Dejligt, at der er kommet en tråd op om Irisity!
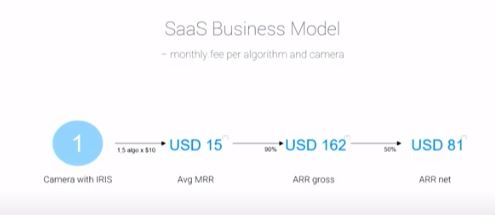
Jeg har selv fulgt dette et stykke tid, min egen position er fra 2018. Vejen har været lang og til tider stenet, og vi er stadig ikke helt ude af junglen. Dette Q2 var på en måde Irisitys første rigtige kvartal. Fra nu af skal de begynde at levere. MRR-væksten skal stadig accelerere fra dette, 3 MSEK MRR er så lavt, især i forhold til værdiansættelsen.
Hvad angår G4S og andre store handler. Jeg spurgte engang CEO’en, hvad pokker der tager så lang tid, når G4S-piloten allerede blev diskuteret omkring 2018-2019, og den endelige aftale kom i hus sommeren 2020, og udrulningen først startede i de seneste måneder. Salgscyklussen for denne første store aftale var ret isnende lang.
Svaret var omtrent, at Irisitys løsning er så transformativ for disse store virksomheder, at det tager dem meget lang tid at få brikkerne på plads, så en sådan løsning kan rulles ud i virksomheden. Derfor vil G4S-udrulningen også tage lang tid her, og hvis jeg husker rigtigt, er udrulningen nu kun startet i et par lande, og lande vil gradvist komme med ét ad gangen.
Salgscyklusserne er sandsynligvis forkortet en smule, da de nu er bedre til at produktificere deres egen ekspertise, men de kan stadig være meget lange (over 12 måneder). Det mest irriterende ved virksomhedens arbejdsmetode har været uklarheden i kommunikationen. Man skal grave med negle og tænder for at finde ud af tingene, og man er aldrig helt klar over, hvad der er i pilotfasen, hvilke kunder der er i et mærkeligt limbo, og hvad der sker hvor? Jeg husker, da der engang blev talt om en Securitas-pilot, og så forsvandt den pludselig fra diskussionen over tid.
Dagens resultat og reaktionerne giver god mening, men jeg syntes, der var lidt positivt her, netop på grund af MRR-udviklingen. Nu ser det ud til at have fået lidt fart på for første gang nogensinde.
Ikke den nemmeste aktie at være med i…