Intrum sijoituskohteena

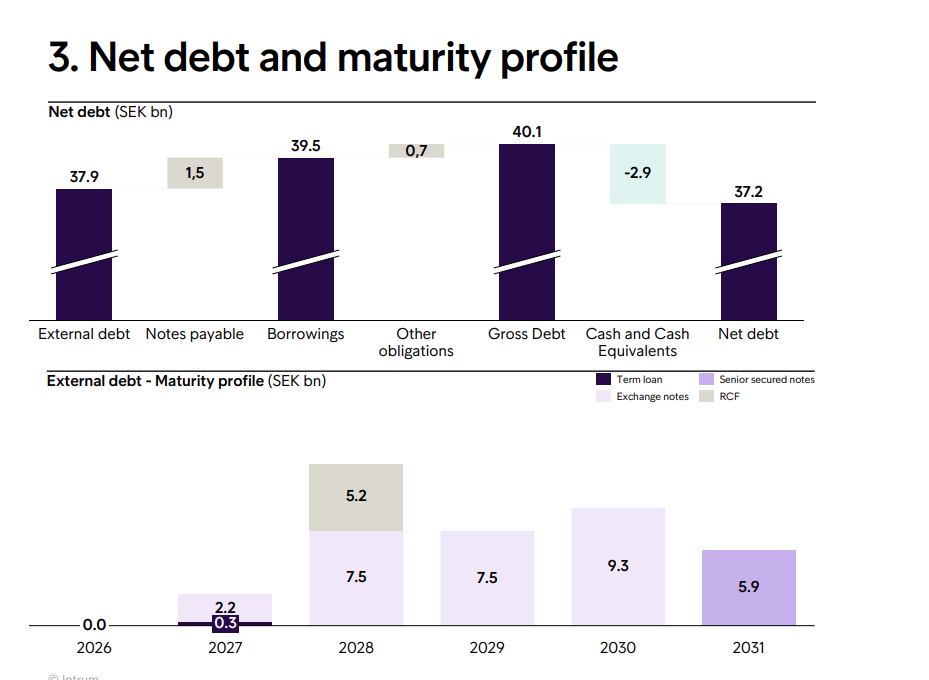
Jos Intrum ei pääse takaisin bond-markkinoille, erääntyy 2028 aivan liikaa velkoja mitä ei saada maksettua vaikka kaikki kolikot laitetaisiiin velanlyhennykseen (ja olisi itsemurha pitkällä juoksulla, 2029 erääntyisi iso satsi yhtälailla).

CFO meinaili että RCF-kysymys ratkaistaan vuotta aikaisessa ja se tarkoittaa elokuuta 2027. “Nine months”. Tässä alkaa kuulostaa 5-7 miljardin kruunun anti H1 2027, ellei Espanjan kiinteistöbisnestä saada myytyä roimasti yli taseesen merkatun arvon. Ja päälle pari onnistunutta portfoliomyyntiä vielä. Puhelussahan Intrum ei myöntänyt että olisi pakolla myymässä Espanjan toimintoja, mutta saattaa tarkastella myyntiä. Eli jos vaan joku haluaa maksaa niin myydään, näin suomennettuna.

Intrumin tulos tuntuu olevan kolmisen miljardia kruunua vuodessa korkojen ja muiden kulujen jälkeen. Sen pitäminen ylipäätään tuntuu olevan työlästä; sen mitä kulut laskee, laskee vielä enemmän myös tulot.

Ja mikä nihkeämpää, se kolme miljardia pitäisi investoida velkaportfolion täydentämiseen että se riittäisi velkaportfolion tuottojen pysymisen stabiilina.

… mutta sitten ei lyhennetä kruunuakaan velkaa. Tällä tuloksella raha ei riitä molempiin.

Oi ja voi. Q4 on pakko katsoa ja jos ei vakuuta vieläkään niin sitten se on siinä. Vähimmillään tuntuu että nyt pitää varautua uuteen antiin kesällä jos tämän kanssa haluaa ylipäätään pyristellä.

Ilman Intrumia tämä olisi ollut omalle salkulle aivan sairaan hyvä vuosi, mutta ei itketä kasinolla.

5 tykkäystä

Oi ja voi -teema sopisi hyvin ketjun otsikkoon. Täytyy myöntää, että olen itse ollut Intrumin kanssa aivan liian passiivinen omistaja, ylipäänsä olen ehkä tullut liiankin keep & hold sijoittajaksi huomioiden käyttämäni suuren vivun. Otetaan nämä siis oppirahoiksi ja kehitetään omaa toimintaa kohti aktiivisempaa salkunhallintaa. Onnistuisiko omaan salkkuun aktiivisempi hoito ja sen hyötynä maltillisempi riskiprofiili ja parempi tuottoaste?

Eilisen tilannetta pureskeltuani ja aamun ajatukset ylös pohdittuani oma sijoitustarina päivitys Intrumille:

1. Perusskenaario: Käänneyhtiövaihe ja tasevetoinen johtaminen

Yhtiö siirtyi velkakriisistä käänneyhtiövaiheeseen kesällä 2026. Akuutti rahoitusriski ratkaistiin osakeannilla, ja uudehkon johdon fokus on siirtynyt taseen tervehdyttämiseen ja operatiiviseen suorittamiseen. Saksan goodwill-alaskirjaukset ja mahdolliset divestoinnit (Big Bath Accounting) osoittavat tasevetoista johtamista. Tase-erien siivoaminen luo uskottavuutta rahoitusmarkkinoilla ja laskee poistopaineita. Avoin kysymys: onko taseessa vielä ilmaa Saksan liiketoimintojen osalta vai päättyivätkö alaskirjaukset tähän?

Servicing-liiketoiminnan haasteet heijastavat Euroopan heikkoa makrotaloutta. Oletuksena talouskasvun normalisoituminen tukee liiketoimintaa jatkossa. Saksan “restart” vaatii operatiivista onnistumista (vrt. Klarnan Q2-raportin viitteet Saksan heikkoudesta).

Investing-liiketoiminnassa johdon ehdoton tuottovaade osoittaa, ettei katteista jousteta volyymin vuoksi. Tämä on tärkeä signaali kriisiyhtiössä, jossa kiusaus ostaa liikevaihtoa huonoilla katteilla on suuri.

2. Positiivinen skenaario (Bull Case): Käänteen realisoituminen

Taseen puhdistus viedään loppuun ja pääomarakenne kevenee. Investment-grade-luokitus palautuu vuosikymmenen loppuun mennessä. Laskeva korkoympäristö tukee vuoden 2028 uudelleenrahoituksia.

Euroopan talouskasvu elpyy, mikä tukee Servicing-liiketoimintaa. Saksan restart onnistuu, ja Investing-puolen tuottovaade parantaa tulosta. Divestoinnit vahvistavat vapaata kassavirtaa, joka ohjataan velkojen lyhentämiseen ja investointeihin. Vuoteen 2029 tuloslaskelma rauhoittuu ja markkinoiden luottamus johtoon rakentuu onnistumisten kautta.

3. Negatiivinen skenaario (Bear Case): Rakenteellinen jumiutuminen

Euroopan talouskasvu pysähtyy. Uudelleenjärjestelyt supistavat yhtiön liikevaihtoa, jolloin kiinteiden kustannusten osuus kasvaa. Yhtiö ei pysty kompensoimaan tätä katteita nostamalla, mikä heikentää kannattavuutta.

Saksan restart epäonnistuu kilpailijoiden vallatessa markkinaosuuksia. Operatiivisen kassavirran heikentyessä ja velanhoitokulujen painaessa vuoden 2028 uudelleenrahoitus vaatii uuden osakeannin.

4. Makroajurit ja markkinadynamiikka

Velanperintäala on murroksessa. Tekoälyn vaikutus on kaksijakoinen: BNPL-toimijoiden AI-algoritmit blokkaavat riskialttiit ostot. Tämä voi pienentää perintävolyymejä, mutta toisaalta maksuaikapalveluiden absoluuttinen kasvu voi ruokkia perintämarkkinan kokonaisvolyymia.

Pankeilla on yhä intressi ulkoistaa NPL-salkkunsa. Intrumin on kehitettävä liiketoimintaansa ja teknologiaansa kiihtyvän ulkoistustrendin hyödyntämiseksi.

5. Toimenpiteet ja exit-kriteerit (Q4/2026)

Myy osakkeet, mikäli:

  • Euroopan makrotalous kiihtyy, mutta Intrumin Servicing-liikevaihto jatkaa laskuaan (merkki kilpailukyvyttömyydestä).
  • Johto priorisoi liikevaihtoa kannattavuuden kustannuksella (katteista joustaminen). Taseen siivous ja Investing-tuottovaatimukset hylätään volyymin toivossa.
  • Operatiivinen vapaa kassavirta (ennen investointeja) kääntyy jyrkkään laskuun tai negatiiviseksi ilman selvää kertaluonteista syytä.

Osta lisää, mikäli:

  • Luottamus johtoon vahvistuu ja johto alkaa kauhomaan osaketta omaan salkkuunsa
4 tykkäystä

Intrum ei tosiaan pysty uudelleenrahoittamaan 2028 second lien -velkojaan maltillisemmalla korkotasolla ensi kesänä, jos total leverage ratio on yli 3,5x (2031-bondin kovenanttiraja).

Jos tulos kevyesti sakkaisi (liikevaihdon perässä) siten, että RTM Cash EBITDA pystyttäisiin kuitenkin pitämään nykytasolla operational excellencellä saaduilla kulusäästöillä, pitäisi nettovelkaa saada pienennettyä ~5,5 mrd. kruunua ensi kesään mennessä. Tästä vapaalla kassavirralla saanee vähennettyä noin 2–2,5 mrd. kruunua, eli sellainen 3–3,5 mrd. kruunua pitäisi saada kasaan myymällä velkaportfolioita/Espanjan liiketoimintoja tai esim. tekemällä suunnattu anti (en itse pidä yleistä antia todennäköisenä ja pientä suunnattua antiakin vasta viimesijaisena vaihtoehtona). Näin itse laskeskelin.

Johdon Q2- ja Q3-kommenttien (ja huhujen) perusteella pidän todennäköisimpänä jonkinlaista Espanjan liiketoimintojen (Solvia/Haya) järjestelyä. Kauppahinta on arvoitus ja se toisi mukanaan kirjanpidollisen myyntitappion/alaskirjauksen, mutta kovenanttilaskennassa vain tilille kilahtavalla rahalla on merkitystä. Vaihtoehtoja Intrumilla on, mutta kuten kovenanttien luonteeseen kuuluukin, johto ei voi perseillä menemään vaan joutuu oikeasti miettimään ratkaisuja ja hyvä niin.

Ja vielä ihan yleisenä kommenttina asiaan, kun seuraillut eri foorumeita: välillä ihmetyttää, kuinka lyhyellä perspektiivillä yleisesti ihmiset sijoittavat yksittäisiin yrityksiin. Tässäkin osakeanti oli vasta 4 kuukautta sitten ja nyt kaikki ovat jo panikoimassa shorttareiden ja Saksan alaskirjausten perässä lappunsa laitaan. Pitää muistaa, että annin jälkeen taustalla on uudet pääomistajat, jotka tietävät mihin ovat lähteneet ja joilla on vahva intressi tehdä tarvittavat strategiset linjaukset yrityksen eteen.

8 tykkäystä

Mielestäni Intrumin kohdalla sijoittajat ja analyytikot sortuvat samaan virheeseen, eli tuijotetaan historiallisia tuottoja ja näitä tulevia “jos” tuottoja.

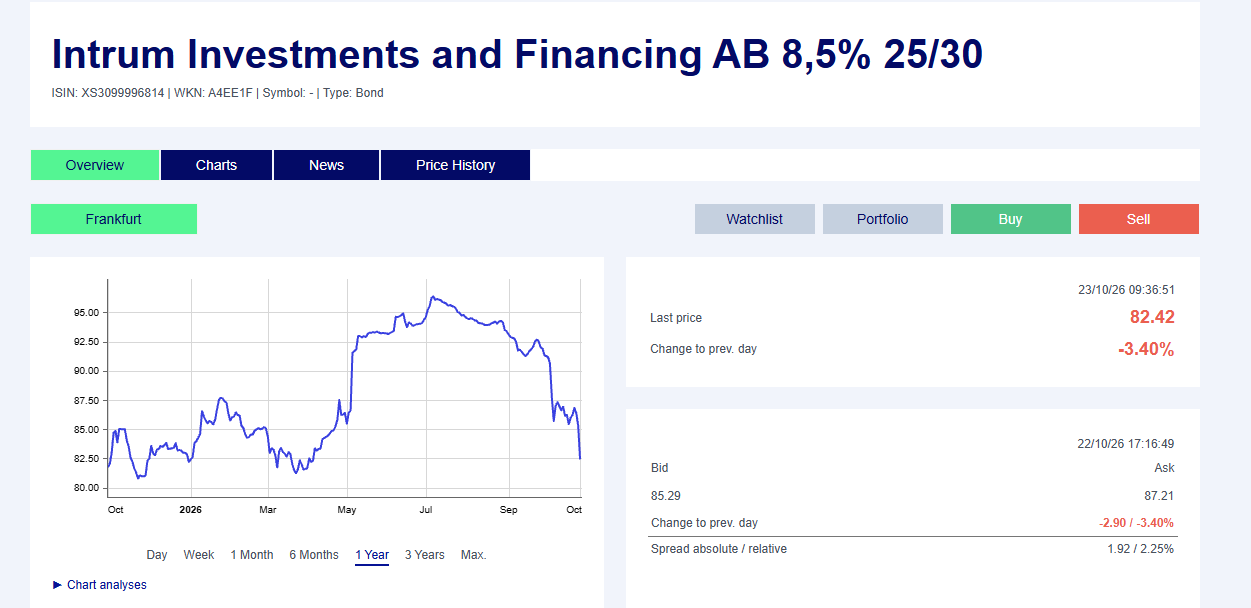
Suosittelen seuraamaan myös velkakirjamarkkinoita esim. tällä hetkellä Intrumin vuoden 2028 ja 2029 lainat ovat jälkimarkkinoilla jo ns. roskalainaluokassa. Vaatii aikamoisen ihmeen, jos tämä laiva kääntyy vielä.

Intrumin taseesta ei saa irroitettua mitään muuta kuin alaskirjauksia, vain luoja tietää kuinka paljon roskaa nämä Espanjan liiketoiminnat sisältävät. Jos hopealuoti löytyisi taseesta se olisi jo käytetty, en laskisi tämän varaan ellei sitten esimerkiksi koko “investing” puolta myydä kokonaisuutena.

8 tykkäystä

Divinesia Nordnetin puolelta tiivistää hyvin ja aion myös itsekin katsoa seuraavat osarit.

The milk is spilt, the damage is done, and the wolves are laughing. I won’t cry over the loss, but I have to admit I lost a night’s sleep thinking about this.

I’m confident about Intrum’s future once we see how they handle the debt situation by spring 2027, and revenues should improve in 2027. Even so, I’m avoiding an all-in position, because there’s a real risk of dilution: in the worst case, Intrum needs around 5–7 billion by next summer.

Talk of dividends in 2028 or 2029 should stop now, for good.

I hope the board reconsiders whether Johan is the right CEO for Intrum’s final push out of the crisis. He doesn’t inspire much enthusiasm and keeps talking out of his ass. Hopefully the banks think more highly of him than I do.

A 5–7 billion share issue is the worst case. If Intrum manages to sell the Spanish real estate business for 2–3 billion and the investment portfolio for 1–2 billion, that should be enough to get back into the bond market and refinance the RCF and the remaining bonds.

Over the coming months, the cash on hand will most likely go toward buying back 2028 bonds at a hefty discount, plus some co-owned servicing portfolios.

For now, we’re facing roughly nine months of uncertainty before we learn more (though it could come sooner). I’m staying on board, adding little by little over the winter, and preparing for a possible share issue in the spring. Even if one happens, it should be the last, since leverage would drop below 3.5x right away.

Hyviä kommentteja niin bull kuin bear näkökulmista. Maito tosiaan kaatui pöydälle kun katsoin markkina reaktiota perjantai aamusta. Ja ei 5 kruunun toiveeni tule toteutumaan ihan hetkeen.

Espanjaan Intrum on käyttänyt rahaa iha reilusti, eikä tule saamaan kuin osan käytetyistä rahoista takaisin, joten pidän kaupan toteutumista epävarmana, vastaavat tapaukset tekoäly listas jossa näitä kiinteistöjä myydään niin alennus olisi huomattava. Eli Mustakasi on oikeassa, ei ole hopealuoti tämä kauppa ja veikkaan että jää toteutumatta tai sitten aivan liian halpana lähtee, velka ei lyhene paljoakaan.

Ja jokseenkin itsekki pohdin riskiskenaarionani, että 3-5 miljardin kruunun lisäboosti haettais sitten kumminkin omistajilta, riippuu kuinka paljon saavat koneistosta kassaa irti ensi kesään mennessä. 3 miljardia olisi n. 1 kr/osake lisää omistajien kukkarosta ja 5 miljardin raha ruiskeella 1.6kr lisää. Tähän mielestäni kannattaa varautua henkisesti, velkakirjamarkkinat on kalliit juuri nyt (Mashid näin totesi) ja takaiskuja tulee vielä lisää (velkainen yhtiö sortuu erittäin helposti virheisiin kiireessä), sekä hiekkaa tiimalasissa on aivan liian vähän onnistua aivan kaikessa mitä johto nyt toistelee.

Jos raharuiskeeseen päädytään niin ei myöskään tarvitse lehmän kauppoihin suostua Espanjassa, ellei sitten saa kohtuu hintaa 2 miljardia kruunua ja ostelis noita velkakirjoja vuosilta 29/30, joista sais enemmän hyötyä korko vaikutustenkin vuoksi ja keventäis maksutaakkaa noille vuosille.

Ilkeä romahdus kurssille, mutta vielä se kuollu hevonen sätkii. VolvoCarssin tulos oli kans aika pommi, mut kurssi niias “vain -20%”…
Johdon ostot ei mielestäni ole tärkeitä tässä tilanteessa tai en pitäisi niitä merkkinä oikein mihinkään. Puheet saisivat olla nyt tekoja ja niistä mr-market määrittää Intrumin käyvän arvon. Johan ja Mashid kumminkin linjaavat tulospuhelussa, että nyt on työkaluja laittaa Intrum kuntoon.

Kannattaako Oi-ja-Voi Intrum sijoituskohteena sijoittaa? Riskiä on ja kalliiksi käynyt on tätä omistaa. Osakekurssi ei taida olla turvassa oikeastaan ennen kesää ennen kuin rahoituksen tarve ratkaistaan. Yllättävän samankaltainen on kehityskulku kuin mitä oli viime syksynä joka johti keväänlisärahoituksen tarpeeseen. Nyt näyttäisi olevan samoja merkkejä ilmassa, aina kurssiromahdusta ja yltiöoptimistisia analyytikoita myöten. Kurssi myös näyttäis hinnoittelevan rahoitusriskiä jo nyt.
5 tykkäystä

Luin muuten tämän ensin hätäisesti niin, että UBS olisi korvattu Bain & Companylla, eli että UBS ei olisi saanut mitään aikaan. Mutta näillä yrityksillähän on yritysjärjestelyprosesseissa eri rooli: UBS on ensin kartoittanut markkinaa sekä ostajakandidaatteja ja Bain & Company jatkaa siitä tekemällä tarkemman suunnitelman myytävästä kokonaisuudesta ja sen pilkkomisesta. Prosessia tuskin jatkettaisiin, jos UBS ei olisi löytänyt markkinasta minkäänlaista kiinnostusta.

Mutta tämä vain teoriassa. Muistetaan, että nämä oli huhuja eikä yrityksen viestimää varmaa tietoa. Mitään varmuutta yllä olevasta ei ole.

2 tykkäystä

Oo mielenkiintonen huomio. Johan mainitsikin että katteet on Espanjassa huonommat mitä muutoin. Kyllähän se kiinteistöbisnes lähtee. Jos siitä 2 tai jopa 3 miljardia sais niin positiivisen puolelle menee.

Mutta onko ostajia niin kalliilla, se lie se oikea kysymys.

3 tykkäystä

https://www.eleconomista.es/banca-finanzas/noticias/14021331/10/26/intrum-explora-la-venta-de-solvia-y-revisa-la-estrategia-en-espana-con-la-consultora-bain.html - täällä ainakin UBS mainittu. Itse siirryin pois tästä shorttien lisäännyyttyä loppukesän nousun jälkeen. Näyttää että tämän kurssia ei sitten saatu käännettyä, sinänsä exittejä olisi hyvä tehdä enemmänkin. Huvittavaa jos nykyinen johto on tehnyt Chapter 11- järjestelyn, pääomituksen ja ei vieläkään pelimerkit riitä…alkaa olla lähtölaskenta sielläkin pian.

2 tykkäystä

Kiitos linkistä, siellä olikin vähän pidemmälti asiasta. Artikkelissa luki, että toimeksianto on annettu UBS:lle kuukausia sitten, eli annin suuruutta miettiessä on ollut kyllä tiedossa nämä myyntiaikeet. Ja Espanjan kiinteistömarkkinan muuttuminen on ollut tiedossa jo pitkään ja Åkerblomkin sitä muistaakseni jossain kvartaalikatsauksessa kommentoi (kuten myös heikompia marginaaleja kuten Divinesia kirjoitti).

Muualla internetissä luki, että Solvialla olisi n. 700 työntekijää Espanjassa. Eli merkittävä, pienenevän liikevaihdon mukana huonosti skaalautuva kuluerä lähtisi samalla. Intrumillahan on nyt n. 8000 työntekijää, josta Q3-infossa ilmoitettiin tavoitteeksi vähentää 1000 operational excellence -ohjelmalla vuoden 2027 loppuun mennessä. Yhteensä näissä puhuttaisiin siis yli miljardi kruunua kevyemmästä kustannusrakenteesta henkilöstökulujen osalta vuoden päästä (toki lähtisi Espanjan mukana liikevaihtoakin).

On myös vaikea uskoa, että 2031 bondit olisi otettu heinäkuussa välittömästi annin jälkeen sellaisella kovenantilla, minkä täyttämiseksi ei olisi mitään suunnitelmaa (tai useita vaihtoehtoisia suunnitelmia). Jos on otettu, niin olen samaa mieltä: siinä tapauksessa todellakin johdon lähtölaskenta on käynnissä.

1 tykkäys

Järjestely tehtiin Rubion eli entisen öljykäärmekauppiaan johdolla. Jälkikäteen selvä epäonnistuminen ja jossa velkojille annetiin periksi aivan liikaa. Tiedossa oli, että aikaa tarvitaan jotta backbookista saadaan varoja irti. Lopputulos oli, että velat tulevat päälle vuoden välein. Olisi edes vuosi väliä, niin nykytilanne olisi huomattavasti kestettävämpi.

Sopivasti kun järjestely saatiin maatiin, niin Rubio teki " Kari Jaloset". Ei voi välttyä ajatukselta, että Rubio teki kuten pääomistaja halusi eli aikaa piti luoda jotta se pääsi eroon osakkeistaan.

Rubion toimitusjohtaja ja hallituksen jäsenyyden aikana onnistuttiin hankkimaan myös Haya. Solvia oli ilmeisesti hankkittu vuosi ennen kuin tämä tuli taloon. En jaksa kaivaa oliko jotenkin mukana jo sen hankinnassa. Joka tapauksessa nykyinen pankki peräinen johto jolla näyttää olevan oikeasti selkärankaa laittaa tasetta kuntoon alaskirjasi ilmeisesti koko paskan loppuvuodesta 2025. Herää siis kysymys, että mitä hintaa realistisesti voi odottaa kiinteistöyksiköstä ja johdon on kohdistettu massiviinen alaskirjaus vasta vuosi sitten. Todennäköisesti sen varaan ei kannata paljon laskea.

4 tykkäystä

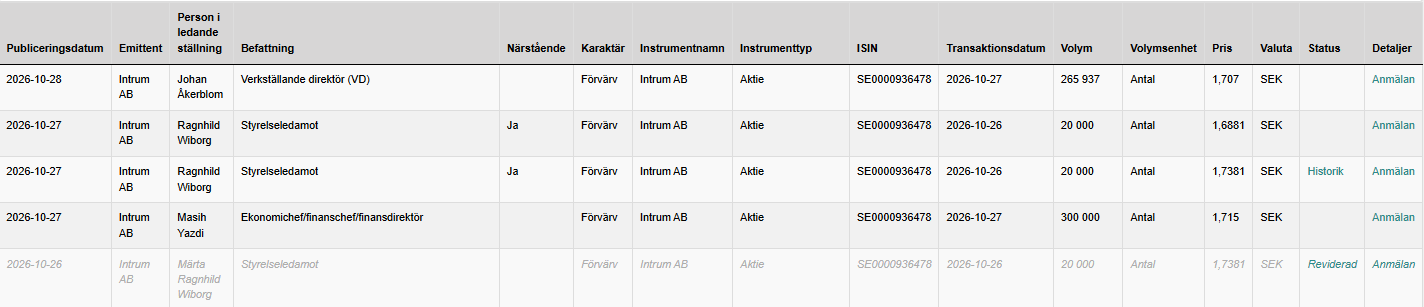
Sisäpiiri ostanut hitusen, mutta varmaan liittyy osakepalkkiosysteemiin mistä osa rahasta pitää sijoittaa takaisin Intrumin osakkeeseen. Ei silti huono signaali.

Puntaroinu odotettua Espanjan kiinteistöbisneksen myyntiä. Jos lähtötaso servicingissä on noin 11,5 mrd SEK vuonna 2026: Traditional noin 5,2 mrd ja Specialised noin 6,3 mrd.

Ilman myyntiä ulkoinen Servicing-liikevaihtoa olisi vuonna 2027 ehkä noin 11,3 mrd (−1,5 %). Traditional kasvaisi noin 5,4 mrd:iin ja Specialised laskisi noin 5,9 mrd:iin, joten specialised olisi yhä hieman suurempi.

Espanjan kiinteistöbisneksen myynnin kanssa kokonaisliikevaihto laskisi noin 9,9–10,4 mrd:iin, jos myytävän osan lv ovat noin 1–1,5 mrd. Jos myynti kattaisi koko Espanjan, eli noin 2–2,5 mrd lv, se laskisi noin 9,0–9,5 mrd:iin. Molemmissa tapauksissa “traditional markets” nousisi kuitenkin heti suuremmaksi, ja sen osuus olisi noin 52–60 %. Tämä tarkoittaisi että 2027 servicingin lv laskisi, mutta 2028 saatettaisiin päästä jo kasvuun. Harmi kyllä, velkakysymys ratkaistaneen jo aiemmin kesällä 2027.

Liikevaihto laskee myynnissä paljon, mutta tulos vähemmän. Espanjan marginaali on keskiarvoa heikompi, joten EBIT-vaikutus jää suhteessa pienemmäksi. Tämä sopii yhteen sen kanssa, mitä talousjohtaja on aiemmin sanonut. Jäljelläolevan servicingin keskiarvoinen marginaali tietenkin nousisi. Tämä on lie jo otettu huomioon servicing marginaalin tavoitetta (30-35%) miettiessä.

Velan kannalta 2–3 mrd:n myyntihinta tarkoittaa noin 0,15–0,2 mrd:n vuotuista korkosäästöä nykyisellä noin 7 %:n korolla. Myynti parantaa itse velkaantumisastetta vain, jos hinta on selvästi korkeampi kuin menetetty EBITDA kertaa nykyinen vipu noin 4,5x. Halvalla myyty heikkokatteinen yksikkö voisi silti parantaa vipua, jos sen EBITDA on alle vaikkapa 0,5 mrd.

Myynnin jälkeen jäljelle jäävä specialised “markets” voisi laskea alle nykyisen -6 % vuodessa, koska Espanja on ollut yksi nopeimmin sulavista.

Katson 2028 vuotta jo huomattavasti positiivisemmin, nyt pitää vaan ratkaista velkakysymys välissä. Ellei odotukset vaihdu realistiseksi niin jokaisessa kvartaalissa on odotettavissa negatiivinen yllätys, sillä tällä tietoa servicing revenue ei kasvaisi kuin vasta Q1 2028…

8 tykkäystä

Tein tuollaisen skenaariotyökalun, jolla voi halutessaan pyöritellä eri parametreja:

Ei ole mikään tieteellisesti validi eikä täydellinen mallinnus, mutta krediitit on loppu tältä kuulta, niin tällä mennään. Saa sillä nyt vähän kuvaa, että mikä toimenpide vaikuttaa mihinkin.

Palautetta voi antaa vaikka yksityisviestillä, mutta en lupaa mitään kehitystä.

8 tykkäystä

Tällasta tietoa liikkuis, että Cristen Sveaas liputteli 10% omistusosuutta.

Varmistuikin.

Eli 30.9.2026 tähän päivään 7.19-》11.04%

Sitten kun vielä tulis Varman 5% liputus :flexed_biceps:

3 tykkäystä

Aika kovia panoksia rulettipöydässä. Kurssilaskun ja shorttareiden pysäyttäminen vaati ainakin lyhyellä tähtäimellä isoa vastaiskua ja nyt se saatiin. Shorttarit voi joutua tässä oikeasti kuseen, jos Varma tai joku muu taho lähtee tuohon kelkkaan mukaan.

1 tykkäys