Tämä on yleinen käsitys, mutta väärä.
Ensimmäinen hyöty:
Jos myyntivoittoverot realisoi myöhemmin, niin jos sama summa veroja maksetaan myöhemmin, on sen diskontattu nykyarvo sitä pienempi mitä myöhemmin se tulee maksuun.
Toinen hyöty:
Tämä arvonnousu, joka menisi veroihin realisoidessa nyt, säilyy itsellä ennen realisointia, ja tuottaa kaikki samat edut kuin oma pääoma - tämä realisoimaton “verovelka” tuottaa lisää arvonnousua ja oikeuden osinkoihin ja kaikkiin muihinkinkin omistajan oikeuksiin, ja kasvattaa salkun vakuusarvoa jne.
Kolmas hyöty:
Kun 10 vuotta ylittyy, tulee 40% hankintameno-olettama. Sitä ennen 20%.
Neljäs hyöty:
Pois lahjoitetuista tai perinnöksi jätettävistä osakkeista ei mene arvonnoususta veroa.
Kuten olen jo pariin viestiin kirjoittanut:
Se riippuu ihan täysin siitä että pystyykö yhtiö käyttämään/sijoittamaan sinun osuutesi voitoista paremmin kuin sinä itse 
Rautalangasta vääntäen ja kärjistäen esimerkit:
-
Yhtiö maksaa sinulle osinkoa josta maksat verot, ja netto-osingot sijoitat toiseen yhtiöön, joka sitten ten-baggeroi.
-
Yhtiö pitää käteistä tilillään monta vuotta etsien sopivaa sijoitus/käyttökohdetta ja inflaatio syö ostovoimaa. Tai yhtiö tekee vaikka huonon yritysoston.
Tottakai verojen maksua kannattaa viivästyttää jos on takuu siitä, että sijoituksesi kasvaa korkoa korolle.
Ei se riipu kyllä ihan täysin tästä, vaan myös tästä @Nortti1 kertomasta asiasta. Molemmat ovat merkityksellisiä.
Toki näin.
Yrityksen tulee hallita kassaansa, ja tehdä voitonjakoa jos sillä ei ole parempaa tuottavaa käyttöä rahalle.
Jos osakkeessa on maltilliset kertoimet, niin itse suosin voitonjaossa omien ostoja, koska myyntivoitosta korkeintaan 80% on verotettavaa ja osingoista tasan 85%, eli saan saman netto käteissumman pienemmillä veroseurauksilla höyläämällä siivun omistuksesta yrityksen ostaessa omia osakkeitaan, juuri silloin kun itse käteistä haluan.
Ja toki jos omistus alkaa näyttää huonolta, niin itse pitää omistajana tehdä ratkaisuja.
Hyvä Erkki! Meilä on ihan samat sävelet. Muurin takana.
Sinkkoa pitkän salkun omistajana nykyinen kurssitaso pelottaa.
”Romahduksen varalta olen koonnut pienen puolen miljoonan euron sotakassan.”

Tämän viikon tilauslista:
QT:n uusi yritysosto
Omnicar: hyvät Lokakuun luvut
Embracer ostaa uuden studion
Tecnotree: uusi iso diili
Carasent: uusi yritysosto
Fortum: vahvat q3 luvut
Kamux: uusi liikkeen avaus ilmoitus ja törkeän vahvat Q3 luvut
Please
Ennuste: Mitään mielenkiintoista ei tälläkään viikolla tapahdu
Jos jossain maassa on pitkän aikaa:
- hyvät vakaat instituutiot
sekä - riskinottoa, innovointia ja yrittäjyyttä suosiva ilmapiiri…
… sen maan pörssissä nopeammin kasvavat pääomakevyet “hyvät” yhtiöt ajan mittaan yhä enemmän dominoivat hitaammin kasvavia pääomaintensiivisiä “huonoja” yhtiöitä.
Koska riittävän pitkällä aikavälillä “hyvillä” yhtiöillä on taipumus ottaa pörssissä niskalenkki “huonoista” yhtiöistä, johtopäätöksenä siis se että kaikki fiksut sijoittajat ahtavat salkkunsa täyteen “hyviä” “kasvuyhtiöitä”?
Ongelmana on että “hyvien” “kasvuyhtiöiden” parissa hääräävillä sijoittajilla on aivan valtava hajonta menestyksessä.
Yhdellä supervoittajakasvuyhtiöllä sijoittaja voi turvata taloudellisen tulevaisuutensa. Näitä harvoja supertähtiä on kuitenkin mielettömän vaikea bongata etukäteen. Useimmilla niistä sijoittajista jotka näillä rikastuvat hävyttömästi on ollut enemmän onnea kuin taitoa.
Ja sitten toisaalta muutamalla isolla vedolla vaikkapa p/s 30x -firmoihin voi aiheuttaa korvaamattomat vahingot salkkuun jos noiden firmojen tarina happanee.
Jos tuntee vetoa “huonoihin” yhtiöihin, on paljon pienempi riski tuhota salkkunsa totaalisesti.
Totta kai jos "arvo-osake"sijoittaja on epäonninen tai lahjaton ja sen myötä hänen kohdalleen osuu poikkeuksellisen paljon arvoansoja, salkun pitkän aikavälin tuotto jää heikoksi. Mutta hänen kohdalleen harvoin osuu -95 % -sijoituksia ellei hän ole konkurssiyhtiömagneetti (siis katastrofaaliset entryt ennen kuin firmat hinnoitellaan konkurssiyhtiöiksi).
Niitä jotka pitkällä aikavälillä pysyvät jatkuvasti erinomaisina kasvuyhtiöinä on aina murto-osa verrattuna siihen mitä sijoittajat kuvittelevat.
Aina täytyisi lähteä liikkeelle siitä että kymmenen vuoden tähtäimellä kapitalismi on raaka ja armoton. Lähtökohta on se että kaikki yhtiöt ovat kymmenen vuoden tähtäimellä tavallisia kuolevaisia. Sen jälkeen todistustaakka on aina sillä joka väittää että jokin nykyinen tähti- tai hypeyhtiö on tähti kymmenen vuoden päästä.
Kasvuosakesijoittaminen on vaikeaa. Silloin kun kasvuosakesijoittaminen näyttää kaikkein helpoimmalta (perustuen tietysti menneisiin tuottoihin), silloin on edessä kaikkein eniten sellaisia kohtaloita että sijoittajien kasvuosakesalkkuja tuhoutuu tulevissa käänteissä totaalisesti.
Buffett tajusi varhain että on parempi ostaa loistavaa yhtiötä hyvään hintaan kuin hyvää yhtiötä loistavaan hintaan. Mutta hän on viimeiset 70 vuotta tajunnut aina rajata 95 % yhtiöistä tarkastelusta kokonaan pois. Perusteluna on se että 95 prosentissa niin sanotuista kasvuyhtiöistä kilpailuasetelmia ei ole mahdollista ennustaa edes kymmenen vuoden päähän saati sitten pidemmälle. Jos kertoimet vaativat että bisnes on loistava 20 vuoden päästä mutta oikeasti kenelläkään ei voi olla mitään hajua kilpailuasetelmista kymmenen vuoden tähtäimellä, kyseessä on arpalippu.
Onko mahdollisesti tulossa Fortum - liveä? 

Eikös Kamuxista tule, ja vissiin Remedystäkin, joten riittääkö tiloja ja analyytikoita kolmanteenkin?  Kelpaisi kyllä
Herättää kyllä ajatuksia ja itse alan jo pelonsekaisin tuntein taas seurata markkinaa. Toki nämä on helppo sivuuttaa boomerien psykooseina, koska this time it’s different.
Nääh. Nousuralli jatkuu vuoteen 2023 saakka, jolloin vähän tulee töyssyistä. Mutta kun Trump voittaa vuoden 2024 vaalit kaikkien aikojen veronalennuslupauksilla, niin kurssit menevät katosta läpi.
Oli taas sellainen uutisarvo 0-juttu. Kaikki kertoivat perusjuttuja ja mainostivat että minulla on näitä osakkeita. Komppaan kyllä eniten noista vanhaa rouvaa.
Jarkko Ahosta tehdyt viimeisien vuosien artikkelit on kertonut siitä mitä hänellä on salkussa ja miten ne on aina yhtä hyviä ja edullisia. Konecranes, nokianrenkaat, nordea, wärtsilä ja tieto. Ihan sama mitä tapahtuu niin näillä mennään ja odotetaan jos Qt laskisi 10euroon tai Konetta saisi vitosella. Se on jämpti.
En muista viime ajoilta osaketapausta, jossa Aho olisi ollut pahasti väärässä laskelmiensa kanssa. Puhui tuossa jutussa kuulemma Tokmannista. Hänen markkinakatsauksessa ainut kunnolla aliarvostettu osake oli TietoEvry. Voisin väittää, että tuokin osuu aika hyvin kohdalleen jos katsellaan esimerkiksi parin vuoden päästä tuottoprosenttia tästä päivästä.
Ainakin minun papereissa Aho on “hieman” eri kaliiberin guru kuin esimerkiksi Oksaharju, jolta ei ilmaannu mitään hyödyllistä juttua, vaikka häntä osakestrategiksikin sanotaan.
Maininta Tokmannista löytyi yhtiöketjusta, mutta muuten tuo Kauppalehti-postaus oli pelkkä klikkiotsikko, jonka vain tilaajat pääsevät lukemaan.
Provosoin vähän.
Perinteiset arvosijoittajat on siinä mielessä mielenkiintoista kansaa, kun he paasaavat arvosta, mutta eivät ole ikinä arvostaneet yhtiöitä, muilla kuin P/E, P/B, P/S luvuilla. Se tarkoittaa sitä, että salkusta löytyy yleensä vain kypsiä lypsylehmiä tai kuolevien toimialojen firmoja. Siinä on uhkakomponenttia, mutta en tiedä mahdollisuuksista, ehkä niitäkin. Korostuu etenkin se, että jos maksat liikaa, niin aika ei korjaa. Toivottavasti disruptoija ei tuhoa liiketoimintaa nopeasti.
Kuulostaa vaikealta, kun pitäisi ennustaa tulevaa ja saada vielä mahdollisimman hyvä hinta suhteutettuna siihen. Mutta mikä ero tässä on “kasvusijoittamiseen”? Muu kuin, että lähdetään liikkeelle todennäköisesti yhtiön kypsästä tai jo hiipuvasta vaiheesta.
Eikö kaikki sijoittaminen ole arvosijoittamista, on kyseessä sitten kasvuyhtiöt tai tupakantumpit?
Perinteisellä arvosijoittajalla ei ole tätä ongelmaa, kun ei ole edes niitä menneitä tuottoja.
Mutta vakavalla naamalla, eli kannattaako nyt myydä kaikki hyvin tuottaneet firmat pois? Eikö arvo-osakkeisiin vaikuta tulosodotusten lasku, vai onko pelkästään kasvuosakkeet tämän, jopa positiivisessa skenaariossa tulevan suuren käänteen uhreja? Jos vastaus on, että ei kannata myydä kaikkia, niin miten tätä kannattaisia arvioida yhtiökohtaisesti kannattaako kasvuyhtiö myydä?
Jos halvat kertoimet vaativat, että liiketoiminta on kannattavaa 10 vuoden päästä, mutta tästä ei voida olla varmoja, kyseessä voi olla arvoansa.
“Varmuutta siitä, miten kiuas oli tielle päätynyt ei ole. Pelastuslaitokselta arvioidaan, että kiuas olisi saattanut pudota edellä ajaneen peräkärrystä tai muusta kuljetuksesta.”
Kunhan ei olisi vaan sama kiuas, jonka näin jollain videolla pyrkivän kuuhun perjantaina. Lentorata täsmäisi ainakin :
Buffetilla jättikassa float + rahavarat 146 miljardia $. mikä voisi olla kun ei osta laidasta muuta kuin omaa osaketta? 
Arvosijoittaminen on ollut ongelmissa jo pidemmän aikaa, viimeisen 10 vuoden aikana kasvuosakkeet ovat hakanneet tuotoissa arvo-osakkeet mennen tullen isolla marginaalilla. Niin isolla, että seuraavan 10 vuoden aikana arvo-osakkeet saavat repiä kunnolla kaulaa, että kurovat umpeen tuon erotuksen.
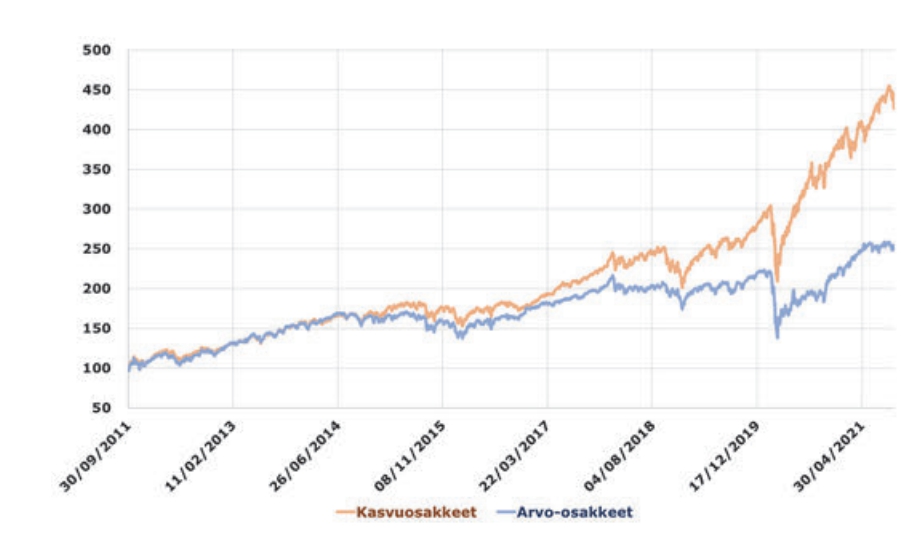
Lähde: Seligson & Co.
Taidan olla todella tylsä, mutta kyllä minulle kelpaisi nuo arvo-osakkeiden tuotot mitä tuossa kuvaajassa esitetään. Riittäisi vallan mainiosti oman tavoitteen saavuttamiseen.