Det er tilfældigt, at Seligson’s kvartalsrapport udkom i dag, hvor Oldenburg reflekterer lidt over, hvad der har ændret sig i hans tænkning i løbet af de 20 år, han har været porteføljeforvalter for Phoebus. Kort sagt har han måttet konstatere, at fordi finske virksomheder af en eller anden grund skifter direktører som skjorter, og den nye kommer oftest udefra, kan man ikke lægge så meget vægt på ledelsens vurdering, som han tidligere gjorde; tilsvarende understreges gode konkurrencefordele.
I forskellige “yndlings-aktier” er det undertiden svært at få en diskussion i gang om forskellige virksomhedsspecifikke risici, og det er svært at få en diskussion om emnet i gang alene. Og især hvis lidt negativitet får en negativ modtagelse, er det endda pinligt at fremlægge dem.
Negativitet er i mange tilfælde (f.eks. hvis multipla er begyndt at strække sig, selvom det er helt berettiget) efter min mening virkelig vigtigt, og man skal ikke bare ekstrapolere alt godt ud i al evighed på grund af et par gode kvartaler, eller i det mindste kunne man overveje, hvad nu hvis det ikke sker.
Men desværre kan kritik let ignoreres med one-liners som:
“Investering indebærer altid risici”
“For usandsynligt”
“Historikken understøtter ikke en sådan opfattelse”
Eller noget lignende
Efter min mening er det dog meget mere nyttigt, hvis nogen mere eller mindre kvalitativt kan argumentere for, hvorfor det at glemme QT-udviklerfællesskabet kan være en virkelig stor trussel på lang sigt – end f.eks. om der er “QT inside” i en bestemt rumtermostat, fordi dagens pris begynder at omfatte mange termostater, men ikke mange svaner i forskellige farver. Selvom begge dele er nyttig information.
Kritik er nødvendig for at undgå at falde ind i ren overdrivelse. Jeg kan godt lide velfunderet kritik baseret på fakta. For hver aktie kan man normalt nemt finde flere risikoscenarier, som er mulige, og som man på ingen måde helt kan forudsige væk. En række sikkerhedsmarginer kan give en vis beskyttelse mod mulige skuffelser.
Efter min mening skal en investor være særligt opmærksom, når der dukker tegn op om, at en risiko potentielt er stigende eller ved at blive realiseret. Det er ikke nødvendigvis en god idé at sælge en lovende investering, før der er en reel grund til det. Lad fortjenesten løbe. (Ja, jeg er en af dem, der hellere kigger på tracket end aktiekursen ) En vis grundlæggende positivitet kan måske gøre investering lettere, da en meget bange og pessimistisk holdning også kan føre til kortsigtethed, dårlige timinger eller endda forhindre investering helt. Risici skal altid forsøges at blive identificeret så godt som muligt og tages alvorligt.
Jeg gider ikke rigtig at bebrejde Timontti for noget nu, og jeg har ikke fulgt denne saga særligt. Selvfølgelig, hvis du profilerer dig selv som en, der pumper visse virksomheder op og har fået et navn, ville det være god praksis at tale om intentioner om at købe/sælge i god tid, selvom det selvfølgelig ikke er et krav.
Mange forummedlemmer må dog også se sig selv i spejlet. Der er mange begyndere her, og der er en enorm hype omkring spekulative aktier i “stonks”-stil. Man kan se det allerede ved at kigge på Nordnets liste over, hvad folk har købt fra udlandet. Fartblindhed kan ramme, og troen på egne evner kan være høj, når afkastet er kommet blot ved at kaste en dartpil efter en trendy aktie. Og når ens egen dømmekraft er blevet outsourcet til en tredjepart (Inderes, forumfavoritterne), kan dømmekraften blive sløret, når man handler med mangelfuld personlig viden.
Ja, din egen ekspertise fremhæves på lang sigt og gør det lettere at filtrere informationen. Du behøver ikke at bebrejde andre og kan endda selv erkende, hvad der gik galt, og undgå det i fremtiden.
Point for, at det ikke er lavet på den gammeldags måde, som jeg stadig ser den dag i dag. Direktøren er der et sted blandt de andre, for alle er selvfølgelig samme slæng. Er informationen om personerne på den teamside bevidst kun begrænset til de obligatoriske oplysninger? Jeg synes ikke nødvendigvis, der skulle være mere. Og få nu Rane i orden: https://www.inderes.fi/fi/analyst/rane-robotti
Puha, sikke et postyr det har været dengang.. Heldigvis er vi ikke helt deroppe endnu, men når vi er, kan det blive en interessant tid. Tak for at du gad grave det frem
Beviser dette ikke, at de, der stod i kø foran banken i '99 for at købe IPO-aktier (antiosakkeita), var usædvanligt kloge Hvis kursen stiger 500% på åbningsdagen, kan man sagtens stå og fryse lidt i køen. Jeg tror ikke, mange IT-IPO-aktier gav tab, hvis man vidste, hvordan man skulle sælge dem i løbet af de første par dage?
Jeg er også interesseret i, hvad værdiansættelserne af disse udstedelser har været. Jeg gætter på, at de måske har været lidt mere rimelige, end hvad man ser i dag?
{“content”:“Det, der irriterer mig, er, at der omkring SEYE-casen bliver talt eller antydet om “pumpning eller pump & dump”. Smart Eye blev valgt til forummet OVER ET ÅR SIDEN. Ja, der er blevet postet nye ting relateret til virksomheden eller branchen i rigelige mængder og med en bullish stemning, men pump & dump betyder efter min mening noget andet.\n\nSå please, lad det nu ligge.”,“target_locale”:“da”}
I TJ Groups årsrapporter var der i hvert fald noget information om emissionerne.
TJ Group afholdt en børsnotering i marts 1999 og blev noteret på NM-listen.
I det offentlige udbud var tegningsprisen 8,50 euro pr. aktie. Handel på pre-listen startede den 15. marts 1999 og på NM-listen den 17. marts 1999.
Årsrapport 1999, s. 9. https://web.lib.aalto.fi/fi/old/yrityspalvelin/pdf/1999/Ftjgroup.pdf
Når man tænker tilbage på de gode gamle dage, så citeret fra Wikipedia:
" I marts 2000 var den lille softwarevirksomhed Stonesoft mere værd end elevatorvirksomheden KONE Oyj. I oktober 2005 var Kone næsten hundrede gange mere værd end Stonesoft."
Jeg fik Walgreen’s markedsværdi til ca. 41 milliarder. 865 millioner udestående aktier og en aktiekurs på 47,50 . Nettoindkomsten for de seneste 12 måneder er 2288 millioner, så den bagudrettede P/E ville være 18. Selskabet har dog en stærk fri pengestrøm (6,65 pr. aktie TTM, ifølge Macrotrends’ hjemmeside), så et afkast på ti procent vil blive opnået.
Ja, kloge mennesker, hvis de solgte!
Men det er unægtelig interessante tider, især da jeg aldrig har oplevet lignende kursstigninger før. På den anden side, hvem ved, om vi nogensinde kommer tæt på lignende stigninger på åbningsdagen blandt børsnoterede selskaber på Helsinki-børsen igen. I 2000’erne var køb og salg trods alt lidt langsommere end i dag.

 ) En vis grundlæggende positivitet kan måske gøre investering lettere, da en meget bange og pessimistisk holdning også kan føre til kortsigtethed, dårlige timinger eller endda forhindre investering helt. Risici skal altid forsøges at blive identificeret så godt som muligt og tages alvorligt.

 Respekt!
 Er informationen om personerne på den teamside bevidst kun begrænset til de obligatoriske oplysninger?
 Jeg synes ikke nødvendigvis, der skulle være mere.


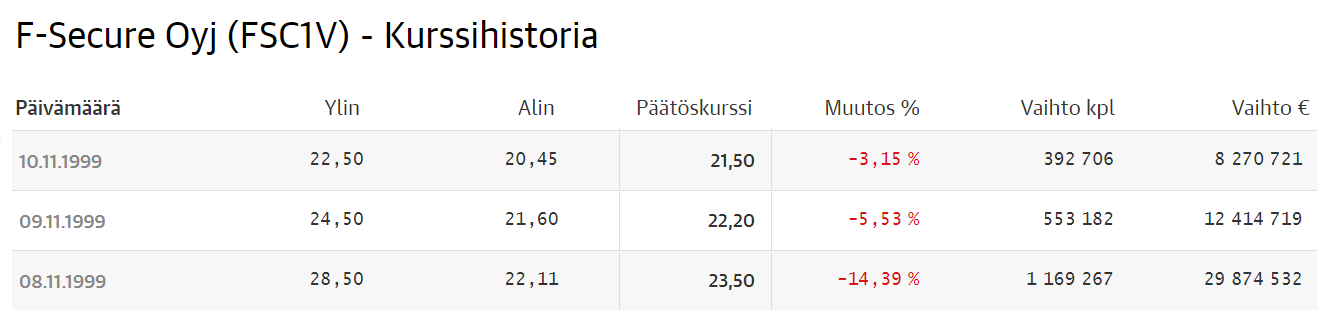
 Heldigvis er vi ikke helt deroppe endnu, men når vi er, kan det blive en interessant tid. Tak for at du gad grave det frem

 Hvis kursen stiger 500% på åbningsdagen, kan man sagtens stå og fryse lidt i køen. Jeg tror ikke, mange IT-IPO-aktier gav tab, hvis man vidste, hvordan man skulle sælge dem i løbet af de første par dage?