Hyvää lauantai-iltaa Foorumille!
Ehdin nyt pohtia asiaa hieman syvällisemmin, ja nyt olisi lupaamani pidempi vastaus tarjolla. Ensiksi hieman yleisiä ajatuksia tämän mielenkiintoisen pohdinnan ympärillä. Nämä ovat sinänsä nysväystä, mutta ohjaan tässä hieman keskustelukulmaa mielestäni järkevämmäksi.
-
Meidän seuranta ja sitä kautta suositusjakauma kattaa paljon pieniä yhtiöitä, jotka eivät ole OMXH25-indeksissä. Jos puhutaan OMXH25-indeksin pisteluvuista, niin pitäisi katsoa meidän jakaumaa 25-yhtiöissä, eikö vaan? Selvästi oleellisempi indeksi tähän keskusteluun on OMXH Cap, joka on painorajoitettu ja huomioi edes jollain tavalla myös pienemmät yhtiöt. Lisäksi olisi hyvä saada myös First North mukaan, mutta se on nyt turhan hankalaa. Ei tällä suurta merkitystä ole vertailun kannalta, mutta halusin vain huomauttaa asiasta.
-
Pisteluku on mielestäni lähtökohtaisesti väärä tapa miettiä osakemarkkinan kalleutta, mitä tässä nyt ilmeisesti on kuitenkin tarkoitus suhteuttaa Inderesin suositusjakaumaan. Lähtökohtaisesti pitäisi mielestäni tukeutua arvostustasoihin, jotka minusta kertovat myös enemmän sijoittajien ahneudesta ja pelosta, mihin viittasit. Enkä nyt yritä millään tavalla väittää, että arvostustasot olisivat nyt edullisia ja sen takia suositusjakauma olisi perusteltu: tämähän ei pidä paikkaansa. Silti pisteluku, jonka pitäisikin nousta ajan myötä kehittyvällä osakemarkkinalla, on vähän hassu tapa katsoa markkinaa.
-
Suositusjakauman vertaileminen taaksepäin tiettyyn ajanjaksoon on mielestäni voimakkaasti yksinkertaistava tapa. Varsinkin sopivia ajankohtia valikoimalla historiasta löydetään hassu jakaumia, mutta ne eivät välttämättä kuitenkaan kerro siitä, että olisimme olleet ulkona kuin lumiukot. Nopea reagointi laajalla seurannalla on mahdotonta, ellei sitten aleta huutelemaan ”kaikki ostoon / myyntiin” -käskyä ylhäältäpäin. Tämä taas sotisi täysin Inderesin filosofiaa vastaan: meillä tutkimus lähtee aina yhtiöstä, eikä ”ylhäältä” voi antaa käskyjä. Lisäksi seuranta on kasvanut voimakkaasti koko ajan, jolloin emme varsinaisesti vertaile enää omenia ja omenia. Olisi paljon helpompi keskustella yksittäisien yhtiöiden arvostustasoista, jolloin näkisimme suoraan arvostuskertoimien muutokset ja muut liikkeet fundamenteissa. Mutta ymmärrän toki, että jos haluaa peilata muutoksia kokonaisnäkemyksessä, niin parempaa meillä ei ole tarjolla. Oleellisempaa on mielestäni pohtia, olemmeko tällä hetkellä liian positiivisella näkemyksellä – historian virheiden etsimisen jätän muille.
-
Pisteiden ja arvostustasojen vertaaminen historiaan ei ota huomioon osakemarkkinoiden kehitystä. Staattinen tarkastelu on aina ongelmallista, ja vaikka allekirjoitan täysin ”this time is different” -ajattelun vaarallisuuden, Helsingin pörssi on muuttunut paljon lyhyessä ajassa. Tällä yritän vain sanoa, ettei historia ole täysin vertailukelpoinen Inderesin seurannan tai koko pörssin osalta.
Näiden kommenttien jälkeen päästään keskustelemaan itse aiheesta: Onko Inderesin suositusjakauma tällä hetkellä liian positiivinen huomioiden osakemarkkinoilla vallitseva tilanne? Ainakin itse oletin, että tähän kysymykseen haetaan vastausta. Toivon että olen oikeassa, koska muuten kirjoittelen tässä pitkää tarinaa väärästä aiheesta. Ennen kuin mennään minun omaa näkemykseen asiasta, yritetään saada faktaa mutuilun tueksi. Katsotaan ensimmäiseksi, minkälaisia osakkeiden arvostustasot ovat minkälaisilla tulosodotuksilla niitä tällä hetkellä perusteellaan.
Keskimääräinen arvostustaso Inderesin seurannassa
Kurkataan ensin sitä, miltä keskimääräisen Inderesin seurannassa olevan yhtiön arvostustaso näyttää. Seuraavassa graafissa on mukana kaikki Inderesin seurannassa olevat yhtiöt, joista on sitten laskettu mediaani P/E ja EV/EBIT. Luvut ovat kertaeristä oikaistuja ja data on kerätty 1.12. minkä jälkeen kurssit ovat tulleet alaspäin. Näin ollen kertoimet ovat tällä hetkellä oletettavasti jonkin verran alhaisempia.
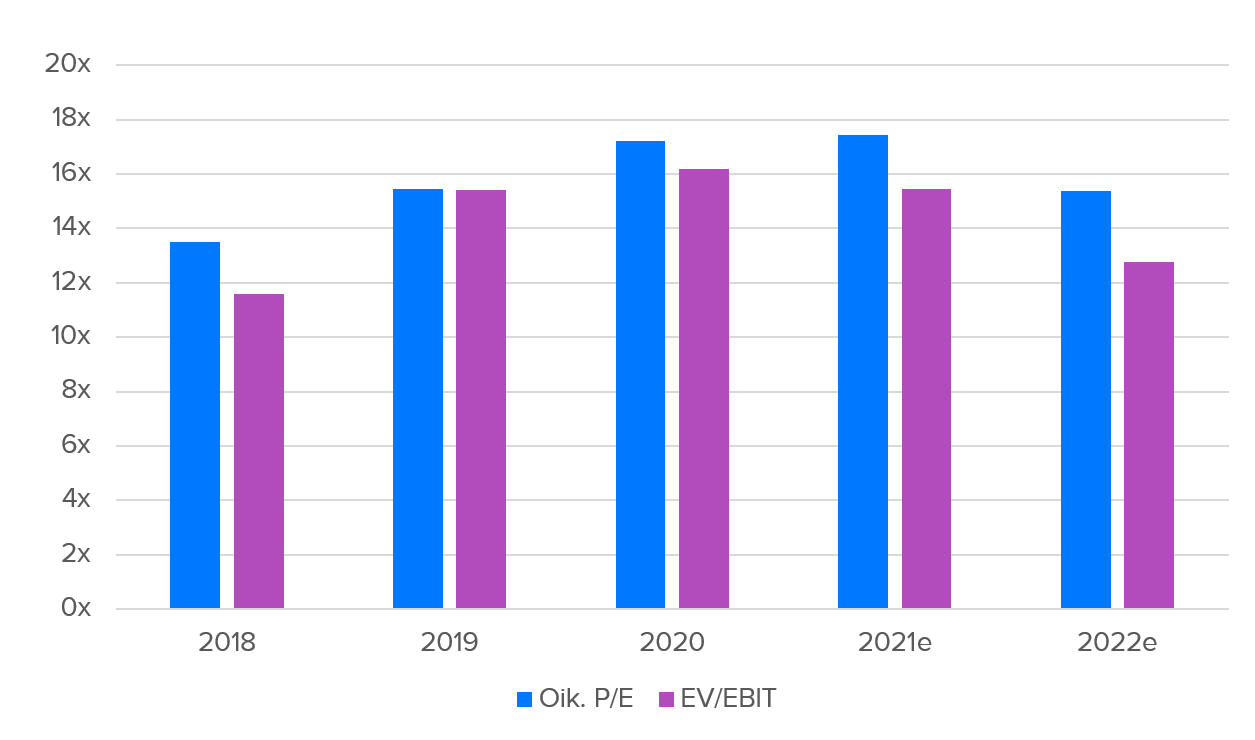
Mielestäni graafissa on ihan mielenkiintoista huomata, että se viittaisi taseiden vahvistuneen (EV/EBIT). Katsotaan sitten Helsingin pörssin keskimääräistä 12 kk eteenpäin katsovaa P/E-lukua konsensusennusteilla. Se näyttää hyvinkin samankaltaiselta, mikä ei ole erityisen yllättävää.
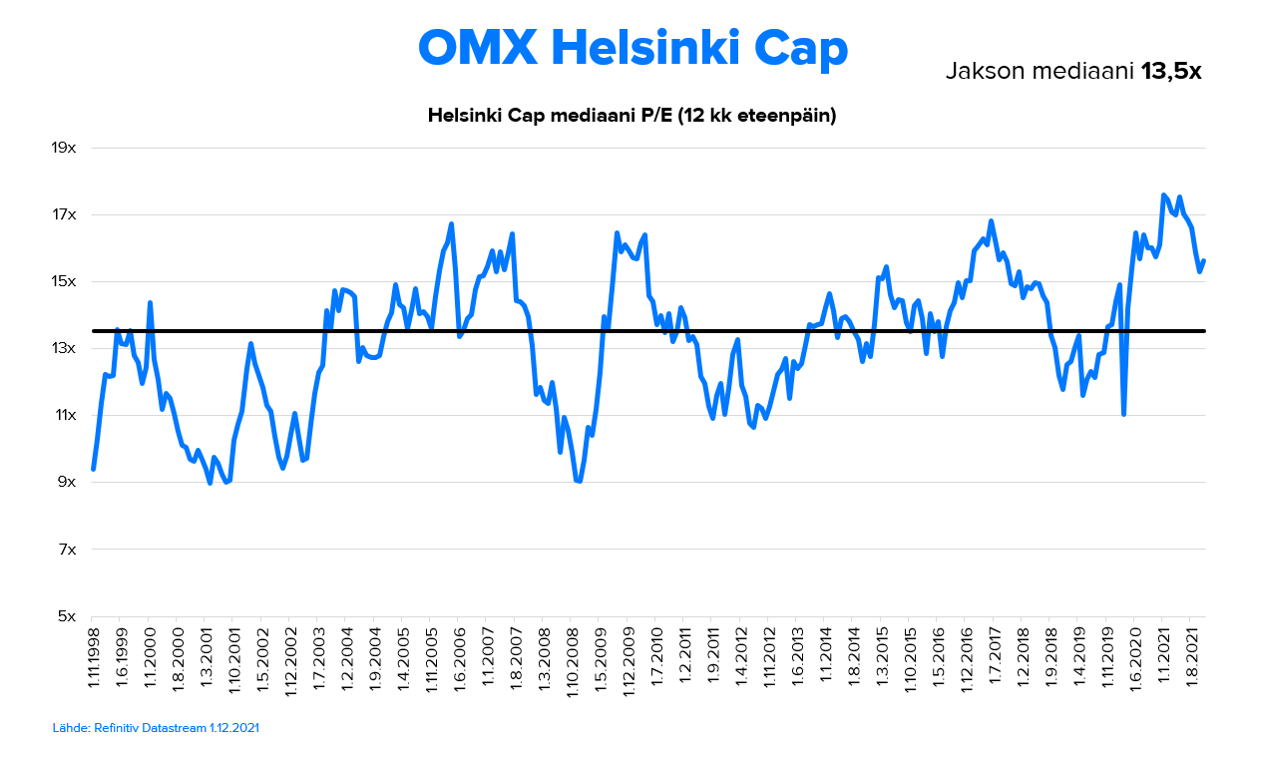
Tällä hetkellä eteenpäin katsova P/E on siis noin 15x, kun todella pitkän aikavälin mediaani on 13,5x. Olemme siis P/E-luvulla noin 11 % pitkän aikavälin historiallisen keskiarvon yläpuolella. Kesän huipputasot olivat kyllä kaikkien aikojen korkeampia, ja silloin hälytyskellojen piti soida. Nyt ollaan edelleen korkealla, mutta ei mitenkään erityisen poikkeuksellisella tasolla. Kun huomioidaan nollakorot ja markkinoilla lainehtiva massiivinen likviditeetti, ei arvostustaso tuo yleinen arvostustaso kohtuuton ole. Itse asiassa viimeisen viiden vuoden aikana, mikä nyt kuvannee kohtuullisen hyvin nollakorkohinnoittelun aikaa, mediaani P/E on ollut noin 15x. Siihen nähden ollaan arvostus on siis neutraali, mikä on ehkä hieman yllättävää, kun ajatellaan Yhdysvaltojen arvostuksia.
Mutta tukeeko nykyinen arvostustaso erityisen positiivista suositusjakaumaa? Minun vastaukseni on ei.
Talous- ja tuloskasvunäkymä
Mielestäni nykyiset arvostustasot voivat olla perusteltuja, ehkä myös positiivinen suositusjakauma, jos talous- ja tuloskasvunäkymä on poikkeuksellisen hyvä. Kun puhutaan Euroopasta ja Suomesta, ”poikkeuksellisen hyvän” talousnäkymän rima on matalalla. Euroopan talouskasvu on kuitenkin ollut melkoista mörnimistä oikeastaan koko ajan finanssikriisin jälkeen.
Tällä hetkellä talouskasvuennusteet ensi vuodelle ovat kyllä selvästi korkeampia, mitä talouskasvu on keskimäärin ollut. OECD julkaisi vasta ennusteen, jonka mukaan euroalueen talouskasvu on 4,3 % vuonna 2022. Finanssikriisin jälkeen euroalueella 2 %:n talouskasvu on ollut juhlan aihe, ja se on taidettu ylittää vain 2017. Talousnäkymä on siis ennusteiden perusteella poikkeuksellisen vahva, mutta onko nuo ennusteet sitten luotettavia? Jos minulle tarjottaisiin 50/50-todennäköisyydet siitä, onko euroalueen talouskasvu 2022 alle vai yli 4,3 %, pistäisin rahani mielelläni alle-vaihtoehtoon. Veikkaan, että seuraavat tarkistukset tehdään alaspäin varsinkin huomioiden uuden variantin tuomat päänsäryt. Mutta en nyt lähde leikkimään ekonomistia yhtään enempää.
Mennään sitten siihen meidän kannaltamme oleellisempaan, eli Inderesin tuloskasvuodotuksiin. Niitä pitäisi kuitenkin mielestämme tarkastella yhdessä tuon arvostustason kanssa: jos tuloskasvu olisi keskimäärin erittäin nopeaa ja jopa kestävää, korkeammat kertoimet olisivat perusteltuja. Inderesin tuloskasvuennusteet vuodelle 2022 näkyvät seuraavassa graafissa, jonka data on kerätty 17.11.2021. Data on siis jo hieman vanhentunutta, mutta iso kuva ei käsitykseni mukaan ole juuri muuttunut. Sama graafi on esitetty Q3’21-tuloskausiyhteenvedossa.
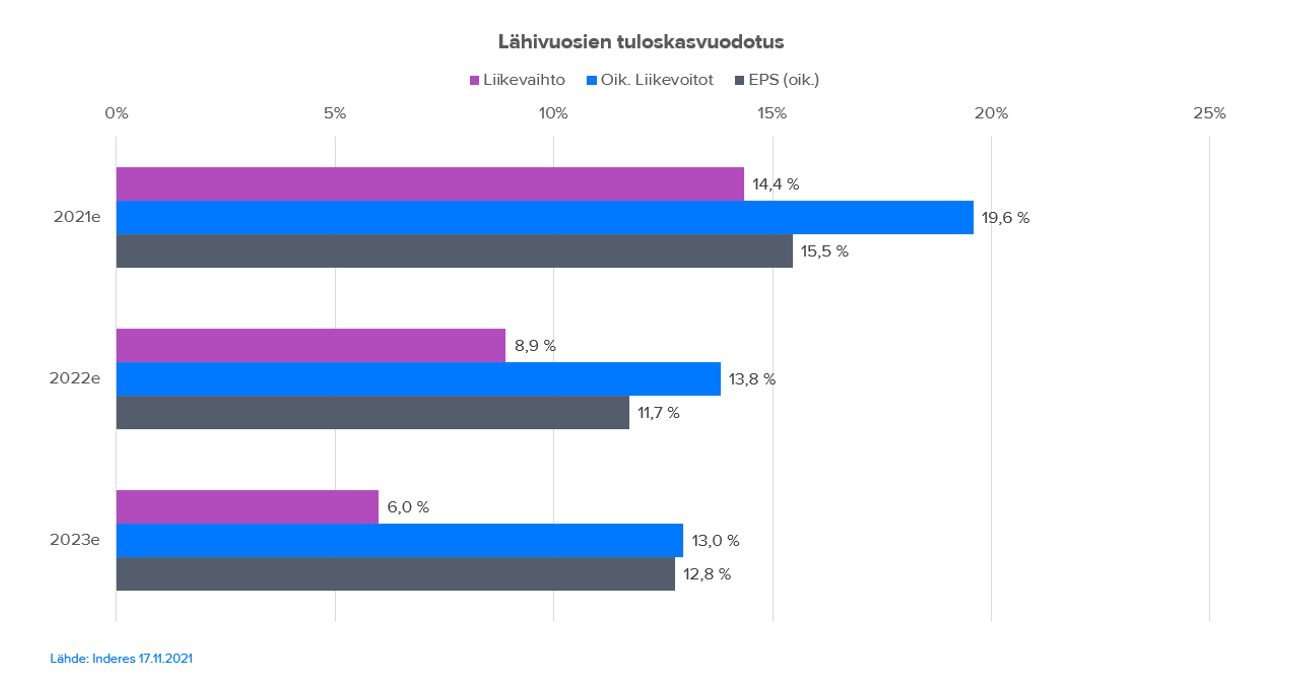
Helsingin pörssin normaali tuloskasvunopeus on paljon ensi vuoden ennusteita alhaisempi, ja tuloskasvun odotetaan jatkuvan vahvana myös 2023. Kuten olen usein muun muassa noiden tuloskausiyhteenvetojen yhteydessä kirjoittanut, jos tuloskasvu toteutuu odotetusti, Helsingin pörssin tuottonäkymä on oikeasti ihan hyvä (palaan vielä sudenkuoppiin).
Onko nuo ennusteet sitten oikeasti realistisia? Kyllä ne varmasti realistisia ovat, mutta epäilen kyllä, että todellinen tuloskasvu tulee olemaan ennusteita alhaisempi. Historiassa analyytikoiden ennusteet ovat Yhdysvalloissa perinteisesti laskeneet kuin lehmän häntä vuoden edetessä, muistaakseni 2000-2020 ennusteet laskivat noin 80 %:ssa vuosista ja nousuja tapahtui lähinnä poikkeusvuosina. Meillä on ollut samaa taipumusta, eli keskimäärin ennusteet ovat olleet liian optimistisia. Olen itse ajatellut, että analyytikot tekevät hienot mallinnukset erittäin hyvin perusteluin, mutta eivät huomioi riittävästi reaalimaailmassa tulevia vastoinkäymisiä. Omasta kokemuksesta voin sanoa, että näiden reaalimaailman yllätysten ennustaminen on ihan älyttömän vaikeaa. Erilaisien ”riskikorjauksien” tekeminen alaspäin taas tuntuu älyllisesti epärehelliseltä. Silti asiat eivät koskaan mene ihan suunnitellusti, ja negatiivisia yllätyksiä on keskimäärin enemmän kuin positiivisia (ainakin kun huomioidaan analyytikoiden positiivissävytteinen lähtökohta ennustamiseen). Koronavuosinahan tämä oli toisinpäin, joten ehkä tuoreemmille sijoittajille analyytikot on tuntuneet liian pessimistisiltä. Kyllä me kuitenkin optimisteja ammattikuntana olemme aina olleet.
Eniten olen huolissani kannattavuusennusteista, jotka nousevat meillä edelleen ensi vuonna. Viime vuodet ovat kuitenkin olleet erinomaisia kannattavuusnäkökulmasta. Toki jos liikevaihdot kasvavat voimalla, tulosvipu voi voittaa kustannusinflaatioon. Moni yhtiö on tuntunut saavan viime aikoina ”laatuyhtiö” -leiman. Osa varmasti perustellusti, osa todennäköisesti ei. Viime vuodet ovat olleet niin poikkeuksellisia, etteivät ne välttämättä kuvaa oikein yhtiöiden suorituskykyä pidemmällä aikavälillä. Yhtiökohtaisesti minun on kuitenkin mahdotonta käsitellä tätä asiaa. Mutta sanotaanko näin, että kannattaa suhtautua kriittisesti P/E-luvun kriittiseen E-komponenttiin.
Mutta tukeeko nykyinen arvostustaso aiemmin mainittua arvostuspreemiota ja sitä kautta erityisen positiivista suositusjakaumaa? Toteutuessaan ainakin osittain. En kuitenkaan luottaisi tähän.
Vihdoin vastauksiin: onko suositusjakauma liian positiivinen?
Pitkä tarina alkaa olla loppusuoralla. Tiedämme nyt, että arvostustasot ovat koholla, mutta tämä voidaan mahdollisesti perustella suotuisalla markkinaympäristöllä (nollakorot ja jatkuva likviditeetti) sekä poikkeuksellisen vahvalla talous- ja tuloskasvunäkymällä. Nyt pääsemme sitten puhtaasti spekulatiiviseen osioon ja omiin näkemyksiini siitä, onko suositusjakauma tällä hetkellä liian positiivinen.
Poimin ensin alhaalla riippuvan omenan ja totean, että suhteessa historialliseen keskimääräiseen jakaumaan olemme mielestäni tällä hetkellä liian positiivisia. Vaikka näkymä on suhteellisen hyvä, epävarmuustekijöitä on myös erittäin paljon ja osakkeiden arvostustasot ovat preemiolla. Historiassa olemme olleet enemmän taipuvaisia pessimismiin tai ainakin olleet valikoivampia, joten siihen peilaaminen ei välttämättä ole järkevää.
Entäs sitten, kun unohdetaan peilaukset historiaan: Pitäisikö suositusjakauma olla näin positiivinen? Viime viikkojen perusteella tietenkään ei, mutta jälkeenpäin kaikki on neroja. Ennustaminen on taas paljon hankalampaa puuhaa. Henkilökohtaisesti toivoisin kuitenkin, että suositusjakauma olisi neutraalimmassa asennossa tällä hetkellä. Mielestäni tämä ”dippi” ei ole mikään erinomainen ostomahdollisuus nykyisillä tiedoilla, vaikka siitä voi toki sellainen muodostua.
Miksi näin? Lähestyn asiaa kolmen pointin kautta:
- Yhdysvalloissa sekä arvostustasot että tulosodotukset ovat poikkeuksellisen korkeita
- Rahapolitiikka vaikuttaisi kiristyvän, minkä takia arvostuksiin kohdistuu painetta
- Talouskasvunäkymän mahdollisesti heiketessä Helsingin tuloskasvuennusteet voivat laskea
Pureudutaan näihin yksi kerrallaan. Ensin kuva Yhdysvaltain arvostuksesta sekä yhtiöiden kannattavuuksista. Niille, jotka katsovat ainoastaan ”boomereiden” hyödyntämää P/B-kerroin: se kuvaa graafissa enemmänkin S&P500-yhtiöiden kannattavuutta oman pääoman tuoton (ROE-%) kautta. Ja se on tällä hetkellä erinomainen. Näin saamme nelikenttään myös odotuksia.
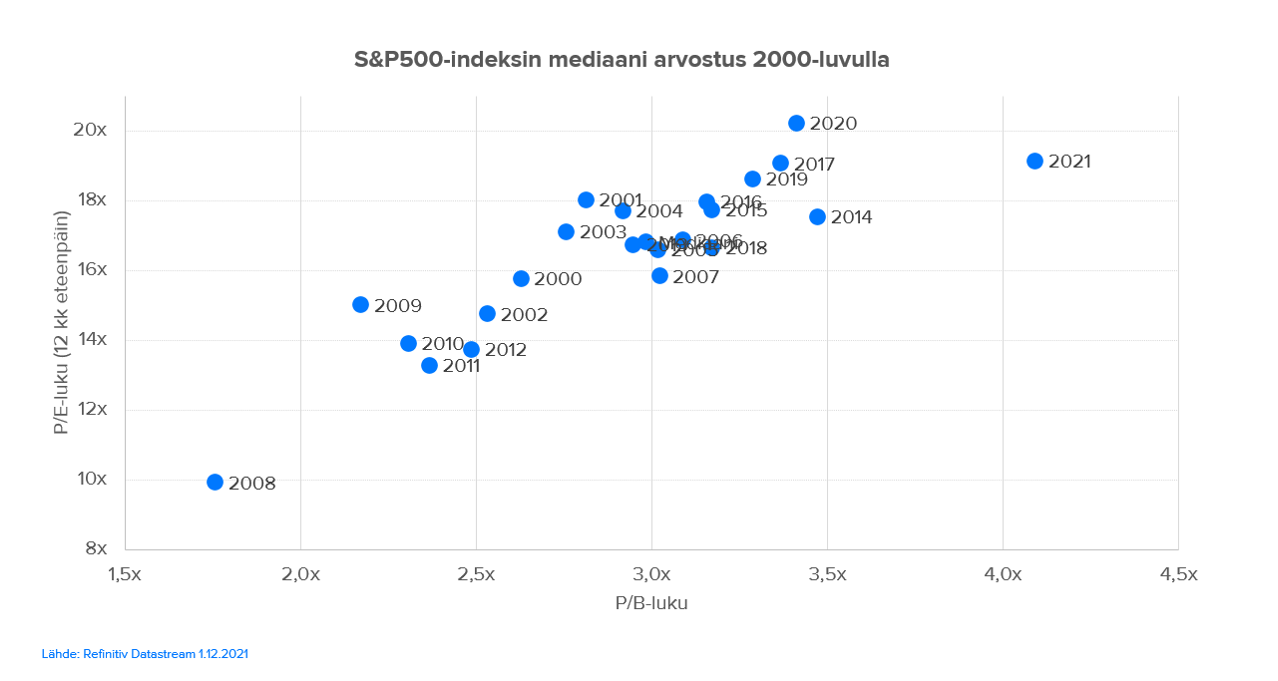
Kuten graafista huomaamme, aika kallista on sekä P/E-luvulla (huomaa 12 kk eteenpäin) että odotuksilla. Tähän rinnalle voisin tietysti laittaa kaikenlaisia kuvia ARKista ja bumtsibum-osakkeiden EV/S-arvostuksista, mutta tarkoituksena on tarkastella kokonaismarkkinan arvostusta. S&P500:n osalta täytyy kuitenkin vielä todeta, että muutaman jättimäisen tukipilarin alla kehitys on ollut heikkoa jo pidempään. Silti arvostukset ovat edelleen keskimäärin korkeita. Tämä on oikeasti minusta huolestuttavaa erityisesti, kun huomioimme rahapolitiikan kiristymisen.
Rahapolitiikka vaikuttaisi tällä hetkellä olevan kiristymässä. Vaikka Fedin printtausmeemit on olleet vuosia arkipäivää, minusta tuon massiivisen likviditeettiruiskeen merkitystä aliarvioidaan edelleen. Aiemmat arvostustasot olivat viritettyjä nollakorkoympäristöön ja hyvään talouskasvuun. Nyt näen ihan realistisena vaihtoehtona myös stagflaation, joka ei ole houkutteleva ympäristö osakkeille. Pitkään kestävä korkea inflaatio aiheuttaisi joka tapauksessa painetta myös korkoihin, ja korkojen nousu aiheuttaisi paineita arvostustasoihin ja ennusteisiin. Korkojen nousullahan on vaikutuksia myös reaalitalouteen ja tuloksiin. Jälleen kyse on yhteisvaikutuksia todella monisäikeisistä asioista, joita joudun erittäin pitkästä tekstistä huolimatta oikomaan.
Kolmanneksi, en ole erityisen luottavainen talousnäkymään varsinkaan uuden variantin jälkeen. Omikronista on edelleen faktaa tarjolla vähän, mutta vaikuttaisi, että se pidentää pandemiaa edelleen. Sijoittajien kokemukset pandemiasta ovat toistaiseksi värittyneet vaaleanpunaisiksi, koska edellisen romahduksen keskellä tehtiin valtavia elvytystoimia: valtioiden todella voimakkaat toimet nostivat talouden ja keskuspankkien massiivinen määrä likviditeettiä täyttivät osakemarkkinat. Tällä kertaa todennäköisesti (ja tietoahan tästä ei ole) ei menetellä samalla tavalla, koska nyt riesana on erittäin korkea inflaatio ja rahapolitiikan kiristämiseen on merkittäviä paineita. Tämä taas jarruttanee hieman myös valtioita, ainakin niitä, jotka ovat jo ylivelkaantuneita ja joutuvat miettimään myös mahdollista korkojen nousua. Toki eihän sitä koskaan tiedä, vaikka tämä menisi yhä hullummaksi.
En ole ainakaan toistaiseksi erityisen huolissani koronapandemian uudesta aallosta, eikä ole markkinakaan. Mielestäni osakemarkkinat ovat viima aikoina antaneet myös selkeät indikaatiot siitä, ettei se ole varsinaisesti huolestunut koronasta, vaan rahapolitiikan kiristymisestä ja korkeista arvostustasoista. Laskukärjessä on ollut teknologiaosakkeita, jotka ovat olleet suuria koronavoittajia. Jos korona olisi suurin ongelma, näin ei pitäisi olla. Silti ilman voimakasta elvytystä suhteellisen maltillisenkin pandemian vaikutukset voivat tehdä yllättävän suuria säröjä talousnäkymään. Kuten olen aiemmin sanonut, talousjärjestelmä on herkkä kokonaisuus.
Yhteenveto: mielestäni osakkeiden riski/tuotto -suhde ei yleisesti tällä hetkellä ole erityisen houkutteleva, minkä takia näkisin mielelläni Inderesin suositusjakauman astetta negatiivisempana. Vahvan tuloskasvuhistorian ja ennustettavan näkymän laatuyhtiöissä aika on lopulta sijoittajien puolella, vaikka hinnalla on toki aina merkitystä ja kärsivällisyyttä voidaan koetalla. Enemmän olen silti huolissani yhtiöistä, jotka eivät välttämättä pärjääkään samalla tavalla muuttuvassa toimintaympäristössä ja eivätkä kuulukaan pitkän aikavälin voittajiin. Silloin spekulatiivinen elementti ja epävarmuus kasvavat. Merkittävä tekijä tässä on mielestäni se, että viime vuodet ovat olleet poikkeuksellisia monella tavalla. Niistä ei mielestäni kannattaisi tehdä kovin pitkälle johtavia johtopäätöksiä suuntaan tai toiseen.
Korostan kuitenkin, että epävarmuustekijät voivat kääntyä nopeasti toiseenkin suuntaan. Fed on kääntänyt takkia kiristämisen kanssa ennenkin – kannattaa tutustua, mitä tapahtui muutama joulu sitten ja miten kelkka kääntyi nopeasti. Koronapandemian eteneminen ja varsinkaan päättäjien toimien ennustaminen ei onnistu keneltäkään. En usko, että tietävät itsekään, joten voimakkaiden näkemyksien ottaminen esimerkiksi Suomen mahdollisista rajoituksista tai elvytyksestä on mielestäni turhaa. Näiden syiden takia on mielestäni vaarallista lukittautua tiettyyn näkemykseen. Voin siis olla ensi viikolla eri mieltä tulevasta ja silloin saa taas kuulla, miten on takinkääntäjä, minkä takia en tykkää antaa markkinakommentteja. Mutta silti: “When the facts change, I change my mind. What do you do, sir?” 
Toivottavasti tämä kirjoitus onnistui käsittelemään huolesi, murheesi ja näkemykseni. Korostan vielä, että nämä olivat minun omia näkemyksiäni ja kukin analyytikko päättää omansa. Minä päätän vain seuraamieni yhtiöiden suositukset (5 positiivista ja 5 negatiivista) ja olen usein väärässä niissäkin, vaikka omasta mielestäni osaan hommani varsin hyvin. Helppoa hommaa tämä ei ole, ja kaikki itselleen rehelliset sijoittajatkin tekevät virheitä.
Vielä viimeisenä asiana: sijoittamisessa voittavat lopulta aina optimistit. Siinäkin voidaan tietysti mennä yli, mutta pitkällä tähtäimellä positiivisuus on paljon palkitsevampaa kuin synkistely. Tämä kannattaa muistaa, varsinkin jos sattuu itse olemaan taipuvainen pessimismiin 
Hyvää itsenäisyyspäivää  ja hyviä sijoituksia!
Juha
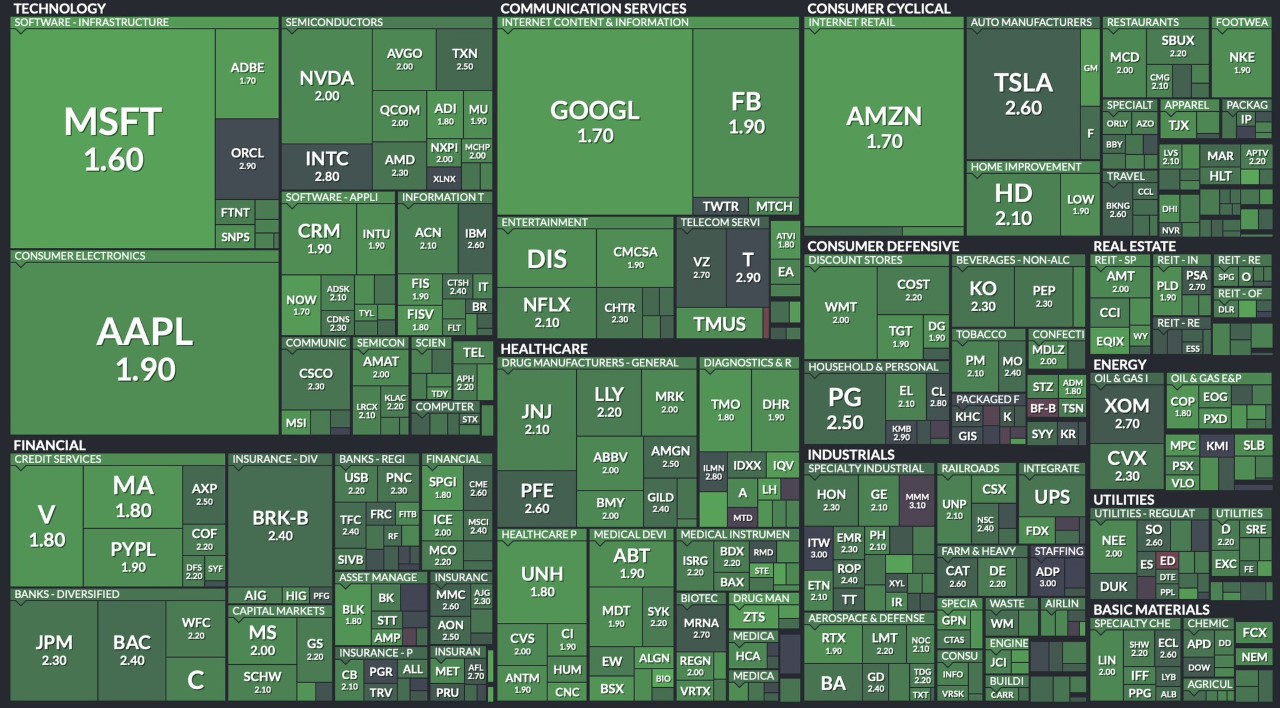
PS. Me ollaan muuten tälläkin hetkellä ihan negapettereitä verrattuna Wall Streetin analyytikkoihin. Siellä kehotetaan ostamaan kaikkea, pelkkiä vihreän eri sävyjä on sijoittajille tarjolla. Varastin kuvan Twitteristä (minun profiilista löytyy) enkä mene vannomaan kuvan faktapohjaa, mutta ei se ainakaan minulle olisi yllätys. Analyytikot on yleensä valtaosin positiivisia, kuten varmasti tiedätte.