# Inderes Oyj - "Yhtiö kuuluu kaikille"
**URL:** https://forum.inderes.com/t/inderes-oyj-yhtio-kuuluu-kaikille/17104
**Category:** Osakkeet
**Tags:** inderes, osakkeet, inderes-oyj, inderes-group
**Created:** [Huhtikuu 16, 2021, 3.16pm UTC](https://forum.inderes.com/t/inderes-oyj-yhtio-kuuluu-kaikille/17104 "2021-04-16T15:16:49Z")
**Posts on this page:** 8
**Page:** 123
### Author:  [@Karhu\_Hylje](https://forum.inderes.com/u/Karhu_Hylje)
#### Post date: [Syyskuu 23, 2026, 6.08am UTC](https://forum.inderes.com/t/inderes-oyj-yhtio-kuuluu-kaikille/17104/2714 "2026-09-23T06:08:45Z")
> [@Karhu\_Hylje](#):
>
> Sitten epävarmuudesta optimismiin. Sauli maalaili tuoreessa Vilen & Heikkilässä jopa 10 listatumista tälle syksylle jo listautuneiden lisäksi. Se tietäisi Inderesille taas hyvää kasvuaihiota seuraavalle vuodelle.
Seurataanpa miten Sauli osuu veikkailuissaan. Tänään saatiin uusi listautuja ja korkean profiilin sellainen kun Sensofusion ilmoitti listautumisestaan:
> **[Sensofusion Oyj suunnittelee listautumisantia ja -myyntiä ja listautumista...](https://www.inderes.fi/releases/sensofusion-oyj-suunnittelee-listautumisantia-ja-myyntia-ja-listautumista-nasdaq-helsingin-saannellylle-markkinalle)**
>
> Sensofusion Oyj Lehdistötiedote 23.9.2026 klo 8.00EI JULKISTETTAVAKSI TAI LEVITETTÄVÄKSI, SUORAAN TAI VÄLILLISESTI, YHDYSVALLOISSA, AUSTRALIASSA, KANADASSA, HONGKONGISSA, JAPANISSA, UUDESSA-...
1/10
Mielestäni jokainen listautuminen Suomessa (tai poistuminen) on Inderesille merkityksellinen Inderesin vahvan markkina-aseman vuoksi.
---
### Author:  [@Karhu\_Hylje](https://forum.inderes.com/u/Karhu_Hylje)
#### Post date: [Syyskuu 23, 2026, 10.08am UTC](https://forum.inderes.com/t/inderes-oyj-yhtio-kuuluu-kaikille/17104/2715 "2026-09-23T10:08:25Z")
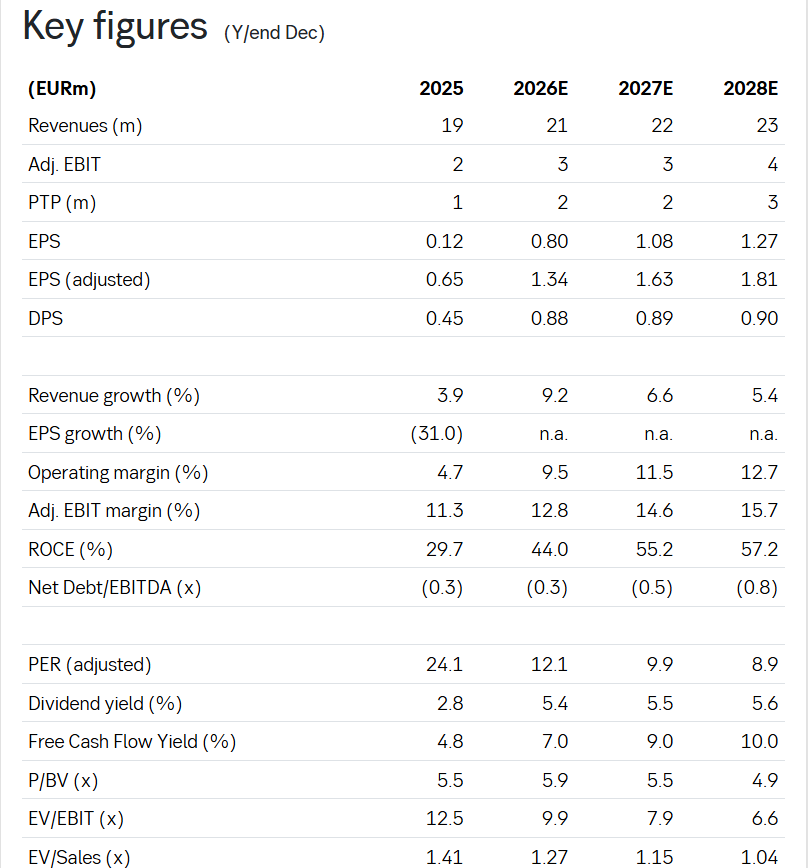
Pyöritelläänpä Inderesin arvostusta vähän kun viime aikoina tullut kommentoitua lähinnä markkina-aktiviteettia. Käytän pohjana SEBin ennusteita, jotka ovat alla. Tiivistelmä kirjoituksesta boldattuna lopussa.
> **[SEB Research](https://research.sebgroup.com/corporate/companies/2929/overview)**
SEBin ennusteilla Inderesin P/E(oik.)-luku on 10 ensi vuoden tuloksella. Tämä tulos syntyy 6,6% kasvulla (tänä vuonna kasvu ennusteissa 9,2%) ja 14,6% oikaistulla ebitillä (tänä vuonna 12,8% ennusteissa). Velkaisuuden paremmin huomioiva ev/ebit (oik) 8 vuonna 2027. Nuo arvostuskertoimet ovat noihin kasvuluikuihin nähden hyvinkin alhaisia. Mielestäni vielä odotettu 6,6% kasvu suhteessa listautumismarkkinan aktiviteettiin, kiihtyvään Suomen talouskasvuun sekä jo tämänvuotiseen 10% kasvuun on hyvin maltillinen. Tämän vuoden kasvu tehdään hiljaisten listautumisvuosien jälkeen.
Kannattavuudelta SEB odottaa selkeää tasoparannusta, mutta ovathan panostukset kansainväliseen kasvuun olleet nyt tänä vuonna koholla. Lisäksi odotan listautumisaktiviteetin tuovan lisää liikevaihtoa hyväkatteiseen analyysitoimintaan (joka tehostuu entisestään tekoälyllä?) sekä ohjelmistotoimintaan, joten tuo kannattavuusparannus ei ole niin kovin kummoinen. Kaikki toki riippuu, että kuinka paljon rahaa investoidaan esim. kansainvälistymiseen ensi vuonna.
Kannattavuuden ja kasvun yhteissumma on näillä SEBin ennusteilla noin 20 kun taas Inderesin tavoite on 30. Itse uskon että ensi vuonna Inderesin on hyvät mahdollisuudet päästä tälle tavoitetasolleen. Inderesin liikevaihdosta iso osa on vielä jatkuvaluonteista (52,8 %) ja asiakaspito on hyvä. Näillä on yleensä vielä arvostuskertoimia nostava vaikutus.
Analyysikin on jo melkein käytännön pakollista pörssiyritykselle ollaksesi validi sijoituskohde. Itsekin osaan kyllä numeroita pyöritellä itsekseni, mutta haluan aina verrata saatuja lopputuloksia analyytikon numeroihin. Tai käytän juuri pohjana analyytikoiden ennusteita.
Tällä arvostuksella Inderes olisi varmasti kiehtova lisäpalanen moneenkin yritykseen (mediatalot, pankit, välittäjät jne.), mutta epäilenpä että Inderesin pääomistajilla on mitään intoa myydä.
Ja hei, **osinkotuotto 5,4%** SEBin mukaan ensi vuonna. Ei muuten ole jos osakekurssi matelee näin (omien ostot).
---
### Author:  [@Mikael\_Rautanen](https://forum.inderes.com/u/Mikael_Rautanen)
#### Post date: [Syyskuu 24, 2026, 12.43pm UTC](https://forum.inderes.com/t/inderes-oyj-yhtio-kuuluu-kaikille/17104/2716 "2026-09-24T12:43:47Z")
Täällä Vernerin kanssa vastailtiin moniin näihin kysymyksiin yhdessä (17:47)
https://www.youtube.com/embed/mvlv4NNi0gc
---
### Author:  [@TJT](https://forum.inderes.com/u/TJT)
#### Post date: [Syyskuu 24, 2026, 1.44pm UTC](https://forum.inderes.com/t/inderes-oyj-yhtio-kuuluu-kaikille/17104/2717 "2026-09-24T13:44:53Z")
Mikael ehti jo käydä videomuodossa kommentoimassa osaa teemoista, mutta laitetaan ajatukset silti jakoon.
Erinomaisia nostoja @Karhu_Hylje ylempänä – olen pitkälti samaa mieltä siitä, että yhtiön nykyinen arvostustaso on houkutteleva suhteessa sen omistamiin laadukkaisiin palasiin. Muutamia ajatuksia kokonaisuudesta:
Henkilöriski ja sitouttaminen
Sijoitusteesin keskeinen huolenaihe on pitkään ollut henkilöriski, ja se on realisoitunut viime aikoina kouriintuvasti.
Yhteisötiimin ja podien tutuin ääni Verneri vaihtaa maisemaa salkunhoidon puolelle. Lähtö on poikkeuksellisen tuntuva, vaikka taustalla on merkittävä omistusosuus yhtiöstä jo ennen listautumista.
Salkunhoito vetää selvästi tekijöitä puoleensa ja Inderes on toiminut ponnahduslautana niin Petri Kajaanille, Matias Arolalle, Eemeli Oikariselle kuin Olli Vilpollekin. Onhan se sikäli loogista jos osakemarkkinat kiinnostaa ja halua on päästä vapaammin käymään kauppaa, onnistuessaan tulotkin ovat sitten ihan toisella pallokentällä kuin analyytikolla.
Yhteisötiimissä ja analyysipuolella vaihtuvuutta on ollut lyhyessä ajassa muutenkin reippaasti (mm. Eero lähti ulkomaille ja Antti isoinen saappaine Sampoon).
Myös femmen osalta herää kysymyksiä: hanketta näkyvästi vetänyt Kaisa lähti talosta, mikä herättää pohtimaan onko projekti ollut tekijöidensä mielestä onnistunut ja miltä tulevaisuus näyttää.
Toivotetaan Iikalle ja Tomille tsemppiä Vernerin korvaamisen kanssa!
Saappaat ovat suuret, mutta heille aukeaa samalla erinomainen tilaisuus kasvaa rooleissaan. Onneksi yhtiö on viime vuosina hajauttanut riskiä kasvattamalla ohjelmistoja ja tapahtumatuotantoa, jotka eivät nojaa yhtä vahvasti yksittäisiin kasvoihin ja henkilöriskiä on saatu alennettua.
Osakkeen dynamiikka ja tase
Mitä itse osakkeeseen tulee, arvostus näyttää edulliselta edellyttäen, että avainhenkilöiden poistumat pystytään korvaamaan ilman liiketoiminnan sakkaamista.
Vaihto on osakkeella niin ohutta ja yhtiö markkina-arvoltaan pieni, että yksikin isompaa positiota rakentava ostaja kääntäisi kurssin nopeasti yläviistoon.
Jos taas liiketoiminnan kehitys jatkaa mörnimistä, heikko kiinnostus osakkeeseen pysyy ymmärrettävänä. Mikäli taas tämän vuotinen kasvutrendi saataisiin pidettyä niin toivottavasti omien osto -puolue pysyy vallankahvassa enkä panisi vastaan entistä suurempaakin vaalivoittoa.
Listautumismarkina on elpynyt erinomaista tahtia ja markkina antaa yhtiölle tällä hetkellä vetoapua vuosien tauon jälkeen! Ehkä tekoälyhuumakin saavuttaa ensi vuonna Suomen ja saadaan vaikka joku raksafirma lisääkin pörssiin niiden vetämänä.
Kansainvälistymisestä
@Harri_Sieppi on ehtinyt asettua taloksi nyt noin puolen vuoden ajan. Olisi erittäin kiinnostavaa kuulla hänen havaintojaan:
- Mitkä ovat olleet kansainvälisen laajentumisen suurimmat pullonkaulat käytännössä?
- Mitä konkreettisia kehityskohteita ja korjausliikkeitä on tunnistettu?
Tästä saisi mainion podcast-jakson syksyn iltoihin vaikkapa Mikaelin tai Antti Luiron kanssa!
---
### Author:  [@Montau](https://forum.inderes.com/u/Montau)
#### Post date: [Syyskuu 28, 2026, 9.49am UTC](https://forum.inderes.com/t/inderes-oyj-yhtio-kuuluu-kaikille/17104/2718 "2026-09-28T09:49:30Z")
> **[Sisäpiiritieto, tulosvaroitus: Inderes nostaa kannattavuusohjeistustaan ja...](https://www.inderes.fi/releases/sisapiiritieto-tulosvaroitus-inderes-nostaa-kannattavuusohjeistustaan-ja-tarkentaa-liikevaihto-ohjeistusta-tilikaudelle-2026)**
>
> Inderes Oyj, Yhtiötiedote, Sisäpiiritieto 28.9.2026 klo 12.43Sisäpiiritieto, tulosvaroitus: Inderes nostaa kannattavuusohjeistustaan ja tarkentaa liikevaihto-ohjeistusta tilikaudelle 2026Inderes...
Inderes nostaa kannattavuusohjeistustaan tilikaudelle 2026 ja arvioi nyt oikaistun EBITA-%:n olevan 12-14 % (2025: 11,4 %). Lisäksi yhtiö arvioi vuoden 2026 liikevaihdon kasvavan 6-9 %. Aiemmin yhtiö arvioi vuoden 2026 liikevaihdon kasvavan ja oikaistun EBITA-%:n olevan 10-13 %.
---
### Author:  [@Karhu\_Hylje](https://forum.inderes.com/u/Karhu_Hylje)
#### Post date: [Syyskuu 28, 2026, 9.54am UTC](https://forum.inderes.com/t/inderes-oyj-yhtio-kuuluu-kaikille/17104/2719 "2026-09-28T09:54:52Z")
Vaisu posari valitettavasti. SEBillä oli jo ennen tätä odotuksissa 9,2% kasvu tälle vuodelle ja nyt keskikohta vain 7,5%. Kannattavuusennustekin lähellä ohjeistuksen keskikohtaa. No parempi kuitenkin posari kuin ei posaria.
Edit. Mutta heikkoutta ilmeisesti siellä missä sitä eniten salliikin nähdä eli tapahtumaliiketoiminan myyntimix. Arvokkailla alueilla (mm. jatkuvan liikevaihdon kasvu) kehitys hyvää. Mukava myös lukea, että tekoälyn hyödyt näkyvät jo numeroissa:
_Liikevaihdon kasvun taustalla on ohjelmistoliiketoiminnan vahva kasvu vuoden toisella puoliskolla, yleisen markkinatilanteen piristyminen sekä analyysiliiketoiminnan jatkuvan liikevaihdon kasvu. Kannattavuuden parantumiseen vaikuttavat odotuksia vahvempi myynti, analyysiliiketoiminnan vahva tuloskehitys sekä sisäisen tehokkuuden parantuminen muun muassa tekoälytyökalujen käyttöönoton myötä. Kaikkien liiketoimintayksiköiden arvioidaan kasvavan vuonna 2026. Tapahtumaliiketoiminnan kannattavuuden arvioidaan jäävän edellisvuotta heikommaksi myyntimixistä johtuen._
---
### Author:  [@Karhu\_Hylje](https://forum.inderes.com/u/Karhu_Hylje)
#### Post date: [Syyskuu 28, 2026, 10.38am UTC](https://forum.inderes.com/t/inderes-oyj-yhtio-kuuluu-kaikille/17104/2720 "2026-09-28T10:38:44Z")
SEBin tuoreet kommentit:
### Specifies sales growth guidance and lifts EBITA margin guidance
#### Inderes raises its FY/26 guidance, driven by continued strong growth momentum within software. Also, the profitability trend in the research business has been good. In its new guidance, Inderes sees FY/26 sales growth of 6-9% and an EBITA margin of 12-14%. Prior to the guidance increase, we had forecast 2026 sales growth of 9% and an EBITA margin of 12.8%, meaning our current estimate stands at the new range’s midpoint for EBITA. Thus, we see no material changes.
#### Sees FY sales growth at 6-9%, EBITA margin at 12-14%; we are at new mid-point for EBITA
Inderes just specified its sales guidance saying the FY/26 sales growth is now seen in range of 6-9% (previously: ‘Revenue increases from 2025’). At same, the EBITA margin guidance was hiked and the company now sees 2026 margin to be in range of 12-14% (previous range: 10-13%). We had already expected 2026E sales growth of 9% and EBITA margin of 12.8%, meaning our estimates are in line with the new guidance. While our sales growth estimate is represent the high-end of the new range our EBITA margin estimate of 12.8% is marginally below the new range mid-point. Summing, up our FY/26E EBITA is now 0.3% of the calculated new guidance mid-point EBITA. Thus we do not see the revised guidance to trigger material changes to our estimate.
As a background to the new guidance Inderes notes strong growth in Software business during the second half of the year, improvement in overall market conditions, and continued growth in recurring revenue in the Research business. Looking at the profitability, in addition to stronger than expected sales, the good development owes to Research business, as well as improved internal efficiency, supported in part by the adoption of AI tools. Inderes also notes that all business units are expected to grow in 2026. The profitability of the Events business is expected to be weaker than in the previous year due to the sales mix. In H2, we have expected the software business to grow slightly faster than in H1 (23% y/y). Thanks to increased number of research contracts, we expect also the research business growth to accelerate slightly in H2.
> **[SEB Research](https://research.sebgroup.com/corporate/reports/144219)**
---
### Author:  [@Mikael\_Rautanen](https://forum.inderes.com/u/Mikael_Rautanen)
#### Post date: [Syyskuu 28, 2026, 11.44am UTC](https://forum.inderes.com/t/inderes-oyj-yhtio-kuuluu-kaikille/17104/2721 "2026-09-28T11:44:12Z")
Me hiljennymme täällä hiljaisen jakson hiljaisuuteen, ja palaamme siis 27.10. liiketoimintakatsauksen merkeissä!
Yhtiön ulkopuolisille vapaan spekuloinnin jatkaminen tässä ketjussa luonnollisesti sallittua 🙂
[Edellinen sivu](https://forum.inderes.com/t/inderes-oyj-yhtio-kuuluu-kaikille/17104.md?page=122)