Skulle man kunna säga om Narvis siffror att Harvias framgång inte bara beror på coronarelaterad efterfrågan, som tvivlarna har hävdat? Om det bara vore corona, skulle samma sak synas även hos andra. Nu kommer jag bara inte ihåg hur branden inträffade tidsmässigt.
9 gillningar
Man måste komma ihåg att Narvis produktionsanläggning brann förra året, vilket säkert delvis störde Narvis tillväxt.
Men till själva frågan, för mig är det tydligt att Harvia goda utveckling inte bara har berott på coronan.
14 gillningar
Man borde också göra Bottas till en Harvia (Harvian) “ambassadör” nu när han offentligt marknadsför bastun som det bästa med Finland. F1:s synlighet är mycket större, ända till Kina, än vad de som inte följer det tror.
22 gillningar
Det här är vad de funderar på nu
Henry Lahdensuo, OP Päijät-Häme, Lahti
Harvia: Sälj. Värderingen är alldeles för hög.
Marja-Leena Haapanen, Naisten Oma Pörssiklubi, Helsingfors
Harvia: Köp. Dyrt men högkvalitativt. Ledningen är kompetent och befinner sig i spa-megatrenden globalt. Bastuugnarna kommer att hettas upp ytterligare.
Tero Wesanko, Alexandria, Helsingfors
Harvia: Öka. Stark historik i att skapa ägarvärde och lönsamma företagsarrangemang. Fortfarande utrymme att växa på spa- och bastumarknaden.
42 gillningar
Jag bedömde Harvia (Harvia:s) potential för nästa år. När man tänker på de potentiella avkastningarna från framtida investeringar (Muurame, USA-fabriken etc.), borde man då jämföra den gjorda investeringen med justerad avkastning på investerat kapital (=103 %)?
Och vad är det nuvarande värdet på Harvias lokaler, är det investerat kapital exklusive goodwill (= 37,942 M€)?
1 gillning
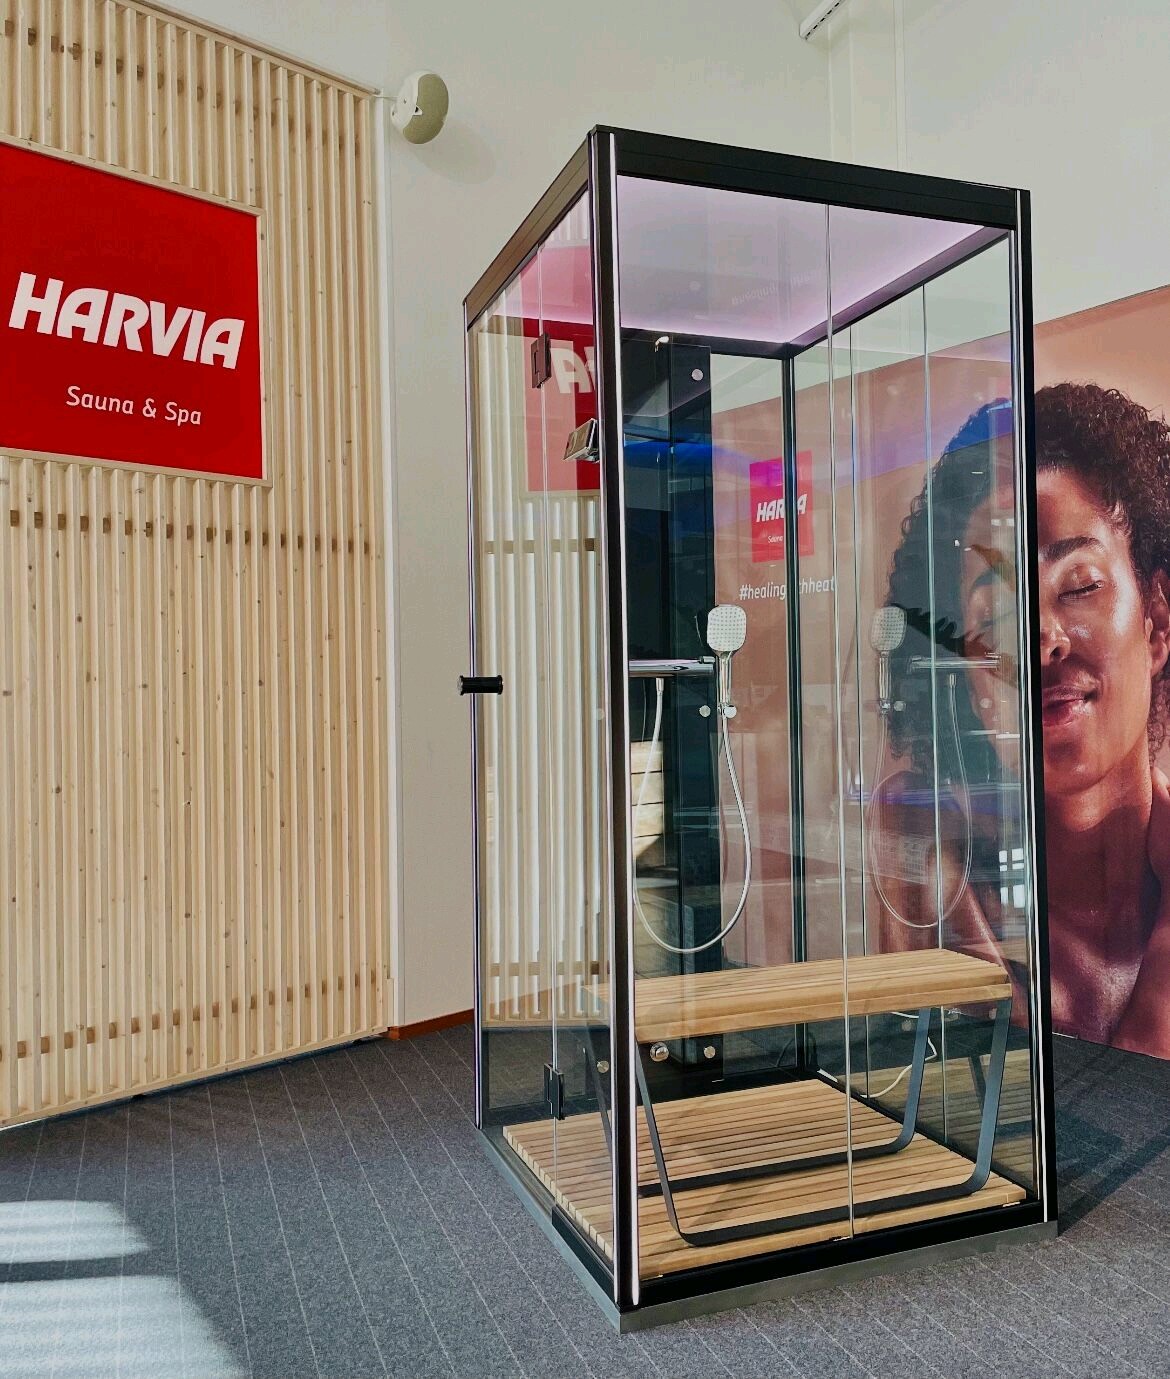
Styrelsemedlem Adlercreutz presenterar Harvia-nyheter på Linkedin. Om en sådan kombination av dusch och ångbastu installeras i varje nytt eller renoverat hyreshus, borde det synas på omsättningssiffrorna också.
88 gillningar
{“content”:“Jag har funderat på Harvia och undrar varför vissa analytiker anser att Harvia är för dyrt.\n\nVad skulle vara det rätta priset för Harvia? Om Harvia presterar enligt förväntningarna framöver, det vill säga att det inte blir några överdrifter.\n\nVad händer om Harvia i de kommande delårsrapporterna är utan överraskningar, det vill säga att de presenterar exakt samma siffror som P.Kajala, till exempel? Vanligtvis, om ett tillväxtbolag har en svag delårsrapport, det vill säga ingen positiv vinstvarning eller överraskning, så dyker kursen kraftigt. Varför skulle Harvia dippa?\n\nHittills har Harvia alltid överraskat, och har denna oförutsägbarhet lett till att aktiepriset inte har hittat ett stabilt läge som alla anser vara det rätta?”,“target_locale”:“sv”}
6 gillningar
Kesko rapporterade just sina försäljningssiffror för augusti. Tillväxten inom bygg- och installationsteknik ligger fortfarande klart över trendlinjen. Det bådar gott även för Harvia…
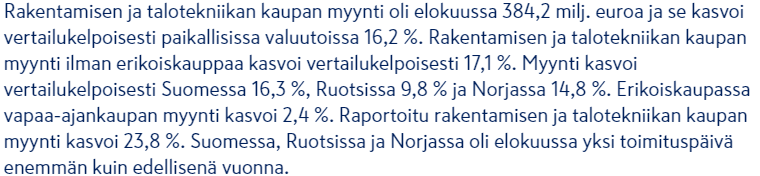
Här är en länk till nyheten från motsvarande period 2020: Keskon vertailukelpoinen myynti kasvoi elokuussa
51 gillningar
Hmm. varför skulle inte Harvia dippa om det kom en delårsrapport som bara skulle uppfylla prognoserna? Hittills har alla siffror överträffats rejält i delårsrapporterna. Redan i förra rapporten började den dyka direkt, även om den var utmärkt.
10 gillningar
Inte direkt relaterat till Harvia, men Keskos (Bygg och hemförbättring) euromässiga försäljningstillväxt torde påverkas av de kraftiga prishöjningarna. Det vore intressant att veta de faktiska försäljningsvolymerna i bakgrunden.
2 gillningar
Åh nej. Kesko-siffrorna har verkligen korrelerat starkt med Harvia-varningarna. Nu är det bara att vänta på en vinstvarning 
30 gillningar
Innan den senaste kvartalsrapporten hade Harvia gett en positiv vinstvarning (som alltså redan avslöjade Q2-siffrorna), vilket naturligtvis ledde till en rejäl uppgång.
Innan vinstvarningen (16.7.) rörde sig kursen runt 54,00-nivåerna. Efter vinstvarningen steg kursen med ~20% under de följande veckorna, med kursen som redan nådde 64-65-nivåerna. Efter delårsrapporten (där siffrorna mindre överraskande var precis de som redan varit kända i en månad) (12.8.) sjönk kursen med ~10%, vilket alltså fortfarande var betydligt högre än före avslöjandet av Q2-siffrorna. Sedan dess har huvudägarens försäljningar sänkt kursen till nuvarande nivå, som alltså nu är ungefär densamma som före vinstvarningen i juli.
Harvias förra rapport överträffade alltså återigen prognoserna med råge, men en månad tidigare hade en vinstvarning spoilat siffrorna i förväg, varefter nya “prognoser” upprättades, vilka Harvias resultat i augusti “överraskande” träffade. Detta var känt av alla som följde bolaget, och jag kan inte ange någon anledning till kursfallet på rapportdagen. Med allt detta i åtanke ser priset faktiskt till och med attraktivt ut, om man jämför det med att kursen efter vinstvarningen i juli nådde över 20% högre än nuvarande nivå och bolaget sedan dess bara har förbättrat sin utveckling.
78 gillningar
Intressant att Narvik växte med över 22% mellan 2019-2020 och resultatet mer än tredubblades. Det berättar om en ganska gynnsam marknad. Och med facit i hand är det lätt att frodas i medvind, till exempel för Narvi eller Harvia. Restriktionerna ökade dock efterfrågan och samtidigt skruvades priserna upp. Tydligen har kostnaderna också hållits i schack, så BRAVO!
Jag vet inte om det finns en risk, eller om/när den finns, hur stor den är, att den positiva marknaden istället vänder till motvind. Nu investeras det dock i extra kapacitet, så på det sättet kan även Harvias verksamhet vara sårbar om efterfrågan planar ut och eventuellt ökade tillverkningskostnader inte längre kan föras över till produkternas priser. Nåväl, åtminstone Kesko:s rapport ger indikationer på att det inte är någon idé att oroa sig för bastubad, åtminstone inte i den omedelbara framtiden.
15 gillningar
Man bör alltid strikt skilja mellan “lockande” och “mer lockande”. Harvia-priset är uppenbarligen mer lockande nu än när det var 64 euro, eftersom det inte har kommit något negativt från verksamheten sedan dess, men om man funderar på om det är lockande nu, har inga tidigare kursnoteringar någon betydelse. Det enda som spelar roll är förhållandet mellan det nuvarande priset och företagets verkliga värde.
21 gillningar
Jag kommer inte att gissa Harvia:s verkliga värde, men tack och lov gör Kajaani det professionellt: Harvia: Yhtiöstä johtumaton kurssilasku avaa hyvän pelipaikan - Inderes
“Värderingen är enligt vår mening attraktiv med tanke på Harvia:s höga kvalitet och goda tillväxtutsikter.”
Tiden får utvisa hur det verkligen ligger till, men med denna information har jag ingen anledning att tvivla på @Petri_Kajaani:s åsikt.
34 gillningar
Joo, det är en helt logisk plats att använda “lockande”, han jämför inte med tidigare kurser.
Har ni förresten, ni Harvia-intresserade, själva försökt uppskatta Harvias “fair value”? Fundera ni genom olika scenarier eller hur gör ni? Vilken uppskattning kommer ni fram till?
2 gillningar
Gå igenom @Saapasjalkakissa:s prognoser i den här tråden. Har slagit vår analytiker i ganska många kvartal i rad..
10 gillningar
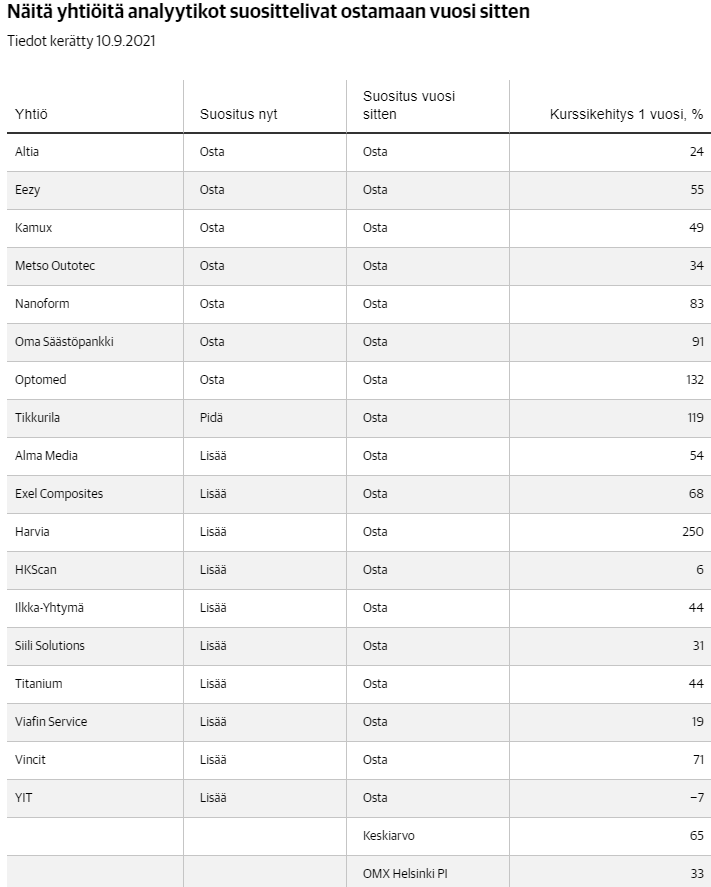
Den investerare som tog Harvia som ett köpråd till stöd för sitt investeringsbeslut kan gratulera sig själv, eftersom aktiekursen har stigit med hela 250 procent.  Murvarning.
“Harvias aktie har varit riktigt het, och huvudägaren Onvests portföljlättnad skadade inte utvecklingen nämnvärt, utan kursfallet har till och med setts som en bra möjlighet att hoppa på tåget. Bastumarknaden drar fortfarande starkt. Den ökade efterfrågan har medfört leveransutmaningar för Harvia, men bolaget har ändå visat stark tillväxt och lönsamhet. Dessutom har Harvia kunnat göra relevanta och kompletterande förvärv längs vägen”.
10 gillningar
Det är ganska meningslöst att tillbe gamla rekommendationer, särskilt när en del av kursutvecklingen har kommit från (artificiell) stimulans.
Nedan är en något politisk syn på aktien: “Bra om du har investerat, men också bra om du inte har det, för du kan alltid köpa vid nedgångar!”
Harvias aktie har varit riktigt het, och huvudägarens Onvests portföljlättnad har inte ens skadat utvecklingen särskilt mycket, utan kursnedgången har till och med setts som ett bra tillfälle att hoppa på.
6 gillningar
2021 H1-siffrorna visar en ökning på 88,4% jämfört med förra året. Jag är lite lat nu och undrar (kom EOS-siffrorna med för resten av året, det antar jag), med ny kapacitet som färdigställs i USA och som även kom i början av året osv. och orderstocken är lång och vi köpte även Kirami och Saunakivet, finns det någon anledning till att tillväxten skulle avta under H2 så att vi skulle hamna i @Petri_Kajaani 2021 helårstillväxtprognos på +65% i omsättning.
Rörelseresultatet% har också utvecklats väl, men Kirami och stenarna är förmodligen inte lika lönsamma, men finns det anledning att vara orolig för de justerade siffrorna?
Nedan de realiserade siffrorna:
Januari–juni 2021:
- Omsättningen växte med 88,4 % och uppgick till 86,5 miljoner euro (45,9). Omräknad med jämförbara valutakurser växte omsättningen med 93,9 % och uppgick till 88,9 miljoner euro. Förvärvens inverkan på tillväxten var betydande, men även den organiska omsättningstillväxten var stark, 60,8 %. EOS-siffrorna har konsoliderats från och med 2020-05-01, så Harvia:s siffror för januari-april 2021 inkluderade oorganisk tillväxt.
Min inställning är att ny kapacitet kommer att tas i produktion och att den kommer att generera goda resultat utan större säsongsvariationer (men kommer det att ske eller inte?), kanske mer säsongsvariationer nästa år och vi får se hur marknaden utvecklas.
Pengar strömmar in i kassan i en ganska snabb takt, jag motsätter mig inte ens en liten höjning av utdelningen, men föredrar hellre förvärv som ökar ägarvärdet?
“Vi har kunnat förbättra vår operativa kapacitet genom att öka personalstyrkan och förlänga arbetspassen. Introduktionen av ny personal har varit mycket framgångsrik, och vi har kunnat bibehålla produktiviteten på Harvia:s normala goda nivå. Dessutom har vi slutfört investeringsprojekten i Rumänien.”
Råvarupriser som stål skulle kunna vara ett orosmoment, liksom fraktkostnaderna… å andra sidan skulle vi kanske kunna höja priserna med hänvisning till dem och förmodligen kommer stål- och fraktkostnaderna att stabiliseras under 2022. Kanske förblir priserna på bastuprodukter ändå högre.
11 gillningar