Laitetaanpas tähän nyt vähän viiveellä yhteenveto myös Q4 2025:sta. Vaihteeksi kuitenkin ihan hyvä kvartaali.
Liikevaihto 76 MSEK, josta tuotemyynti 61 MSEK, parisenkymmentä hoidettua Idefirix-potilasta. Koko vuoden 2025 liikevaihto kasvoi n. 30 % vuodentakaisesta. Q4 kassavirta oli silti 178 MSEK pakkasella, ja koko vuoden kassavirta vastaavasti -549 MSEK. Kassassa oli jäljellä 701 MSEK.
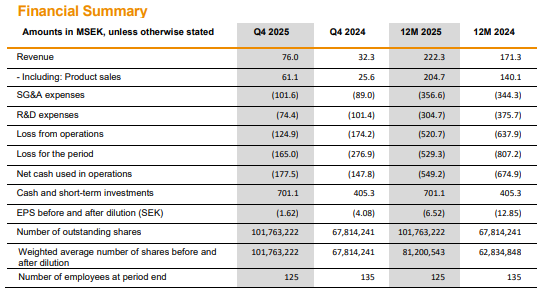
Hansa ohjeisti Q1 2026:sta heikompaa kuin päättyneestä kvartaalista, ja parannusta tilanteeseen voisi tulla vuoden loppupuoliskolla. US launch on suunniteltu vuoden lopulla (Q4), ja tähän saatiin osaltaan toivoa siitä, että Hansa uutisoi FDA:n hyväksyneen imlifidaasin BLA:n (Biologics License Application) 18.2.
Itse kävin tämän rapsan vain kevyesti läpi, vaikka jonkinlainen Hansa-positio salkusta edelleen löytyy. Redeye:n Q&A-puolelta löytyi kuitenkin bongaus, jonka mukaan Redeye ei näe USA:n markkinalla luovutettujen munuaisten puutetta vastaavana rajoitteena kuin Euroopassa. Analyytikko Richard Ramanius:n mukaan USA:ssa priorisoidaan imlifidaasin kohderyhmää: “Hansa has an advantage in that US decision makers prioritise highly sensitised patients because they want to reduce dialysis dependence.” Redeye on toki tähän asti ollut varsin pihalla Hansa-analyysissään, joten vaikea sanoa, millainen arvo tällä lausunnolla on. Analyytikko on nyt ainakin vaihtunut.
Odotukset lepäävät edelleen pääosin tuon US launchin ja USA:n markkinapotentiaalin varassa.