Grab neuvottelee 2 miljardin dollarin lainasta ostaakseen indonesialaisen GoTo Groupin.
Ns. siltalainan kesto olisi 12 kuukautta, neuvottelut ovat kuitenkin alkuvaiheessa. Tämä yrityskauppa voi olla yksi Kaakkois-Aasian merkittävimmistä teknologiadiileistä.
Alla on artikkeli, jossa pohditaan sitä, että Grabilla on nyt 7,5 miljardin dollarin kassa ja mitä se sillä aikoo tehdä. Suhteellisen pitkä ja kattava juttu, mutta ei kovin vaikeaa asiaa… tosin silti saatan ymmärtää jotain väärin.
Yhtiö saattaa olla artikkelin mukaan olla tekemässä isoja liikkeitä esim. ostamalla kilpailijoita tai laajentumalla Kaakkois-Aasiassa. Kirjoituksessa pohditaan erityisesti mahdollista jättikauppaa Indonesian GoTon kanssa sekä muita potentiaalisia ostokohteita.
Teksti käy läpi myös ruokakuljetus- ja fintech-alueen vaihtoehtoja sekä riskejä, kuten mm- regulaation ja integraation haasteita.
Ihan mielenkiintoinen katsaus siihen, mihin Grab saattaa käyttää kassansa. En itse osaa arvioida sitä, miten realistisia tai/ja järkeviä ajatuksia tekstissä olevat jutut ovat. Omaan silmääni vaikutti ihan fiksulle jutulle.
Ketjussa kerrotaan, että siitä on kehittymässä supersovellus Kaakkois-Aasiassa, joka tarjoaa taksi-, ruoka-, päivittäistavara- ja vakuutuspalveluja sekä rahoitusratkaisuja.
Yhtiö toimii kevyellä mallilla yhteistyössä miljoonien kumppaneiden kanssa. Alustalla käytetään vuosittain 20 miljardia dollaria. Yhtiön ns. “alue” kasvaa nopeasti, ja keskiluokka laajenee, mikä kasvattaa kysyntää.
Grab hyödyntää myös suurta pankittomien väestöä tarjoten lainoja ja maksupalveluja, lisäks ritys on ollut voitollinen kolme neljännestä putkeen.
Alla on Grabista tviittiketju, aika pitkälti tuttua perustietoutta ja sitten tviittaajan omia näkemyksiä. Ketjussa kerrotaan mm. miten yhtiö on juuri kääntynyt voitolliseksi, kasvaa nopeasti ja toimii valtavilla kasvavilla markkinoilla.
Tviittaaja ilmeisesti näkee siinä aliarvostetun pitkän aikavälin sijoituksen.
WeRide Secures Strategic Equity Investment from Grab, Partners to Deploy Robotaxis and Autonomous Shuttles in Southeast Asia
… The investment is part of a strategic partnership between both companies to accelerate the deployment and commercialisation of Level 4 Robotaxis and shuttles in Southeast Asia, and reflects a shared vision to seamlessly integrate WeRide’s autonomous vehicles (AVs) into Grab’s network to enhance service and safety levels.
…
Grab’s investment is expected to be completed by the first half of 2026, subject to customary closing conditions and WeRide’s preferred timing. It supports WeRide’s growth strategy to expand its commercial AV fleet in Southeast Asia and advance AI-driven mobility.
Asiasta on jo sovittu aiemmin maaliskuussa -25
This expanded partnership builds on a Memorandum of Understanding signed in March 2025, where WeRide and Grab committed to exploring the technical feasibility, commercial viability, and job creation potential of AVs in the region.
Täällä on keskustelua Grabista jo jonnin verran, mutta linkitän silti tekemäni pitchauksen yhtiöstä. Se ei mene hirveän syvälle, mutta mielestäni ihan hyvä ensipuraisu jos tuntuu, että yhtiö ei oikein lähde avautumaan.
Sisältö oli varsin mielenkiintoista kuultavaa liittyen karttojen reaaliaikaisuuteen ja miten GRAB on kehittänyt omaa hardwarea läheteille jotta Aasian muuttuva karttadata ja tiedot saadaan välitettyä kaikille (lähes reaaliaikaisesti), mm paikalliset sateet ja niiden intensiteetti saadaan autojen tuulilasinpyyhkijöiden nopeudesta. Kuuntelu suositus.
Anekdoottisena havaintona ainakin Saigonissa ja eräässä toisessakin vietnamilaisessa kaupungissa Grabin kilpailijat keltainen Be ja turkoosi Vinfast sähkötaksi ovat voimakkasti esillä, johtuen toki osittain voimakkaasta brändäyksestä. Grabin brändäyksestä ovat jäljellä lähinnä vain tummanvihreät mopokypärät jotka eivät oikein erotu katukuvassa. Vielä muutama vuosi sitten Grabin kuskit käyttivät myös firman liivejä kuten Be:n kuskit nykyisin
Grabilla ei siis missään nimessä ole monopoliasemaa nyt eikä varmaan tulevaisuudessakaan. Ainakin vietnamilaiset tuntuvat olevan innokkaita kilpailuttamaan palveluita pienen säästön perässä. No kyllä allekirjoittanut suomijunttikin siihen pari kertaa syyllistynyt…
Tviittaaja nostaa esille, miten Uber on onnistunut kääntämään bisneksensä hurjasta tappiosta ( yli 8 miljardin dollarin) valtavaksi voitoksi (tänä vuonna ehkä lähemmäs 9 miljardia).
Hän uskoo, että Grabon seuraava tekemään saman tempun, koska sen EBITDA on menossa (tai ainakin näyttää siltä) reippaasti plussalle seuraavina vuosina. Ainakin Grab on ollut ja on tällä hetkellä uskottava, niin miksipä ei onnistuisi samassa, missä Uber ja vielä paremmin…
Grab raportoi vuoden 2025 kolmannen neljänneksen tulokset
Liikevaihto kasvoi 22 % vuodentakaisesta (YoY) eli 17 % kiintein valuuttakurssein 873 miljoonaan dollariin vuoden 2025 kolmannella neljänneksellä, mikä johtui On-Demand- ja Financial Services -segmenttiemme kasvusta.
On-Demand GMV kasvoi 24 % vuodentakaisesta (YoY) eli 20 % YoY kiintein valuuttakurssein 5,8 miljardiin dollariin, minkä taustalla oli vahva YoY-kasvu On-Demand MTU:issa ja On-Demand-transaktioiden kokonaismäärässä (vastaavasti 16 % ja 27 %) sekä YoY-kasvu On-Demand GMV:ssä per MTU kiintein valuuttakurssein.
Kokonaiskannustimet olivat 585 miljoonaa dollaria neljänneksen aikana. On-Demand-kannustimet suhteessa On-Demand GMV:hen kasvoivat 21 peruspistettä vuodentakaisesta, mutta pysyivät ennallaan neljänneksittäin (QoQ) 10,1 %:ssa, kun jatkamme tuotetarjontamme käyttöönoton edistämistä Mobility- ja Deliveries-palveluissa.
Liikevoitto kolmannella neljänneksellä oli 27 miljoonaa dollaria, mikä oli 65 miljoonan dollarin parannus vuodentakaisesta, pääasiassa liikevaihdon kasvun, oikaistun EBITDA-marginaalien paranemisen ja kurinalaisen kustannushallinnan ansiosta.
Kauden voitto oli 17 miljoonaa dollaria, mikä oli 2 miljoonan dollarin parannus vuodentakaisesta, pääasiassa positiivisen liikevoiton ja alhaisempien tuloverokulujen ansiosta, osittain kompensoituna kauden alhaisemmilla nettorahoitustuotoilla.
Oikaistu EBITDA oli 136 miljoonaa dollaria neljänneksellä, mikä oli 46 miljoonan dollarin parannus vuodentakaisesta edellisen vuoden 90 miljoonasta dollarista, kun kasvatimme On-Demand GMV:tä ja liikevaihtoa samalla parantaen kannattavuutta Segment Adjusted EBITDA -perusteisesti.
Alueelliset konsernikulut2 olivat 95 miljoonaa dollaria neljänneksellä, mikä oli kasvu verrattuna edellisen vuoden 88 miljoonaan dollariin ja vuoden 2025 toisen neljänneksen 92 miljoonaan dollariin, mutta ne paranivat vuodentakaisesta ja neljänneksittäin suhteessa liikevaihtoon, kun lisäsimme liiketoiminnan operatiivista vipuvaikutusta.
Bruttokassalikviditeetti3 oli yhteensä 7,4 miljardia dollaria kolmannen neljänneksen lopussa, verrattuna 7,6 miljardiin dollariin edellisen neljänneksen lopussa ja 6,1 miljardiin dollariin edellisenä vuonna. Nettokassalikviditeetti4 oli 5,3 miljardia dollaria kolmannen neljänneksen lopussa, verrattuna 5,7 miljardiin dollariin edellisen neljänneksen lopussa.
Liiketoiminnan nettokassavirta oli 127 miljoonaa dollaria vuoden 2025 kolmannella neljänneksellä, mikä oli 464 miljoonan dollarin lisääntynyt ulosvirtaus vuodentakaisesta, ja johtui suuremmista pankkitoiminnan asiakastalletuksista ja lainaliiketoimintaan liittyvistä suuremmista kassavirroista, jotka osittain kompensoituivat paremmalla operatiivisella suorituskyvyllä. Oikaistu vapaa kassavirta oli 203 miljoonaa dollaria neljänneksen aikana, parantuen 54 miljoonalla dollarilla vuodentakaisesta, ja 283 miljoonaa dollaria viimeisen 12 kuukauden aikana, parantuen 185 miljoonalla dollarilla vuodentakaisesta. Oikaistun vapaan kassavirran paraneminen johtui kasvavasta kannattavuudesta ja vahvemmasta keskittymisestä käyttöpääoman hallintaan.
Muokkaus: omasta mielestäni positiivista jatkoa Grabille, markkina odotti enemmän ja jälkimarkkinoilla -6%. Syy tähän on varmaankin se, että rahavirta on negatiivinen ja kassavirta yleisesti heikkeni, mutta onko tämä kasvun myötä täysin odotettavissa?
Ihan hyvät numerot imo. Tän kanssa pitänee olla malttia, asiat eivät tapahdu hetkessä. Vaikea arvioida missä kohtaa asioita alkaa tapahtumaan niin että rupeaa kunnolla näkymään. Pidemmällä tähtäimellä pidän tästä myös alueellisen hajautuksen takia ja tarkoitus ostaa sellaiseen 5% painoon. Ei ole vielä tullut sellaista fiilistä että tätä olisi jo nyt “pakko olla” ja kertaalleen myin jo avausposition pois paremman tuottopotentiaalin perässä ja eilen palasin jos nyt sattuisi tulemaan merkittävästi yli ennusteiden olevat numerot.
Eniten mietityttää toi käteiskassan koko, ylläolevissa kommenteissa ja artikkeleissa sitä on aikaisemminkin jo pohdittu ja GoTo esim mainittuna. Ihan en ymmärrä miksi eivät osta omia takaisin, jos rahaa on noin helppo saada nostettua.
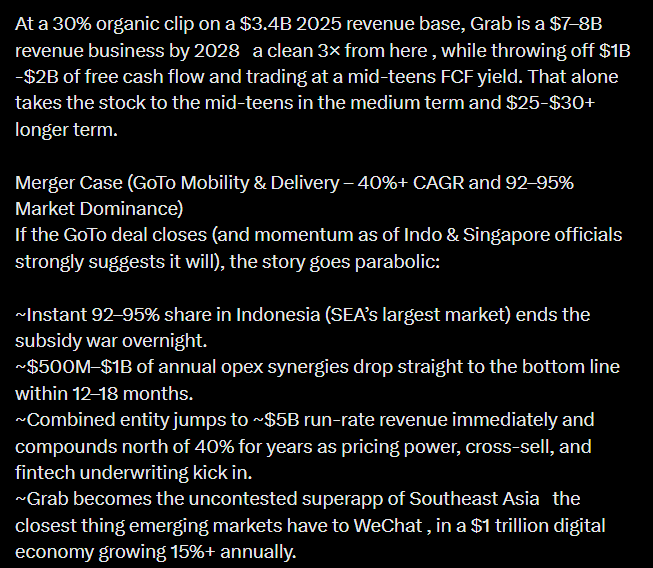
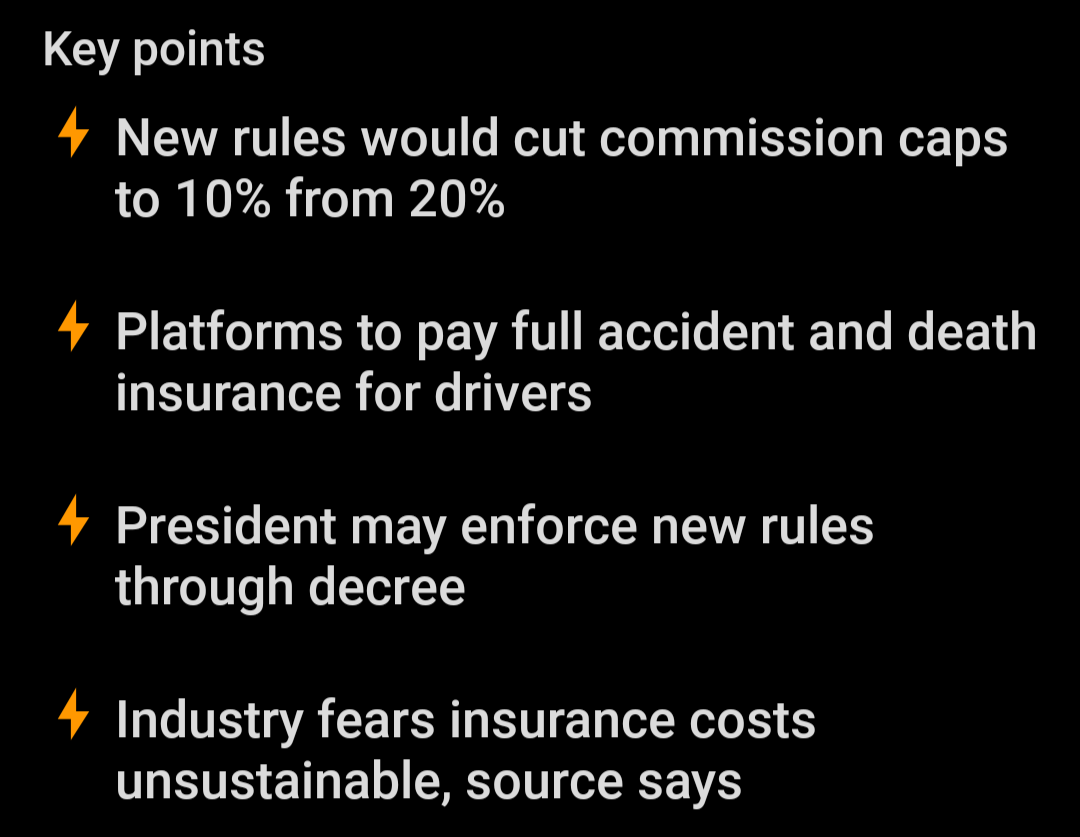
Alla olevassa tviitissä kerrotaan, että Indonesian presidentti Prabowo painostaa Grabia ja Gotoa turvaamaan ruokalähettien ja kuskien työpaikat sekä sen lisäksi lopettamaan hintasodat.
Tavoitteena presidentillä kotimaansa etu ja vakaammat markkinat. Tviitissä päätelläänkin, että tämä voisi parantaa Grabin kannattavuutta. Kilpailija Goto on yhä edelleen kipuillut tappiollisen kasvunsa kanssa.
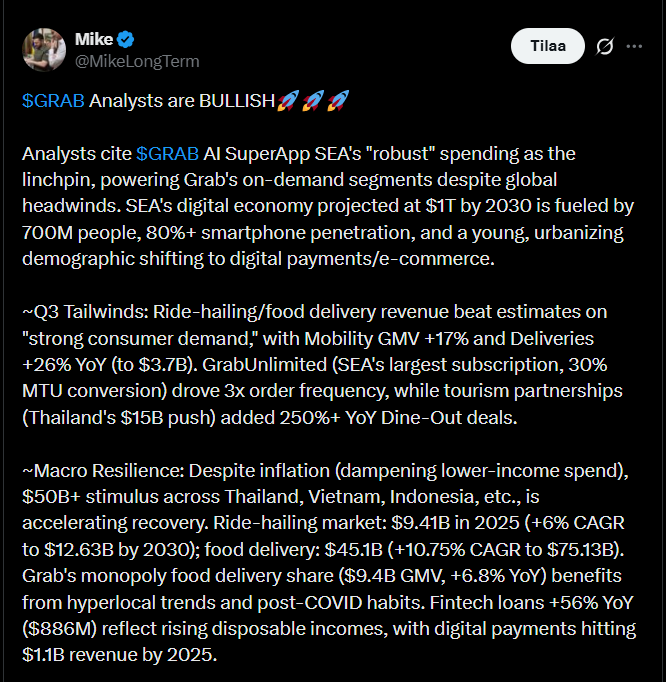
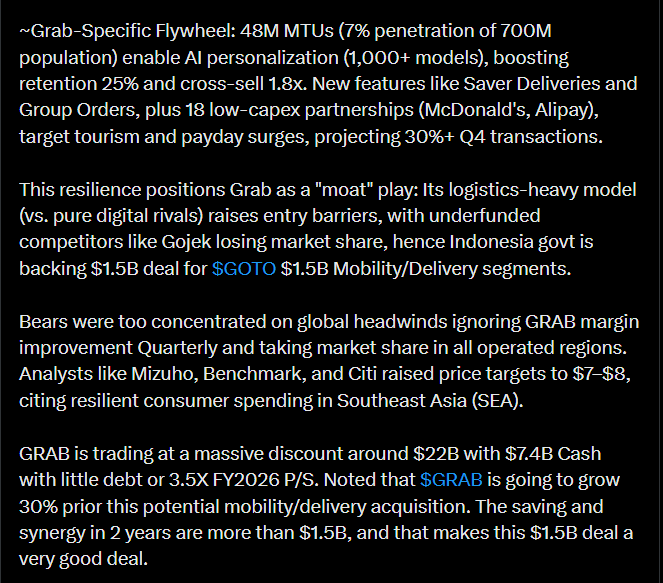
Alla olevan tviitin mukaan Grab jatkaa Kaakkois-Aasiassa vakaalla kulmakertoimella; kyyti- ja ruokapalveluiden käyttö on lisääntynyt sekä digimaksut ovat nousseet. Alueen nuori, nopeasti verkottuva väestö pitää kulutusta yllä, lisäksi kysyntää tukee myös se, että arjen palvelut löytyvät samasta sovelluksesta.
Tviitissä kerrotaan myös, että Q3:n pirteät luvut ja matkailun elpyminen vahvistivat näkymiä. Markkinoilla Grabia pidetään edelleen rakenteellisesti vahvana toimijana, jonka markkina-asema ja kannattavuus paranevat tasaisesti, vaikka makroympäristö ympärillä pysyy vaihtelevana.
Terveisiä Vietnamista! Kolmen viikon reissu menossa ja Grab on ollut kovassa käytössä sekä kyydin että ruoka kuljetusten suhteen. Vähän näkyy kilpailijoiden yrityksiä varsinkin pienemmissä kaupungeissa ( alle puoli milj as.) Ensi viikolla sitten Thaimaan puoli seurannassa. En omista kyseistä osaketta. Thaimaan Hua Hin tällä hetkellä, ei oikeastaan näy Grab:n kilpailijoita. Hotellin mini-bussissa rannalle joku Ranskalainen esitteli sovellusta sanoin “halvempi kuin tuk tuk”. Vertasin noin 220km matkaa Hua Hin-Bangkok, menee samoihin normi taxin kanssa.
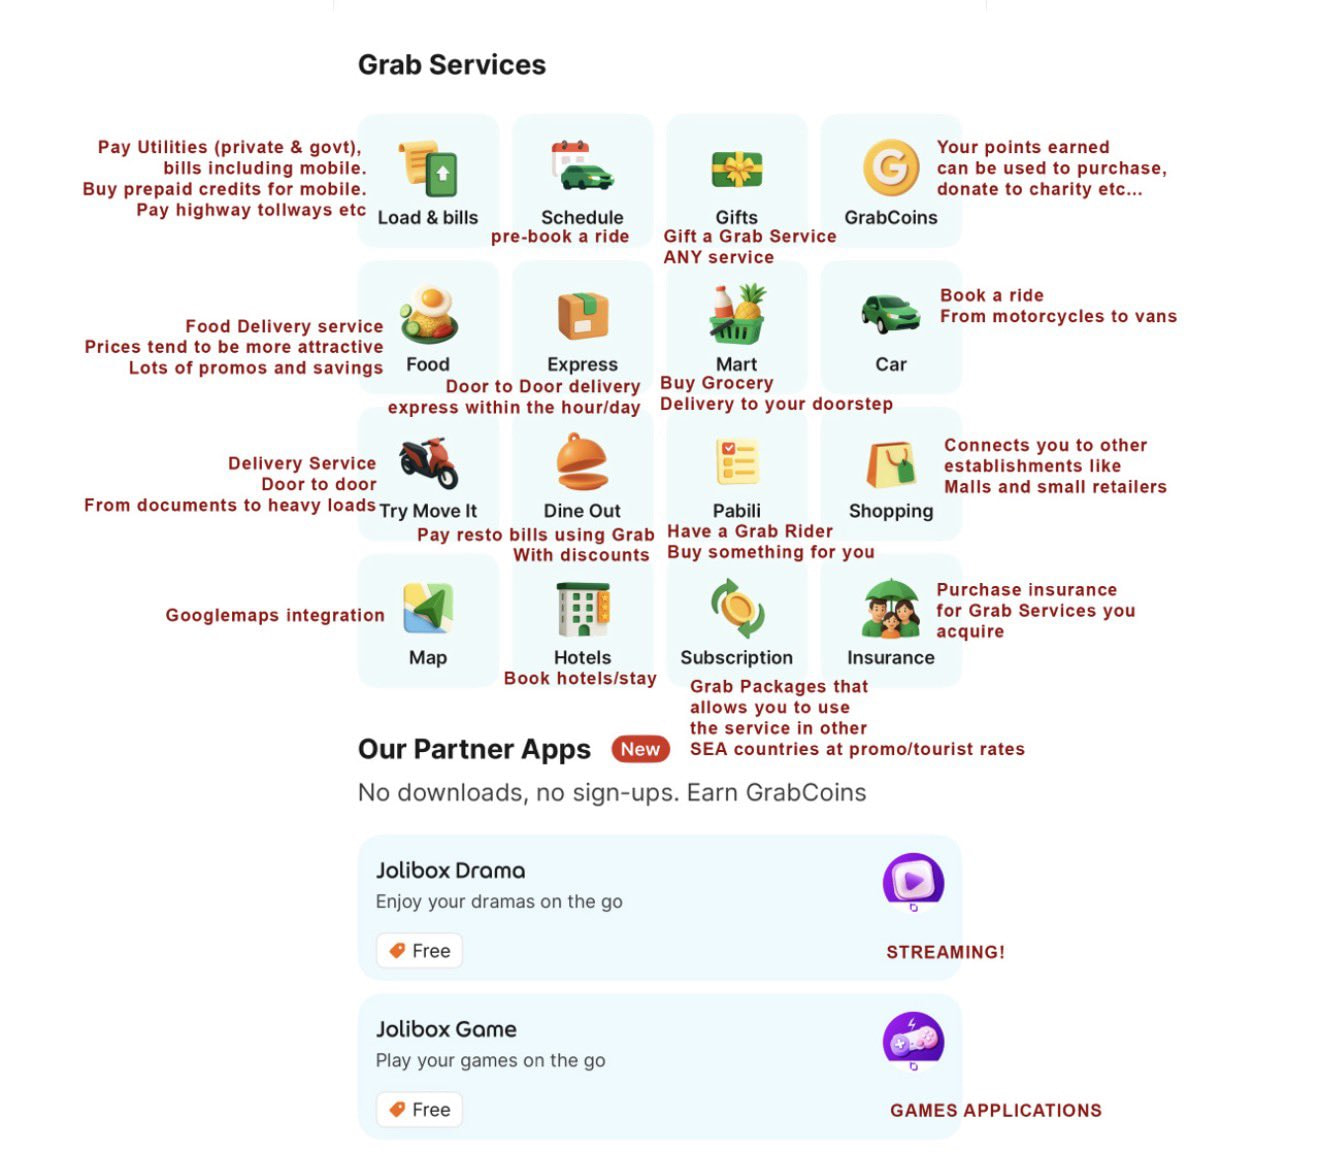
Twiitin mukaan markkinat aliarvioivat Grabia, koska sitä pidetään vain ruoka- ja kyytisovelluksena, vaikka se on Kaakkois-Aasiassa ns. “superappi”, mutta ehkä meille yhtiötä seuraavillekin käy helposti näin, että unohtuu yhtiön monipuolisuus.
Tviitin kuvasta ilmenee hyvin tämä jo mainittu Grabin monipuolisuus. Tosiaan yhtiö tarjoaa myös laskujen maksua, ostoksia ja toimituksia, vakuutuksia, hotelleja ja näiden lisäksi esimerkki myös kumppanisovelluksia, eli sovelluksia, jotka toimivat Grabin sovelluksen kautta.
Tämä laaja ns. “ekosysteemi” voi tehdä yhtiöstä arvokkaamman kuin yleisesti oletetaan, siksi osake voi olla väärin hinnoiteltu on kai tviitin pääpointti.
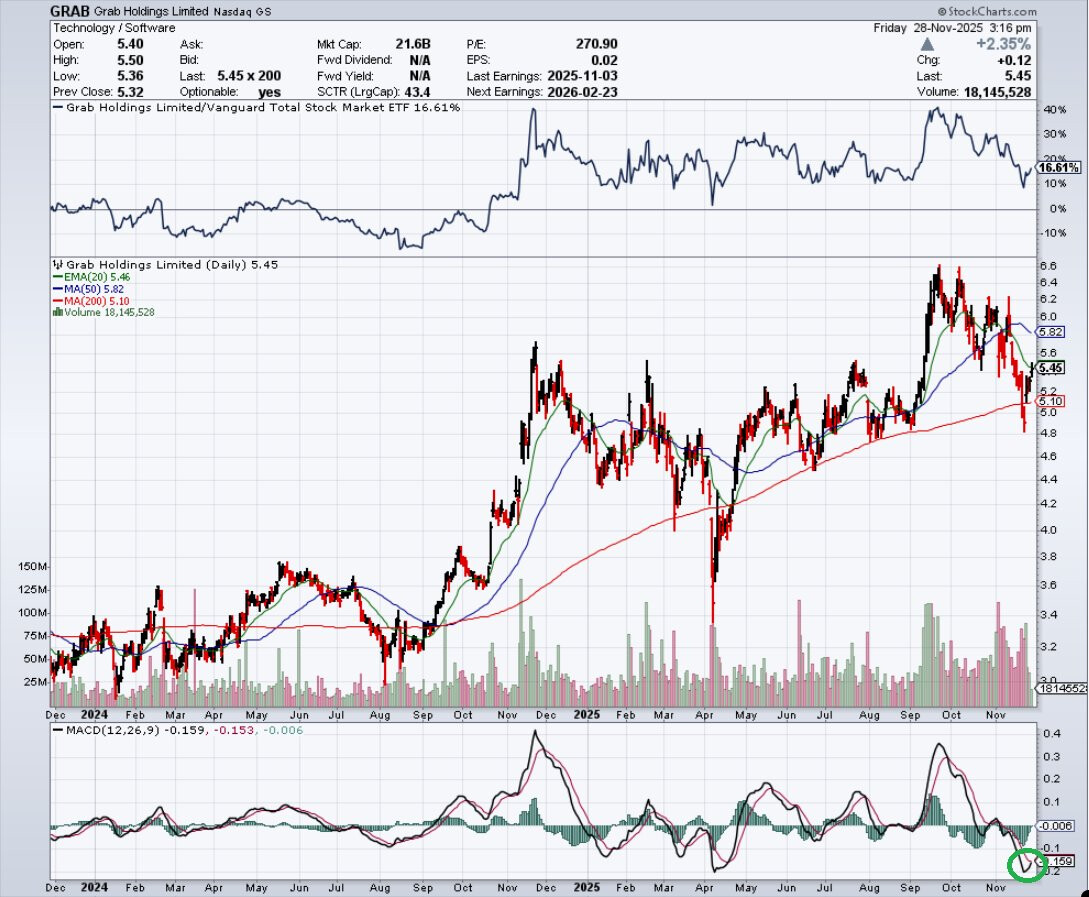
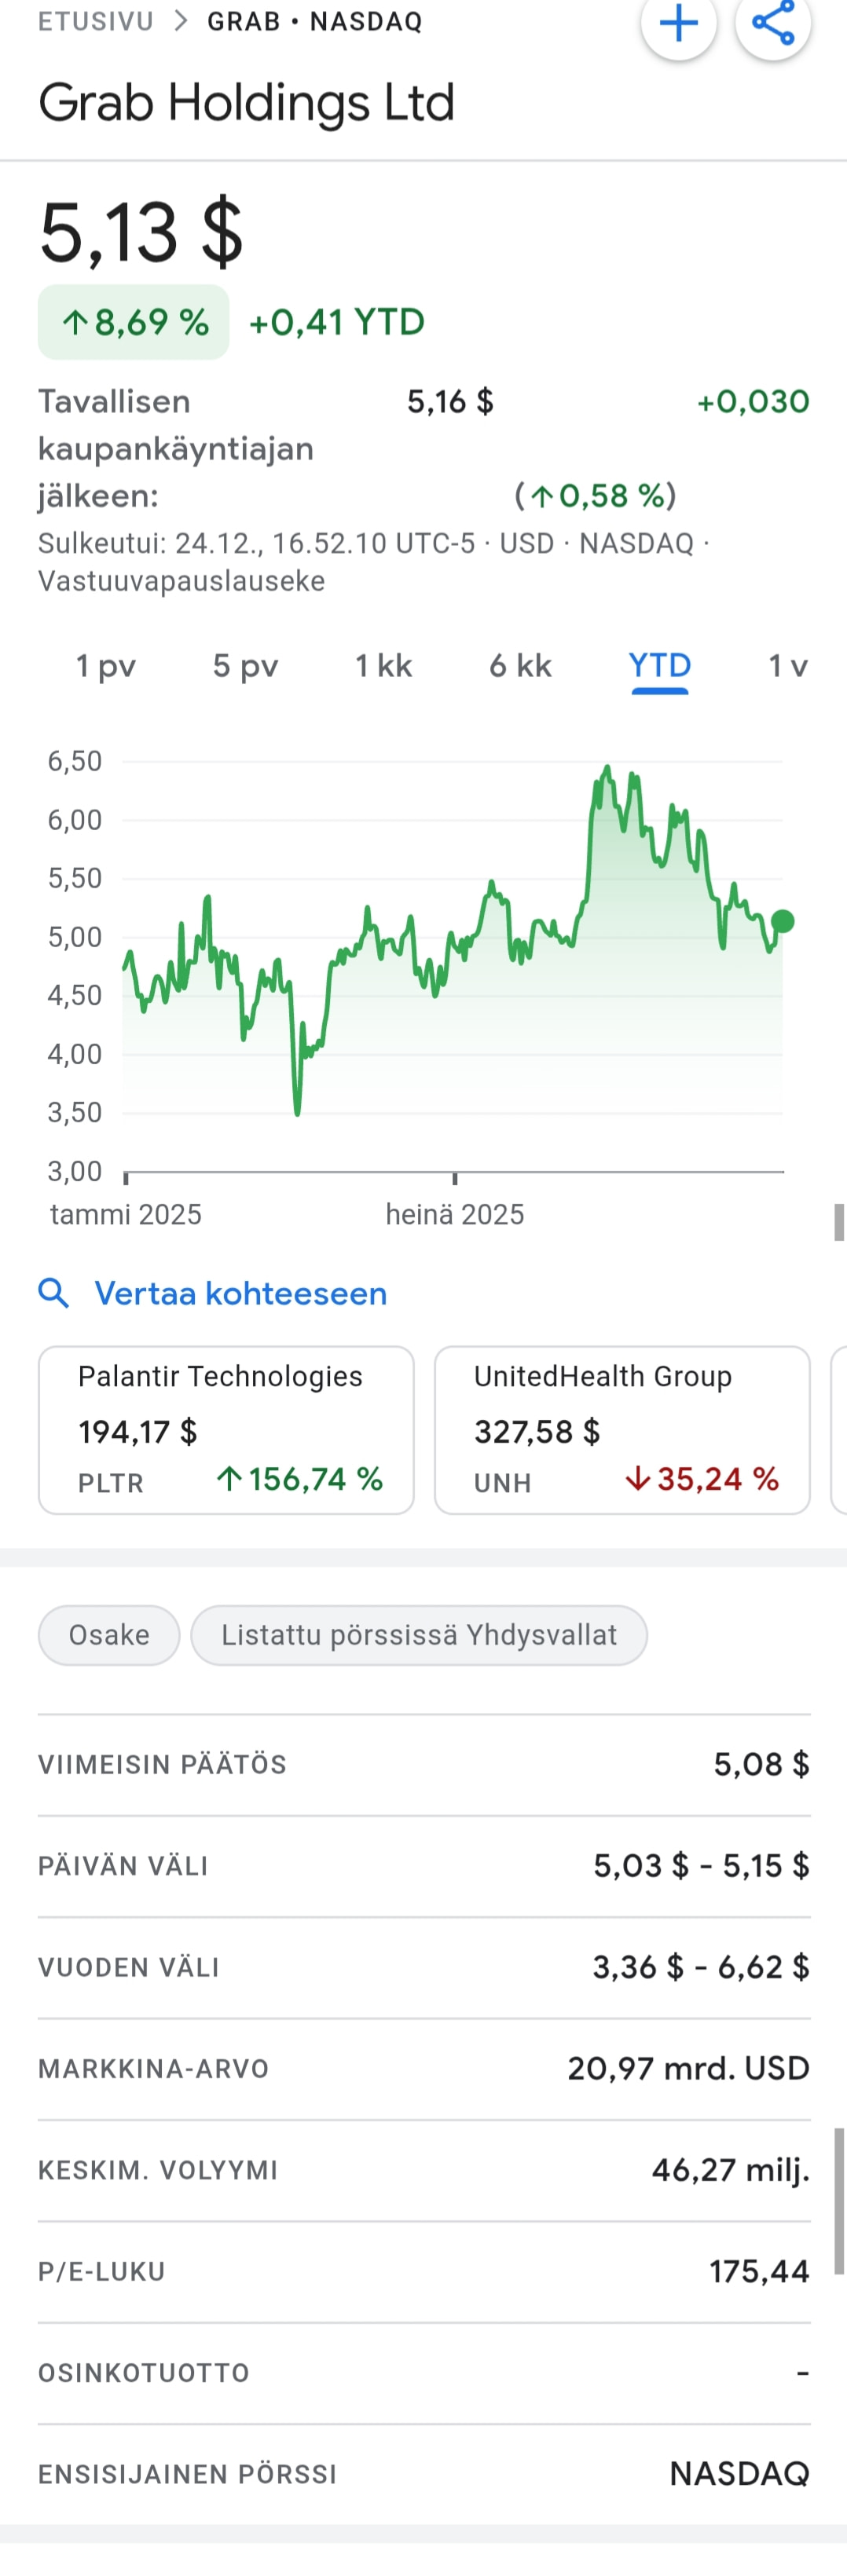
Mielenkiintoinen kyllä. Oon appia käyttänyt matkoilla aiemmin ja se on toiminut ihan ok. Mopotakseja ei saanut tosin tilattua Filippiineillä. Tekoäly kertoi forward PEn olevan noin 50-60. Liikevaihdon ja Ebitdan kulmakerroin saa olla aika jyrkkä koilliseen, jotta lähtisi sijoittamaan tässä vaiheessa.
Grab on tehnyt kasvua kannattavuuden kustannuksella pitkään. Viimeisen vuoden ajan ollut niukasti plussalla joka kvartterin. P/E ei tällöin ole paras mittari valuaation suhteen. Pidemmälle kehittyneillä yhtiöillä sitten erikseen. Tähän myös Grab on menossa riittävän monen kasvuvuoden jälkeen, kun kasvuinvestointia kevennetään jolloin viivan alle jää enemmän jaettavaa.
2025 also marked the first year where Grab has been profitable in each quarter. From burning up to $1B per quarter to now turning a profit, it has not been an easy ride. We now sit in a scenario where Grab attempts to balance growth with profitability. For me as an investor, it is an ideal situation. It means Grab can decide to switch on the tap for profitability at any moment which will see incredible earnings growth and subsequent re-ratings.
Lisään yhden pointin, joka helposti jää Euroopasta käsin aliarvioiduksi: Grabin operointialueella on noin 700 miljoonaa ihmistä, ja arviolta vielä ~150 miljoonaa heistä elää ilman internettiä. Tämä “offline → online” -siirtymä on edelleen iso kasvumoottori. Tätä tukee alueen voimakas BKT:n kasvu, joka on 4+% vauhdissa.
Kenttätutkimukseni perusteella Kaakkois-Aasiassa puhelin on monelle tärkeä arjen työkalu, ja puhelimen käyttöön koukututaan aivan yhtä voimakkaasti kuin Lännessä. Uudet digipalvelut omaksutaan nopeasti, kun ne helpottavat elämää. Kun miljoonia ihmisiä nousee köyhyydestä kohti keskiluokkaa, puhelin + netti tulee usein ensimmäisten “perusvarusteiden” joukkoon — ja Grab hyötyy, koska brändi on laajalti tunnettu ja verkostovaikutus madaltaa kokeilukynnystä (kaverit käyttävät jo).
Grab hyötyy myös epäsuorasti turismista, ja alueella on maailman suosituimpia turismin kohdemaita kuten Thaimaa ja Indonesia. Jokainen voi tehdä omat arvionsa siitä, onko alueen turismin volyymi laantumaan päin tulevaisuudessa (poislukien shokit kuten pandemia). Itse epäilen.
Bull-caseen liittyy silti selkeitä riskejä: regulaatio ja kilpailu voivat painaa take ratea ja marginaaleja. Tämä näkyy osakkeen hinnassa tällä hetkellä. Toisaalta Grabin vahva nettokassa antaa liikkumavaraa sekä mahdollisiin yritysjärjestelyihin että kilpailutilanteen hallintaan. Riskejä on, mutta bull-casen onnistumisen katalyyttejä on mielestäni asymmetrisesti enemmän. Mielenkiintoista seurata, mihin suuntaan tarina kääntyy 2026–2027.