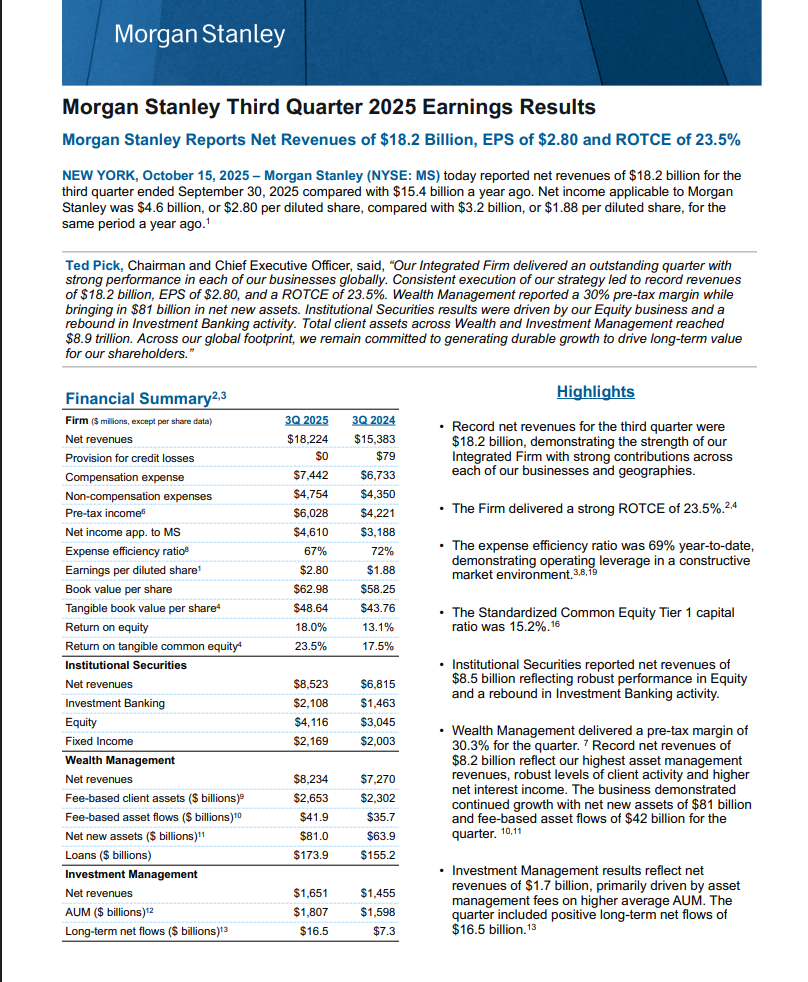
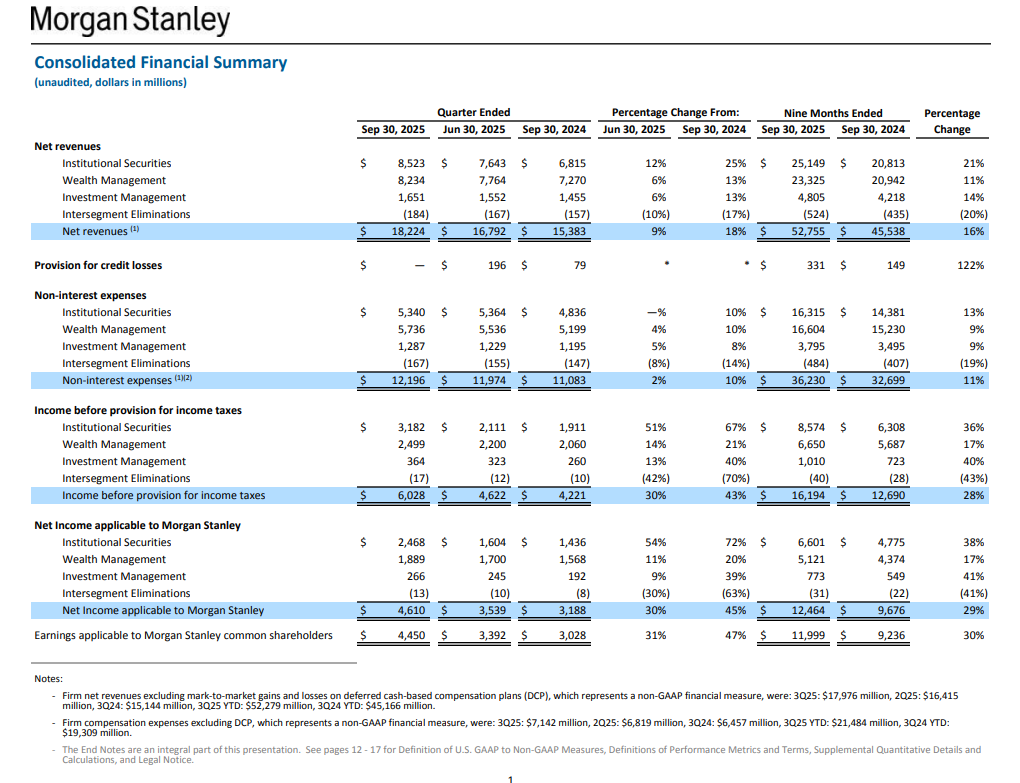
Morgan Stanley teki loistavan tuloksen tällä kvartaalilla ja kaikki sen liiketoiminta-alueet vetivät ilmeisesti hyvin. Varainhoitoon virtasi runsaasti uusia asiakasvaroja ja sijoituspankkitoiminta sekä kaupankäynti kävivät ihan ennätystahtiin.
Yhtiön johto kiitteli strategian johdonmukaista + onnistunutta toteutusta ja vahvaa kasvua eri puolilla maailmaa.
Morgan Stanley hyötyy selvästi markkinoiden piristymisestä ja asiakkaiden luottamuksesta.
Minun on aivan mahdoton käsittää, että miten samalla kohdemarkkinalla metsään sijoittavien rahastojen tuottoero voi olla vuodessa 25%? Tätä ei selitä enää mikään pieni tekninen kikkailu tai viive, vaan tässä on ihan räikeä ero arvonmäärityksissä. Näyttää S-Pankilta lähteneen alkuvuonna pääomia jonkin verran, eli ovatko mahdollisesti joutuneet myymään jotain kamaa ja tämä selittäisi tuota noin rajua arvostuseroa? Joka tapauksessa hurjaa hommaa ja alleviivaa tätä vaihtoehtorahastojen ongelmaa, missä rahastoyhtiö itse toimii myös arvonmäärittäjänä.
Björn Wahlroos EFN Ekonomikanalenin haastateltavana. Haastis on ruotsiksi mutta valikosta saa tarvittaessa englanninkielisen tekstityksen. Kesto 1h 25min. Puheenaiheena mm. pankit, vakuutusyhtiöt ja rahoitusmarkkinat sekä politiikka Pohjoismaissa ja Euroopassa, metsäteollisuus jne. Nvidian ja Nokian diiliä ja Nallen oman nykyportfolion hajautustakin käsitellään.
Viime viikolla tuli muiden asioiden yhteydessä esille kiinteistökauppa, jossa ostajana oli UB Metsärahasto. Katsoin ihan mielnkiinnosta minkälaisesta palstasta oli kyse, kun sen kiinteistötunnuksella pystyy helposti löytämään. Kyseessä oli 45 hehtaarin palsta keskisessä Suomessa ja palstasta kolmasosa on satelliittikuvan perusteella ihan puhdasta suota, kolmasosa kitukasvuista suonsekaista metsää ja kolmasosa jokseenkin kasvukelpoisen näköistä nuorta havu-/sekametsää.
Kauppahintaa kyseisestä palstasta itselläni ei ole tiedossa, mutta tuon nähdessäni en voinut välttyä ajatukselta, kuinka Espan konttorilla istuva geelitukka ostelee metsiä kun johonkin pitäisi käteiset saada työnnettyä. Hurjia puunmyyntituloja tuolta palstalta on kuitenkin turha odottaa.
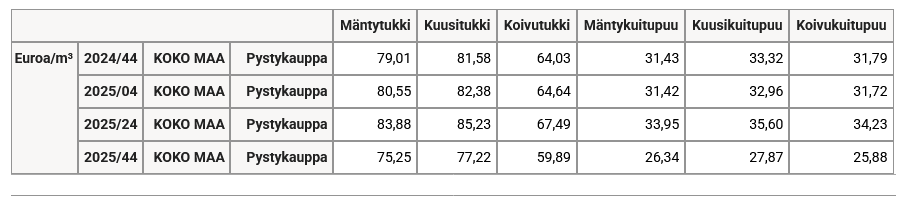
Luken sivuilta katselin puiden kantohinnan kehitystä viimeisen vuoden ajalta:
Tämän mukaan tukin hinta on kautta linja laskenut viitisen prosenttia vuoden aikana ja kuitupuun hinta yli 15%. Tämän perusteella korkein hintahuippu saattaisi olla jo takanapäin puun hinnassa.
Näistä metsärahastoista oli puhetta jo alkuvuodesta ja oma näkemykseni on säilynyt kutakuinkin ennallaan. Hurjia tuottoprosentteja vielä esittelevä OP-Metsä on tehnyt valtaosan tuotoista Tornatorin ja metsien arvonkorotuksilla ja tuota on mielestäni mahdoton loputtomiin jatkaa. Rahastojen omistamille metsille ei löydy rahastojen arvostustasoilla ostajaa, mikä niitä joudutaan lunastusten takia muuttamaan rahaksi.
Minusta on vain ajan kysymys, kun nämäkin rahastot on ovet säpissä asuntorahastojen malliin. Asuntorahastoissa ensimmäiset lunastajat ehti vielä pelastautua ennen sulkeutumista.
Tässä on Salen kommentit kotimaisten sijoitusrahastojen lokakuun menosta.
Suomen Sijoitustutkimuksen julkaiseman Rahastoraportin perusteella kotimaisiin sijoitusrahastoihin tehtiin lokakuussa nettomerkintöjä yli miljardilla eurolla. Myynti veti sekä osakkeissa että koroissa, ja myös toimijoiden välillä myynti jakautui laajalle rintamalle. Koko vuoden osalta nettomerkinnät ovat lähes neljä miljardia plussalla, ja koko vuodesta on tulossa uusmyynnillisesti hyvä. Myös arvonmuutokset olivat lokakuussa selvästi positiiviset, ja niiden siivittämänä rahastopääomat paisuivat 199 miljardiin (9/25 193 mrd.). Suurella todennäköisyydellä marraskuussa päästään juhlistamaan 200 miljardin euron rajapyykin rikkoutumista kotimaisissa rahastopääomissa.
Jonkinlaisella kokemuksella sektorista uskallan väittää, että tämä järjestely ei ollut yhdenkään sektorin toimijan pitkävetolapulla. Paperilla järjestelyn logiikka jää itselle vähän hämärän peittoon, sillä en äkkiseltään oikein näe mitä KPY tässä tuo pöytään. Luultavasti ajatus on, että KPY pystyy vauhdittamaan rahastojen myyntiä, mutta en oikein ymmärrä miten.
Sentican osalta tämä haiskahtaa puhtaasti exitiltä. Sentica saa järjestelyssä KPY:n osakkeita, joka vahvistaa kyllä aiempia huhuja KPY:n mahdollisesta listautumisesta. Vaikea nähdä, että Sentica haluaisi KPY osakkeita ilman tietoa siitä, että ne muuttuvat likvidiin muotoon jossain vaiheessa.
Tässä olet varmasti oikeassa Senticalta lähti/lähetettiin yli puolet porukasta pois jo vuosi pari sitten kun uusi rahasto ei noussut. Joten sinällään varmaan tämä oli tapa ottaa viimeinen hyöty nimestä irti. Tuo listaamissuunnitelma on kyllä erittäin todennäköinen, tuskin muuten olisi osakevaihto kelvannut.
KPY:n päivitetyn strategian mukaan jatkossa oman taseen sijoitukset tehdään Sentican rahastoihin. Voisiko rahastojen myyminen olla helpompaa, kun KPY toimii kanssasijoittajana?
Hän kertoo, että Tuulivoima-rahaston ja sähkömarkkinan välinen yhteys selittyy sillä, että kun sähkön hinta on korkealla, sijoittajasentimentti energiarahastoissa on parempi ja transaktiomarkkina tuulipuistojen mahdollisissa myynneissä vilkastuu. Känkäsen mukaan tuulivoimarahaston likviditeettitilannetta parantaisikin sähkön korkeammat hinnat.
Tämä kommentti on mielestäni jopa vähän huvittava. Vähän epäilen, että myyntitilanteissa asiakkaille ei ole kerrottu, että jos sähkön hinta on alkainen, niin rahoja ei saa rahastosta pois.
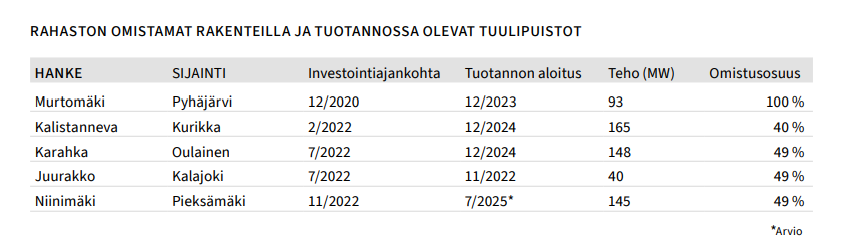
Rahasto omistaa vain 5 kohdetta, mistä yhden 100%.
Noiden kohteiden myynti nykymarkkinassa on todella vaikeaa (sähkön hinta on liian alhainen) ja lisäksi nuo vähemmistöomistukset mutkistavat myyntejä entisestään (vähemmän kiinnostuneita ostajia vähemmistöosuuksille). Jos sähkömarkkina ei elvy, niin tämä saattaa joutua lykkäämään lunastuksia hyvinkin pitkään.
Kuten olen aiemmin sanonut, niin pidän varsin todennäköisenä että joku metsärahasto lykkää lunastuksia seuraavaksi.
Siellä on useita hankkeita myös kehitysvaiheessa, kuten rahastoraportista käy ilmi:
Rahasto ja suomalainen
uusiutuvan energian yhtiö Myrsky Energia Oy ryhtyivät tiettyjen tuuli-
voimahankkeiden kehittämistä ja omistamista koskevaan yhteistyöhön
vuonna 2021. Kyseinen yhteistyö päättyi kesäkuussa 2025 ja osana
yhteistyön päättämistä osapuolet sopivat järjestelystä, jossa kuuden
tuulivoimahankkeen omistus siirtyi kokonaisuudessaan rahastolle.
Kaikki kuusi hanketta ovat kaavoitusvaiheessa, ja niiden on tarkoi-
tus saavuttaa rakentamisvalmius lähivuosien aikana. Myrsky jatkaa
siirtyvien hankkeiden hankekehittäjänä siirtymäajan, jonka jälkeen
rahasto jatkaa hankekehitystä valitsemansa uuden yhteistyökumppa-
nin kanssa.
Talouselämä uutisoikin tästä Myrsky Energia yhteistyöstä elokuussa (maksumuuri):
Nuo hankeyhtiöistä nostetut 15 miljoonan euron osingot meni Korpi Capitalin ja toisen Myrsky Energian osakkaan taskuun. Tuulivoima rahasto vaati Myrskyn omistajilta isoja vahingonkorvauksia, mutta riita sovittiin kaikessa hiljaisuudessa tämän vuoden kesäkuussa. Rahaston mahdollisesti saamista korvauksista minulla ei ole tietoa.
Nyt noille hankkeille on löytynyt kuitenkin uusi kumppani:
Ålandsbanken Tuulivoima Erikoissijoitusrahasto käynnistää hankekehitysyhteistyön ABO Energyn kanssa
Avoimissa rahastoissa on yleisesti vähälle huomiolle jäänyt riski siitä, että mitä jos rahasto on sitoutunut hankekehityksiin ja pääomia alkaa virrata ulos. Asuntorahastoissa tämä riski oli ihan älytön silloin hulluna vuosina, kun kaikki rakensivat pää märkänä luottaen että oma pääoma pysyy ja velkaa saa. En tiedä mitä ihmettä olisi tapahtunut jos rahavirrat olisivat kääntyneet pari vuotta aikaisemmin avoimista asuntorahastoista pois ja pankkien lainahanat tyrehtyneet.
Osaako joku fiksumpi järkeillä, miksi nämä kivijalkapankkien “erikois”rahastot ovat niin suosittuja? Edelleenkin, vaikka niitä on jo suljettu lunastuksilta. En toki absoluuttisella tasolla tiedä onko ne kuinka isoja, mutta yksityisille ihmisille merkittäviä summia niissä on jumissa.
Ihan jo minuutin etsimisellä Nordnet tarjoaa vaikka minkälaista sijoitusvaihtoehtoa niin tuulivoimaan, metsään kuin kiinteistöihinkin. Näissä kaikissa kulut on huomattavasti pankkien rahastoja pienempiä, hajautus suurempaa ja voisin veikata likviditeetinkin olevan huomattavasti parempaa. Melko varmasti löytyy muualtakin vaikka minkälaista tarjontaa. Jos itse olisin sijoittamassa esimerkiksi 50 000€ tuulivoimaan, niin haluaisin omistaa paljon muutakin kuin vain muutamaa tuulipuistoa Suomessa.
Vai onko näiden rahastojen suurimmat yksityisasiakkaat juuri ja juuri edunvalvontarajan yläpuolella olevia ikääntyneitä, jotka luottavat pankkiin kuin uskovainen jumalaansa? Heiltä sitten pankki nyhtää kaiken mitä vain kehtaa pyytää.
Helpompi myydä, kun asiakas voi itse konkreettisesti käydä katsomassa omistamiansa tuulimyllyjä tai kiinteistöjä? Pitää olla jotain fyysistä, kun arvopaperitkaan eivät enää ole käsinkosketeltavassa paperimuodossa?
Niitä myydän pankin asiakkaille hajautustarinalla. Sellaisille asiakkaille jotka eivät nordnetistä tiedä mitään ja jotka eivät itse valitse kohteitaan vaan ovat pankin suositusten varassa. Ja näitä sijoittajia on Suomessa paljon enemmän kuin sellaisia jotka nordnetistä kaivavat verrokkeja tai edes tietävät että näin voisi tehdä.
En malta olla nostamatta omaa, yllättävän paljon huomiota saanutta kirjoitusta avoimista kiinteistörahastoista:
Mistä kultaryntäys johtui?
Ennen kuin mennään korjaussarjaan, pohditaan hetki, miksi avoimet kiinteistörahastot ovat olleet niin suosittuja. Nollakorkoaika aiheutti Suomessa valtavan kiinteistöbuumin (näkyi myös kuplana asuntomarkkinalla), ja kiinteistösijoittamisesta tuli koko kansan hupia. Nollakorkoaika johti tilanteeseen, missä riskittömästä korosta tuli tuottamaton riski, ja kiinteistösijoitukset tulivat täyttämään tätä korkosijoitusten puutetta (niin instituutioilla kuin yksityissijoittajilla). Kun vielä näiden avointen rahastojen tuottokäyrät olivat kuin viivoittimella piirrettyjä, riskiluokat hyvin alhaisia ja tuotteet vielä likvidissä muodossa, menivät nämä kaupaksi kuin ilmaiset ämpärit avajaisissa. Luonnollisesti toimialalla oli myös valtava halu vastata huutoon, sillä avointen kiinteistörahastojen palkkiotasot ovat todella houkuttelevia suhteessa perinteiseen varainhoitoon.
Tämä sama selitys höystettynä @Lisko1 esiin nostamalla hajautuskulmalla pätee kaikkiin vaihtoehtoisiin (metsä, tuuli, kiinteistö etc.).
Olen antanut itseni ymmärtää, että Ålandsbankenin rahasto on muutenkin täysin pankkiirivetoinen, eikä siellä (toisin kuin vaikkapa Taaleri Energialla) ole mitään konkreettista osaamista tuulipuistojen kehittämisestä tai hallinnoinnista. Tosin myönnettäköön, että mitään kovin konkreettista tietoa minulla ei tästä ole ja voin olla väärässäkin. Kuitenkin jos näin, niin silloin ollaan vielä enemmän täysin markkinan armoilla.
Samahan voi korostua myös vaikka asuntorahastoissa. Toisilla rahasto(yhtiö)illä on itsellä hallussa olennaiset osat arvoketjua. Omistavat esim. kokonaisia taloja ja pystyvät itse tekemään päätöksiä investoinneista ja manageeraamaan assetteja tietoisesti. Ja ylipäänsä ovat ihan toisella tasolla markkinaosapuolia. Ja toiset sitten vaan tekevät tuulipukusijoittamista rahastomuodossa, eli yrittävät treidata asunnoilla tai tuulipuistoilla tai mitä siellä salkussa nyt sitten onkaan.
Jos nyt ylipäänsä haluaisin sijoittaa näihin rahastoihin, niin tiedän kyllä kumpaan luokkaan mieluummin.
@Alex_af_Heurlin1 hyvä kirjoitus kiinteistöjen arvonmäärityksistä YLVA casen pohjalta Itseäni tuossa koko YLVA casessa on häirinnyt se, että mediassa ollaan jatkuvasti puhuttu “polkuhinnasta” tai “alle käyvän arvon myynnistä”. Kyllä, kiinteistöt myytiin alle tasearvon, mutta se on eri asia kun käypä arvo. Markkinalla edelleen tuntuu olevan vahva kuvitelma siitä, että kiinteistöillä on olemassa joku maaginen käypä hinta, joka on selvästi nykyisiä hintoja korkeampi. Kukaan ei kerro koska ja miten tähän käypään hintaan päästään, mutta semmoinen kuitenkin on olemassa ja siihen nojataan. Tämän takia mm. rahastot ovat lykänneet myös lunastuksia, koska ei kohteita haluta alle tämän mystisen käyvän hinnan myydä.
Valitettava fakta on kuitenkin se, että meillä tämä managerien mainostama “poikkeustila” on kestänyt kohta kolme vuotta, korot ovat tasaantuneet ja kiinteistökauppa elpyy. Mielestäni tässä tilanteessa jostain mystisestä käyvästä arvosta höpöttäminen on ihan hölmöä. Fakta on se, että tämä nykyinen hinta on se käypä hinta ja nykyinen markkinatilanne on uusi normaali. Sen tunnustaminen tekee kipeää, koska kohteet on monesti ostettu nollakorkohuumassa hulivilimarkkinassa, ja nyt arvot ovat jotain ihan muuta. 10vuoden nollakorkoboolin jälkeen krapula on kova. Tämä on kuitenkin vallitseva markkinarealiteetti. Esim. YLVA:n tapauksessa kohteet ovat olleet myynnissä jo pitkään ja niitä on varmasti tarjottu kaikille halukkaille. Tuo oli se paras hinta joka saatiin. Jos kiinteistöuutisia on uskominen, niin tästä käytiin ihan huutokauppa (Keva voittanut tarjouskilpailun Ylvan kiinteistöistä, kaupassa kanssasijoittajina Mrec IM ja HGR - Kiinteistouutiset).
Saa opponoida, jos näkökulma on liian mustavalkoinen!
Oli tuo myöskin pakkomyynti. Ylvalla ei oikeasti ollut vaihtoehtoa olla myymättä ja ostajat tiesivät sen. Se ei silloin määritelmän mukaan ole käypä arvo, vaikka olikin paras hinta joka tässä tilanteessa ja tällä aikataululla voitiin saada.
Mediasta olen ymmärtänyt, että koko salkulle ei aidosti ollut muita ostajia. Yksittäisille kiintestöille ehkä olisi ollut, jolloin sieltä (ehkä?) olisi voinut saada paremmankin hinnan jos olisi ollut mahdollisuus ja aikaa katsoa se kortti.
Silti isossa kuvassa samaa mieltä, tasearvo ei todellakaan ole käypä arvo ja ei tuo arvo varmaankaan kovin kaukana ole siitä aidosta markkinahinnasta.
Käytännössä tekstissä Saku varoittelee meneillään olevasta trendistä missä yksityissijoittajille myydään PE-rahastoja kovilla tuottolupauksilla. Alla olevien tuotteiden kulurakenne on lähtökohtaisesti todella korkea ja tässä on kieltämättä iso riski siitä, että voittaja on lopulta managerit, eivät loppusijoittajat.
Ohessa myös reilu kuukauden takainen podini Sakun kanssa samasta aiheesta:
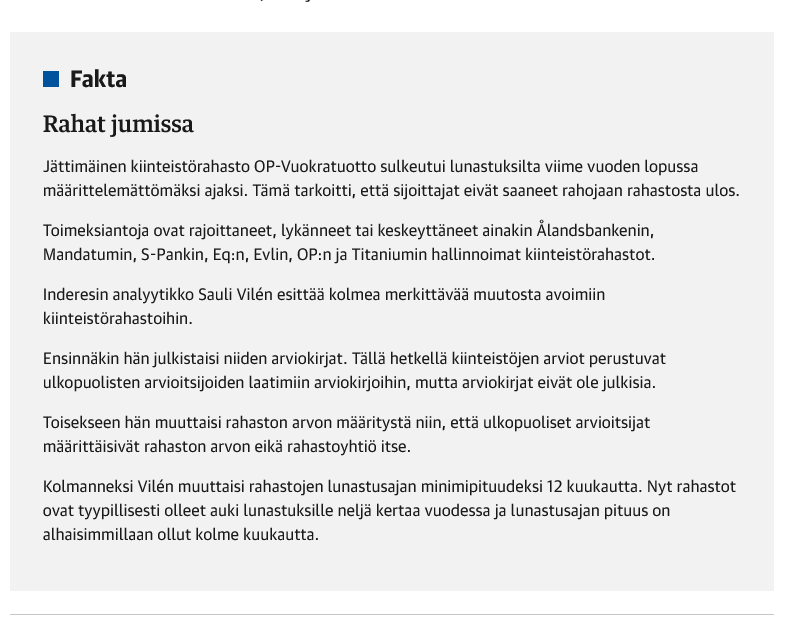
Tähän liittyen silmiini osui Kauppalehden juttu jo parin viikon takaa, jossa Sauli on pääroolissa. Juttu taitaa olla maksumuurin takana, mutta tämän verran katson oikeudeksi raiskata tekijänoikeuksia jutun suhteen:

 Hurjia puunmyyntituloja tuolta palstalta on kuitenkin turha odottaa.


 Senticalta lähti/lähetettiin yli puolet porukasta pois jo vuosi pari sitten kun uusi rahasto ei noussut. Joten sinällään varmaan tämä oli tapa ottaa viimeinen hyöty nimestä irti. Tuo listaamissuunnitelma on kyllä erittäin todennäköinen, tuskin muuten olisi osakevaihto kelvannut.



 Itseäni tuossa koko YLVA casessa on häirinnyt se, että mediassa ollaan jatkuvasti puhuttu “polkuhinnasta” tai “alle käyvän arvon myynnistä”. Kyllä, kiinteistöt myytiin alle tasearvon, mutta se on eri asia kun käypä arvo. Markkinalla edelleen tuntuu olevan vahva kuvitelma siitä, että kiinteistöillä on olemassa joku maaginen käypä hinta, joka on selvästi nykyisiä hintoja korkeampi. Kukaan ei kerro koska ja miten tähän käypään hintaan päästään, mutta semmoinen kuitenkin on olemassa ja siihen nojataan. Tämän takia mm. rahastot ovat lykänneet myös lunastuksia, koska ei kohteita haluta alle tämän mystisen käyvän hinnan myydä.