Mihinköhän viestisi “nämä” viittaa? Jos viittaa PE-omaisuusluokkaan yleisesti, niin voin kuule vakuuttaa, että näihin sijoittaa koko maailman suurimmat instikat. Jos taas tarkoitat retail-sijoittajille myytäviä (continuation-)fundeja, niin juu, eipä niihin instikat koskisi ja nimenomaan podissa kerrotuista syistä.
3 tykkäystä
Käsitin ja tarkoitin näitä rahastoja jotka sijoittaa rahastoihin. Eivät tee siis suoria sijoituksia
Se on totta että PE- sektorilla on pääosin instikat mutta en usko että että näihin koskevat mitä nyt paketoidaan yksityisille
1 tykkäys
Kyllä noihin Fund of Funds -rahastoihinkin sijoittaa vähän pienemmät instikat, mutta ne ovat eri FoF rahastoja kuin retailille myytävät.
PE-sijoituksissa managerivalinta on niin tärkeä + yksittäisen rahaston tuotoissa on niin iso hajonta, että vielä keskikokoisenkin instikan on mielekästä saada hyvä hajautus top managereihin FoF rakenteen kautta vs. ottaa oma allokaatio täyteen yhdestä managerista, jonka arvelevat parhaaksi mihin pääsevät käsiksi omalla ticket sizella.
4 tykkäystä
Olipa muuten hyvä & hyödyllinen podi. Pääomasijoittaminen on mysteeristä, ei läpinäkyvää ja maireita markkinointipuheita piisaa. Tästä sai realistisen läpivalaisun ja tilannekatsauksen. Kovin tulee mieleen kiinteistörahastot ja listaamattomat…
7 tykkäystä
Tässä taas KL:ssä juttua varainhoitotoimialasta. Tuttuja juttuja toimialaa seuraaville, mutta tiivistettynä jutun keskeiset teemat:
-
perinnöt keskeinen kasvuajuri Suomessa
-
ala on tosi hyvä (korkeat marginaalit, ei sido pääomaa, korkea alalle tulokynnys yms.)
-
konsolidaatiota tullaan näkemään myös jatkossa
10 tykkäystä
Sain vihdoin ulos jo pidempään työnalla olleen tekstin avoimista kiinteistörahastoista. Avoimissa kiinteistörahastoissa ongelmat sen kun jatkuvat ja lokakuussa tulee täyteen kaksi vuotta, kun ensimmäinen rahasto lykkäsi lunastuksia. Aiemmin itse puhuin sektorin ongelmista krapulana, mutta kyllä tässä hiljalleen voidaan alkaa mielestäni käyttää sanaa kriisi. Yritin tässä kirjoituksessa tuoda esiin rahastojen keskeisiä ongelmia ja etenkin korjauksia niihin. Mielestäni avoimet kiinteistörahastot ovat edelleen hyvä tuote yksityissijoittajille, kunhan ne ovat oikein toteutettu. Kuitenkin nykyiset rahastot tarvitsevat paljon korjauksia 

32 tykkäystä
Hattu päästä Saulille, jälleen kerran. Todella hyvä teksti, kiitos siitä, kannattaa suoraan lähettää lainsäätäjille 
Mitä mieltä olet(te), voisiko suljetun kiinteistörahaston tietyin ehdoin tuoda piensijoittajille (ainakin lainsäädännön näkökulmasta). Siis aidosti suljetun vaihtoehtorahaston, nykyisellään kun lainsäädäntö vaatisi käytännössä 0.5 m€ sijoitusvarallisuuden ja ammattimaisen sijoittajan statuksen ja 100k€ minimimerkinnän.
Eikö olisi äärimmäisen tasa-arvoistavaa, jos piensijoittajatkin voisivat tietyin ehdoin sijoittaa suljettuihin rakenteisiin pienemmillä minimisitoumuksilla? Nykyisellään oma näkemykseni on se, että instikat ja varakkaat sijoittajat pääsevät kiinni parempiin rakenteisiin merkittävästi kevyemmilllä kulutasoilla niin kiinteistöihin, PE:hen, kuin muihinkin omaisuusluokkiin. Tietyissä tapauksissa piensijoittajathan ei pääse ollenkaan tiettyihin omaisuusluokkiin käsiksi.. Edit: ja jos pääsevät niin tosiaan äärimmäisen kalliilla ja todella huonoin ehdoin (esim. avoin k-rahasto).
3 tykkäystä
Mielenkiintoista olisi kyllä saada kyseisiä rahastoja pörssiin, kuten sivulauseessa Vilen mainitsi. Lisäisi likviditeettia ja muutenkin sijoittajan turvaa ja näkyvyyttä. Pohdin, voisiko tämä tuoda tavantallaajia myös enemmän osakemarkkinaan, kun tutut rahastot sinne siirtyisivät. Miksi ylipäätään Suomeen on kehittynyt nykyinen malli ja Ruotsiin listattujen kiinteistöyhtiöisen malli?
2 tykkäystä
Ehdottomasti! Pakollista iltalukemista myös rahastoja tarjoaville tahoille?
Olisi myös kiva saada tästä perinteinen media tekemään tekstin/haastiksen pohjalta (laadukas) julkaisu mitä on pielessä ja miten asiat voisi korjata.. Asia kuitenkin koskettaa melko suurta joukkoa retail sijoittajia Suomessa niin luulisi että talousmediaa (joo, tiedän..) kiinnostaisi vähän potkia renkaita.
3 tykkäystä
Hyvä kirjoitus tosiaan. Lähinnä jäin vielä miettimään sitä, että lopullinen päätösvalta ja vastuu arvostuksista olisi kiinteistöarvioitsijoilla. En sinänsä ole siitä eri mieltä että noin sen pitäisi olla, mutta nykyisen sääntelyn (siis EU-direktiivin) mukaan ulkoistetun arvonmäärityjksen mukana tulee niin stydi vastuu, että kukaan arvioitsija ei sitä halua/pysty kantamaan. Tai sitten se kiinteistöarvioinnin hinta on jotain ihan muuta kun nykyään. Toki kirjoituksen pointti muutenkin oli, että sääntelyä pitäisi muuttaa, mutta tältä osin ei siis taida olla edes eduskunnan käsissä, toisin kuin esim. kiinteistörahastolaki, josta tuotonmaksuvelvoite ymmärtääkseni tulee.
Ja kustannusten takia en lähtökohtaisesti myöskään velvoittaisi teettämään montaa rinakkaista arvostusta. Sen sijaan pakollinen kierrättäminen olisi erittäin tervetullutta, moni rahastoyhtiö sitä taitaa jo nykyisinkin tehdä mutta eivät suinkaan kaikki.
1 tykkäys
Ja suljetuista rahastoista vielä.
Suljettuun rahastoon kuuluu olennaisena ominaisuutena, että sijoitus kutsutaan sisään vasta kun raha menee töihin. Mikä tarkoittaa, että toisaalta sijoittajan pitäisi varautua tuleviin capital calleihin ja toisaalta myös rahaston pitäisi voida luottaa siihen, että raha tulee kutsuttaessa n. 10 pankkipäivässä - kumpikaan ei mielestäni pidä vettä. Jos koko sijoitus maksettaisiin heti, niin tuotto olisi huono, koska iso osa pääomasta makaisi vain tilillä ehkä vuosia, ennen kuin se saataisiin tuottamaan. Toki voisi olla joku syöttörahasto-tyyppinen, jossa kutsuttaisiin heti ja pidettäisin likvideissä alkuun, mutta silloin se ei enää oikeastaan olisi suljettu rahasto (ainakaan siinä mielessä, kuin ammattimainen sijoittaja sitä katsoisi), vaan nimenomaan lähellä näitä nykyisiä avoimia rahastoja.
Tämän lisäksi myös verotus olisi yksityissijoittajalle hankalaa ja veroa voisi joutua maksamaan silloinkin, kun kassavirtaa ei sijoittajalle ole tullut. Ainakin jos puhutaan kotimaisesta Ky-rakenteesta (koska Ky:n tulos verotetaan yhtiömiesten tulona), joita suljetut kotimaiset rahastot pääosin ovat. Toki lakeja muuttamalla erikoissijoitusrahasto-muoto ehkä voitaisiin saada toimimaan, mutta omat haasteensa siinäkin varmaan olisi.
En sijoittaisi. Enkä myöskään missään nimessä ylipäänsä mahdollistaisi muille kuin ammattimaisille sijoittajille. Ja tuskinpa kukaan järkevä ja vastuullinen rahastoyhtiö tuollaista lähtisi tarjoamaankaan sille kuuluisalle Pihtiputaan Mummolle - se voisi nimittäin päättyä vain huonosti, tai sitten rakenne olisi taas kerran niin kallis ja hankala ettei mitään järkeä.
3 tykkäystä
Tällä ongelmalla päissäni joskus leikkineenä totesin ihan saman, toki kyllä kait syöttörahastonkin sijoitussitoumukseen saisi lukittua, vaikka ne kutsuisikin heti sijoitussitoumuksen allekirjoituksen yhteydessä (?)
Tämä verotuskysymys nyt ei sinänsä ole vain piensijoittajille hypoteettinen ongelma. Koko Ky-rakenteen verokohtelu sijoitustuotteena vaatisi muutoksia ja selkeyttämistä. Nyt tuntuu että verottajalla on oma tulkintansa henkilösijoittajien verokohtelusta, minkä mukaan toimitaan, mutta periaatteessa laki antaisi avaimet paljon tiukempaankin verotukseen suljettujen rahastojen henkilösijoittajille. Toisaalta Säätiöiden, henkilösijoittajien ja Holdingyhtiöiden verokohtelu on kaikilla eri (mikä on aivan naurettava lähtökohta). Kyllähän tuo siis kaipaisi laajemminkin selkeyttämistä ja yksinkertaistamista.
Tämä on ehkä suurin riski omasta mielestä, jokainen sijoittaja tuottaa aika tavalla työtä suljetussa rahastossa, minkä takia on helppo ymmärtää miksi avointenkin rahastojen kulut ovat korkeahkot.
Harmi vain näin köyhälle, että suljetuissa rakenteissa strategiat ja tuotot ovat paljon houkuttelevampia, taas jää piensijoittaja rannalle lystistä.
Varmasti, mutta siis loppusijoittaja ei saisi suljetusta rakenteesta ainakaan täyttä hyötyä, jos rahat kuitenkin pitäisi laittaa rahaston tilille heti sijoitusta tehdessä.
1 tykkäys
Jos se kuulostaa liian hyvältä, vältä sitä eli siihen piilotettua pommia. Mikä se pommi on, kysy kiinteistösijoituksiin rahansa sijoittaneilta tai vaikkapa Nordean Mermaid-sijoittajilta, jotka ostivat kansainvälisesti luotetyimmilta arviointifirmojen suosittelemiin, hyvin arvioituihin velkakirjoihin sijoittaneita rahastoja, kunnes selvisi, että kansainvälisten luottoluokittajien näkemys oli ihan vityroillaan, eikä USA:n persaukisille kannattanutkaan antaa yli 100% velkaa, vaikka asuntojen arvohan nousee aina tästä ikuisuuksien yli. Eikös nousekin?
Juurikki ei sijoita rahastoihin eikä varsinkaan mihinkään velkavivutettuihin rahoitusinstrumentteihin, joita Suomen asunto/kiinteistörahastot vaikuttavat olevan.
On se niin kiva, kun tietää omistavansa tietyn pienen osuuden firmasta, kuten suorissa pörssisijoituksissa on kyse, eikä mistään rahanlypsännän ammattilaisten viritelmistä.
Finanssiala tekee rahaa ihmisten pöljyydellä. Juurikki itse on osasyyllinen omistaen hyvää tulosta tekeviä finanssisektorin firmoja. Pankki voittaa aina.
Tiettävästi Suomessa valta on vielä ainaskin näennäisesti demokraattisesti valitulla Eduskunnalla. Entä jos kaikki johdannaiset ja rahastot kiellettäisiin lailla? EU: ei onnaa, ei.
Silti suorien osakeomistusten suosiota pitäisi aktiivisesti lisätä ennen kuin joudutaan täysin ennustettavissa olevaan isoon pörssiromahdukseen. Sen tulevat aiheuttamaan AI-jai ja sen edeltäjä automatisoitu pörssipeli, sekä tietysti liian ison rahasto-omistuksen aiheuttama negatiivinen kierre (= automatisoitu sääntöjen mukainen pakko myydä).
Tämä romahdus on pörssiteknisesti sekunnin tuhannesosan päässä, mutta ketä kiinnostaa.
5 tykkäystä
Maailman ehkä tunnetuimmalta PE-kriitikolta tosi kiinnostava havainto PE evergreeneistä:
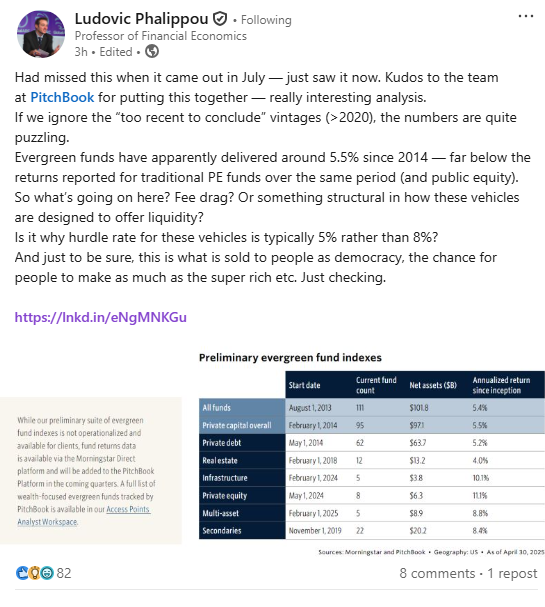
Tiivistetysti, evergreenien tuotot ovat jääneet tosi laihoiksi ja kauas niistä tasoista mitä PE:t ovat tuottaneet suljetuilla rakenteillaan. Tämä ei mielestäni ole mikään yllätys, koska ei PE-markkina tietenkään ole mikään El Dorado, missä jokainen tuote generoi hurjaa alphaa vs. S&P500 huolimatta kuluista yms.
Linkki linkkaripostaukseen: Had missed this when it came out in July — just saw it now. Kudos to the team at PitchBook for putting this together — really interesting analysis. If we ignore the “too recent to conclude” vintages… | Ludovic Phalippou 17 | Kommentit
Linkki alla olevaan pitchbookin dataan: https://pitchbook.com/news/reports/q2-2025-pitchbook-analyst-note-the-return-of-evergreen-funds
17 tykkäystä
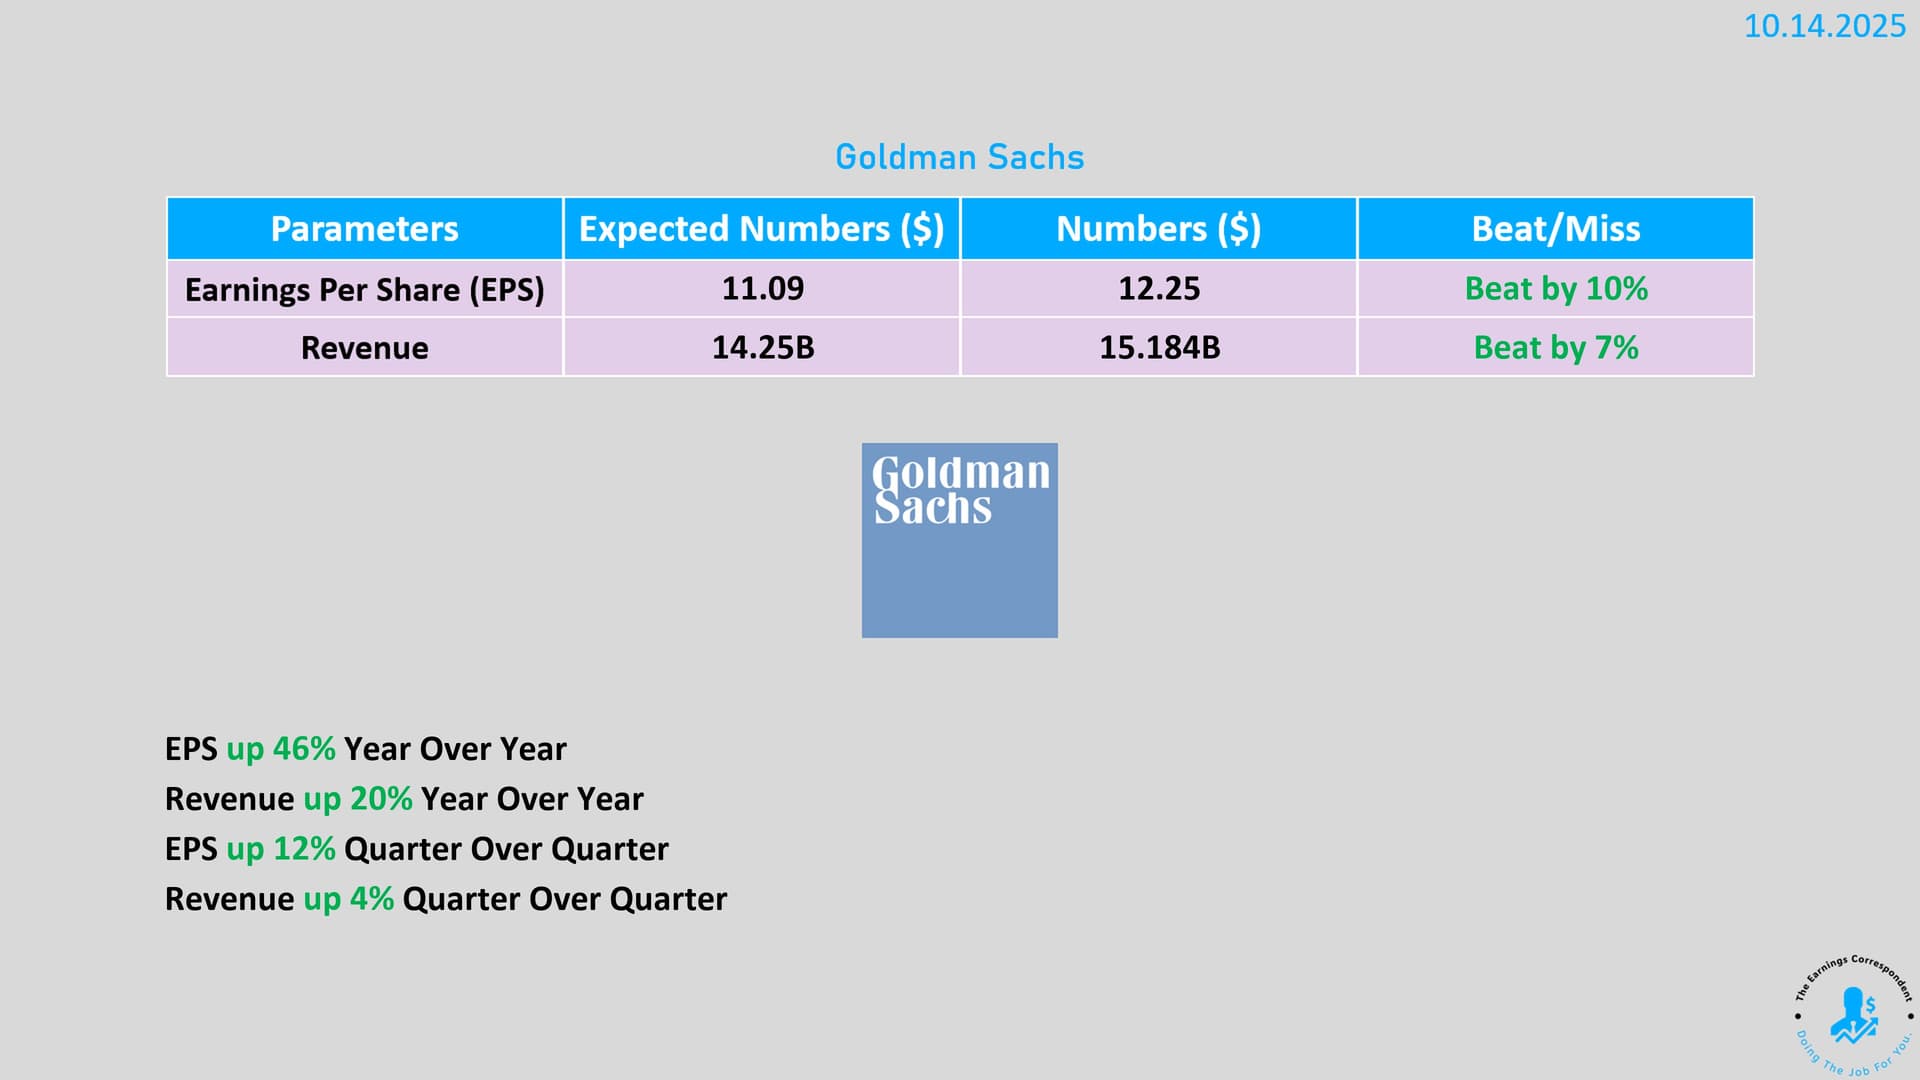
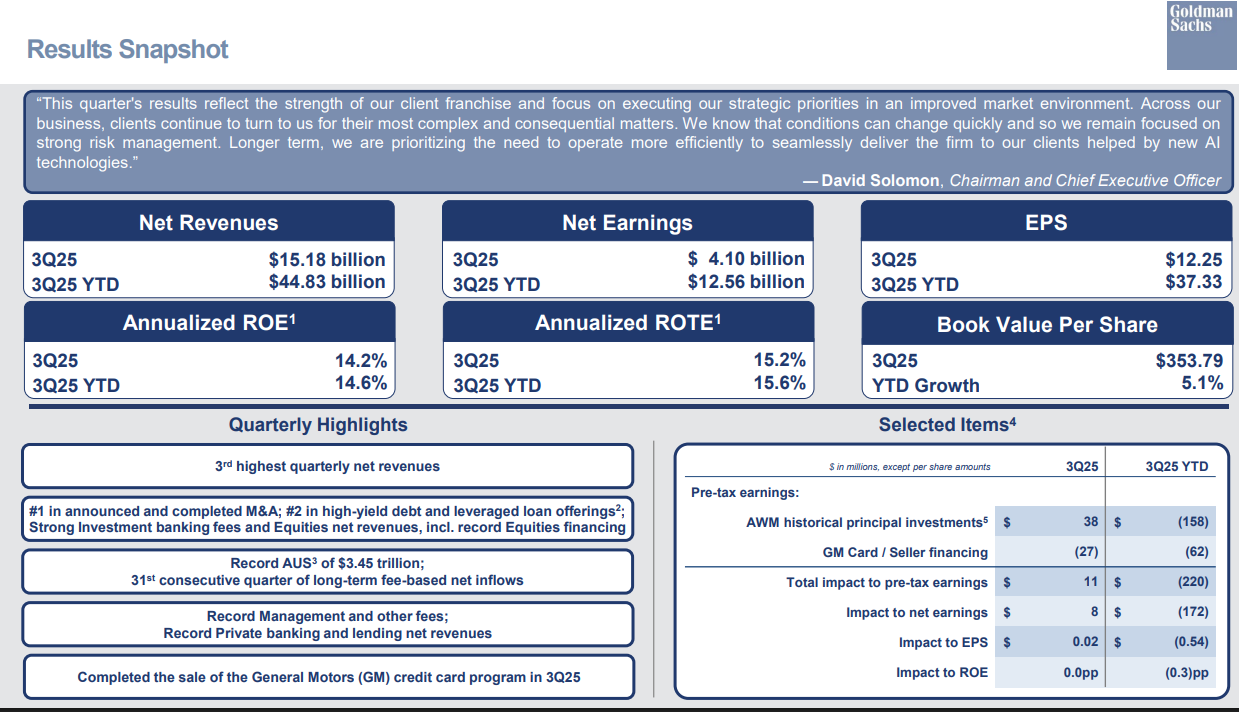
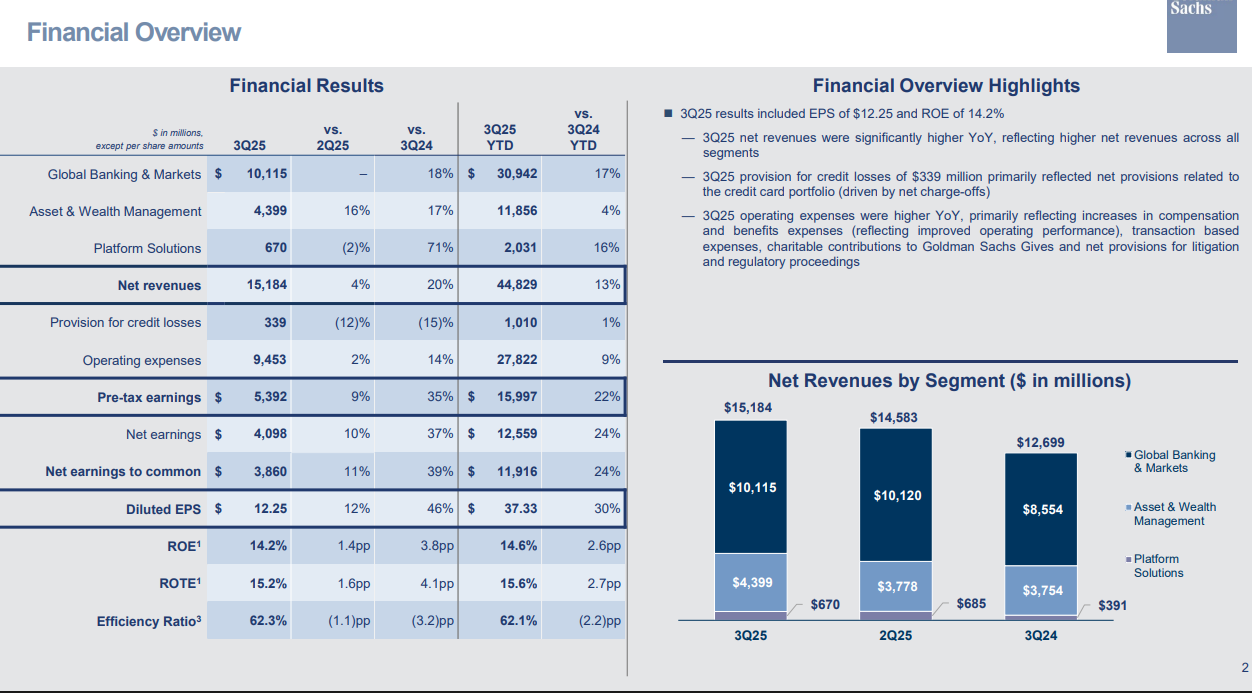
Goldman Sachs rapsas vahvan kolmannen neljänneksen, kun tulos ja liikevaihto ylittivät odotukset. Pankin kannattavuus pysyi hyvänä, mutta oman pääoman tuotto nousi aiempaa korkeammalle.
CEO David Solomon korosti asiakkaiden luottamusta ja lisäksi yhtiön keskittymistä tehokkuuteen sekä riskienhallintaan. Hän painotti myös tekoälyn roolia tulevaisuuden palveluiden tehostamisessa, JPM Morgan ei siitä, niin paljoa huhuillut.  .
https://x.com/earnings_guy/status/1978059637371867483
Yhtiön omat materiaalit
No mä olen ainakin @Pohjolan_Eka:n kriitikoista toisiksi tunnetuin sitten.
5 tykkäystä
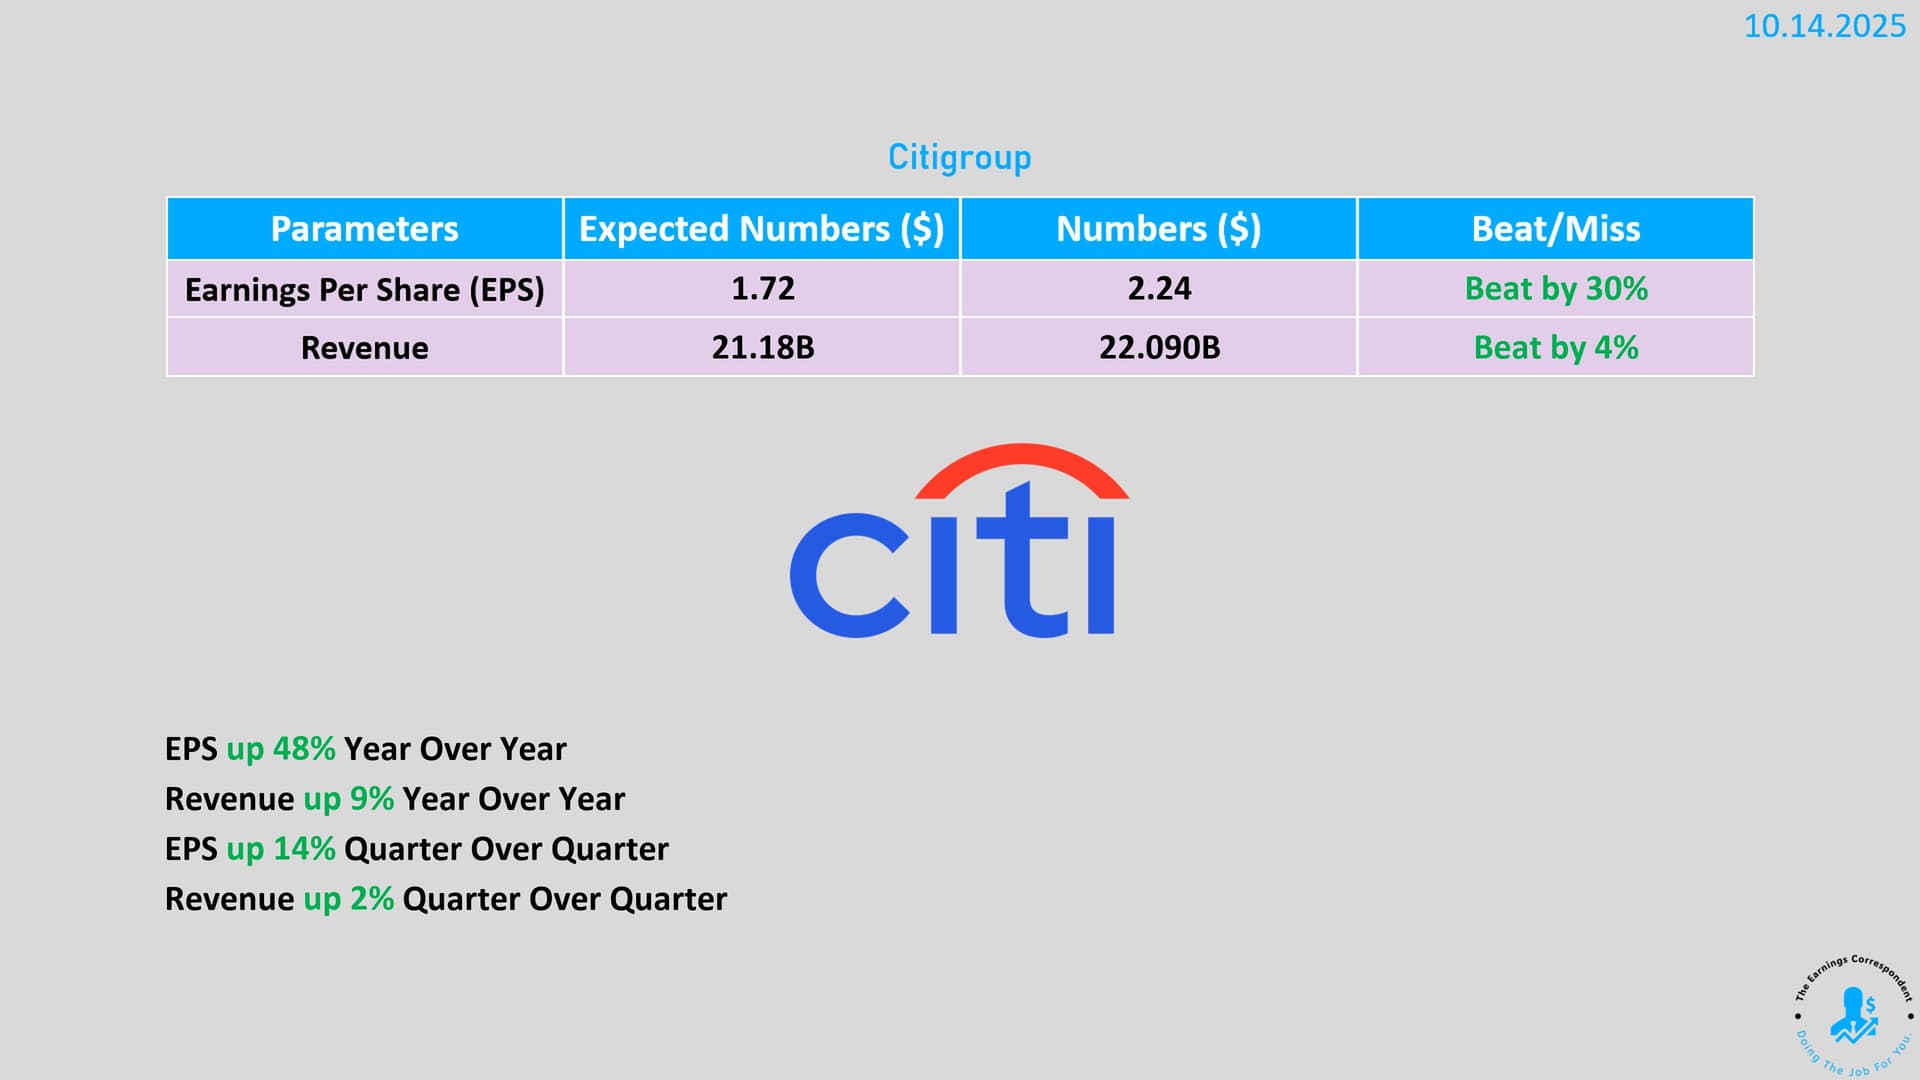
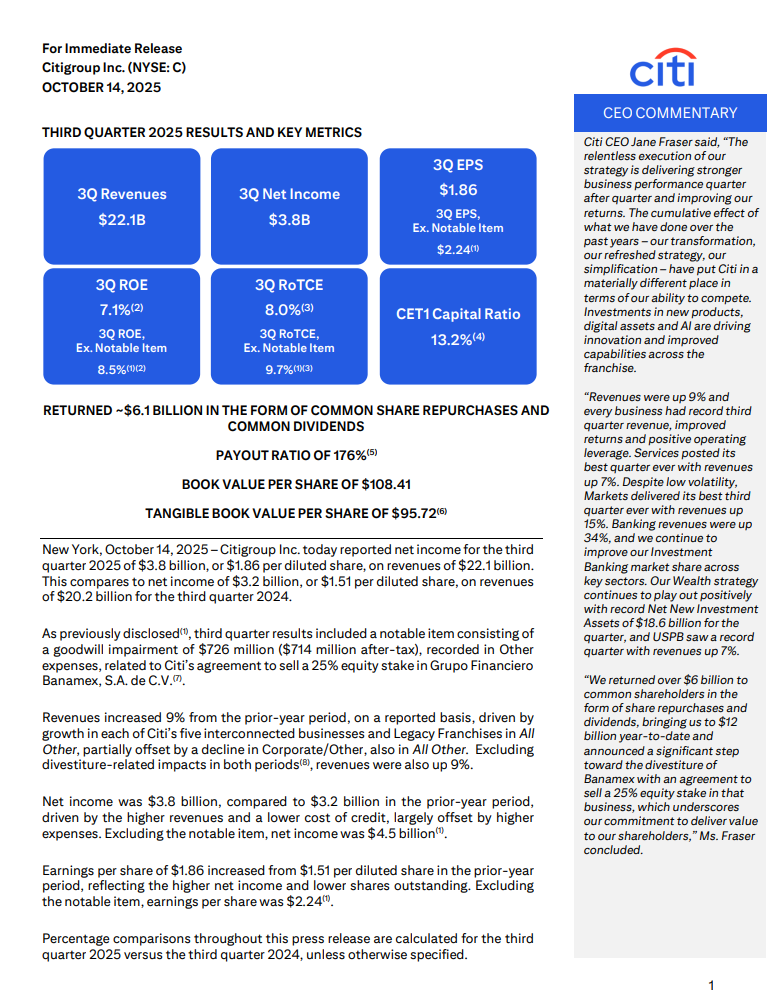
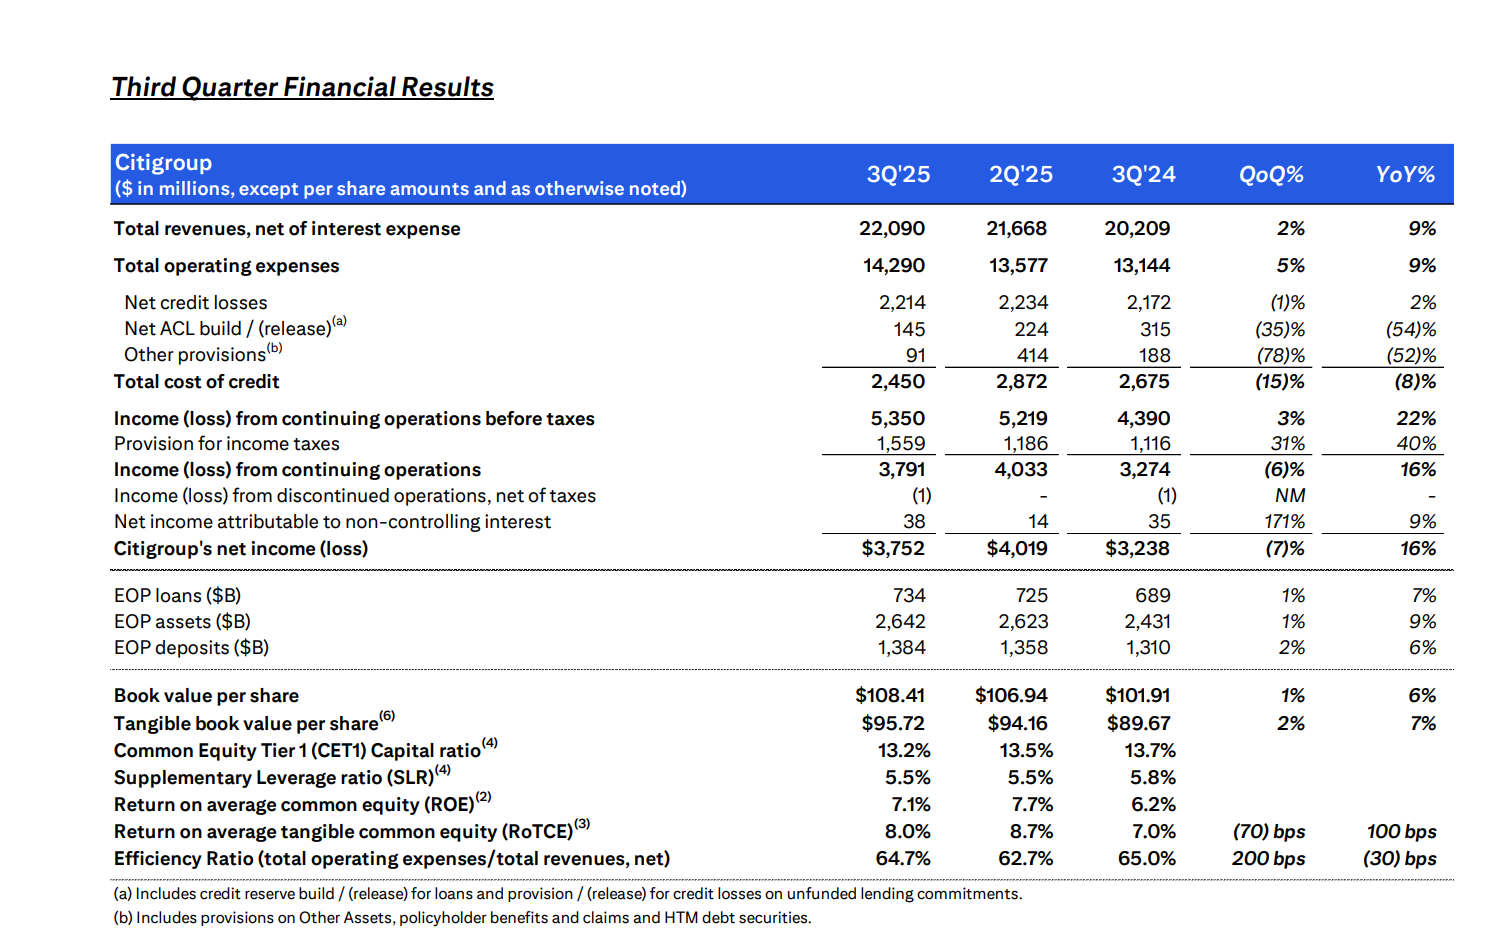
Citigroup rapsas tuloksen, joka ylitti markkinaodotukset lähes kaikilla mittareilla.
Pankin liikevaihto ja tulos kasvoivat, lisäksi erityisesti kaupankäynti- sekä korkotuotot vahvistuivat.
Luottotappioiden varauksia kevennettiin ja kulut pysyivät hallinnassa, mikä tuki omalta osaltaan tulosta.
https://x.com/earnings_guy/status/1978068794607112309
Yhtiön omat materiaalit
3 tykkäystä
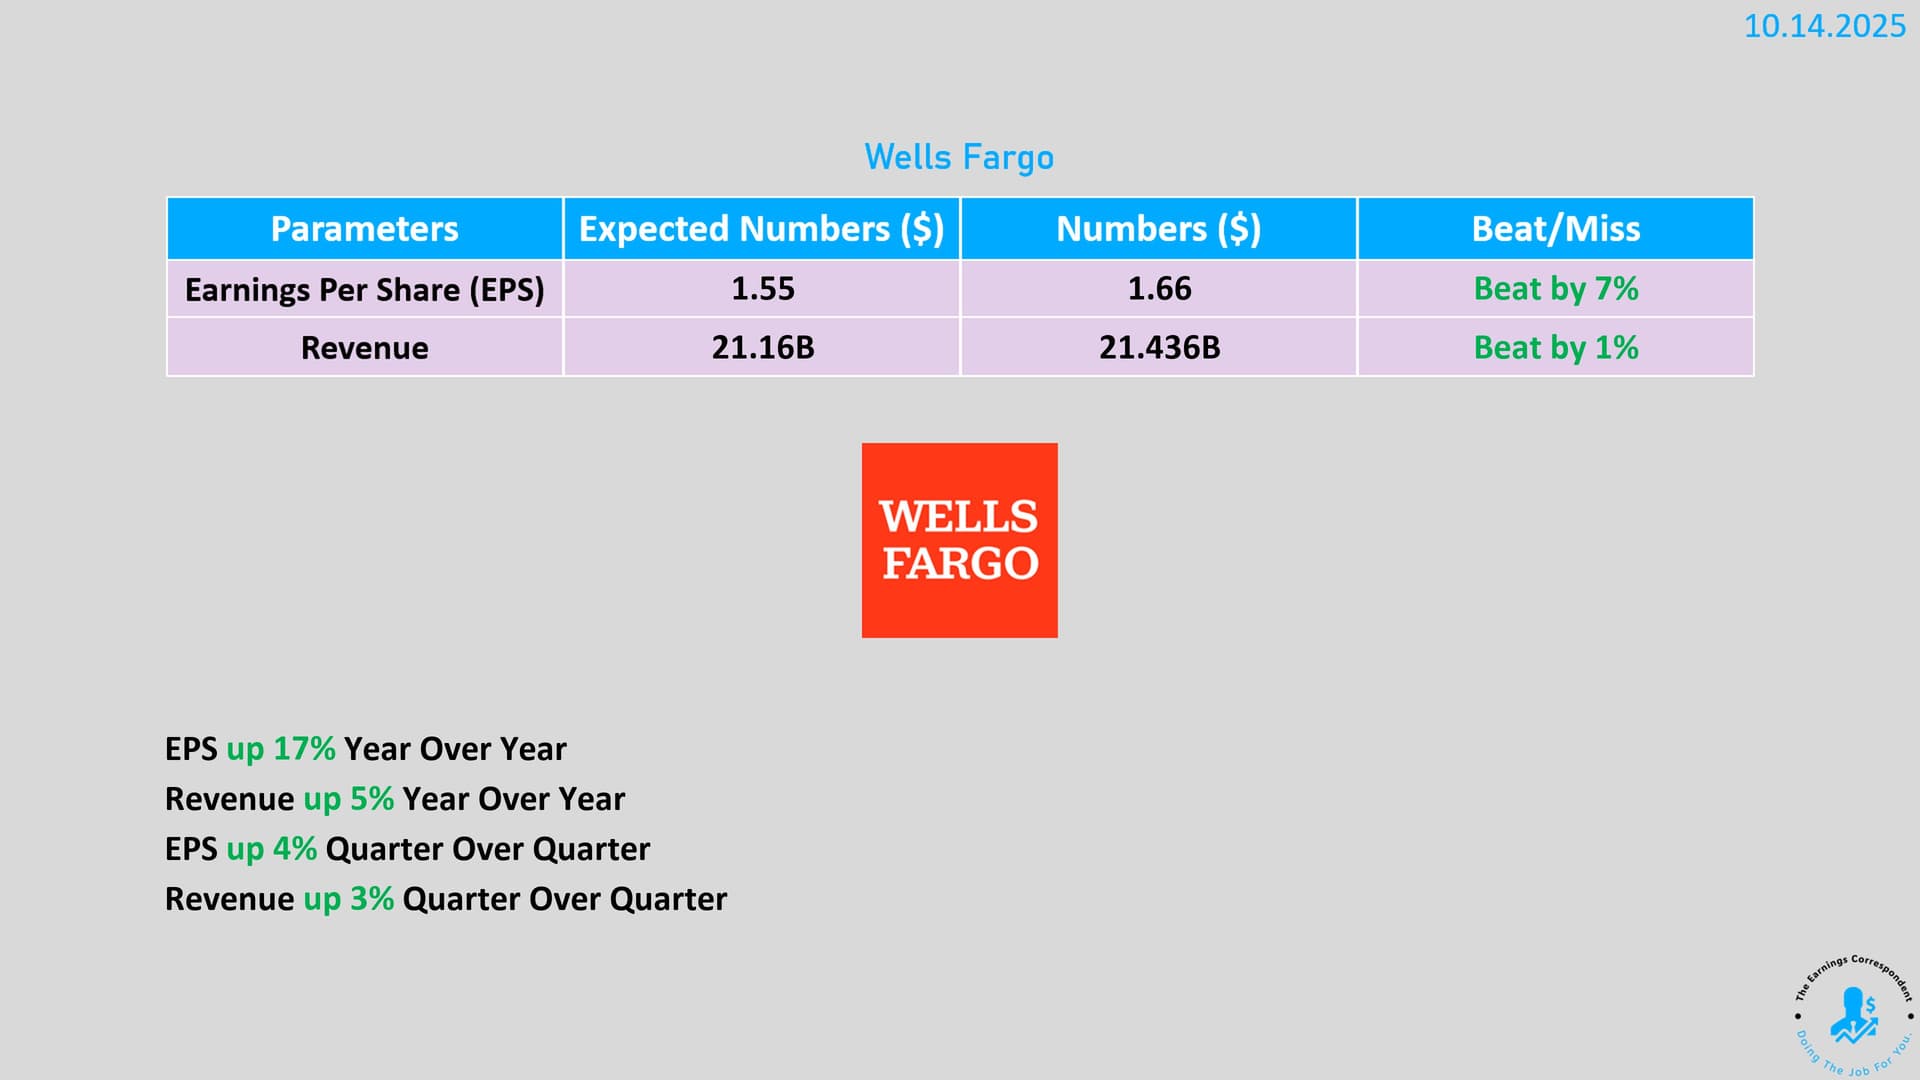
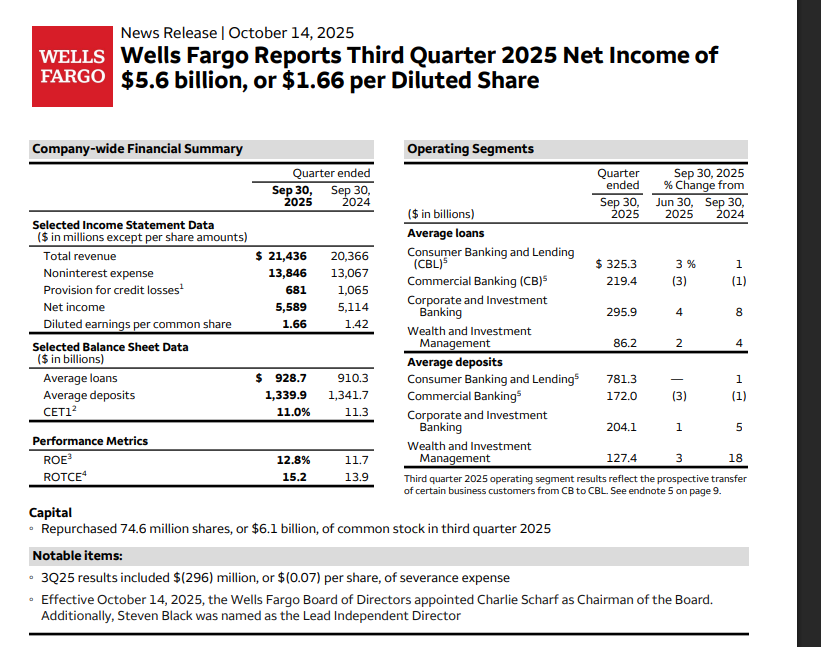
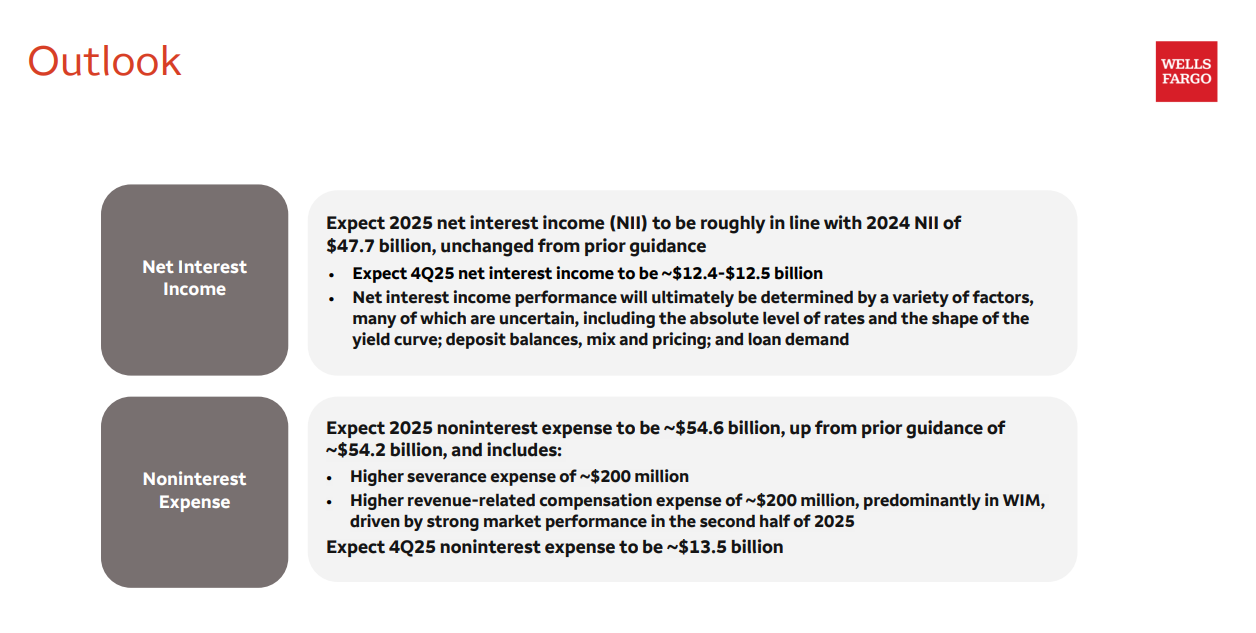
Wells Fargon tulos oli vahva; pankin voitto kasvoi ja liikevaihto nousi laajasti eri liiketoiminnoissa. Asuntolainat ja sijoituspalvelut vetivät hyvin, lisäksi pankki kasvatti taseensa kokoa sekä palautti runsaasti pääomaa omistajilleen osinkoina  ja myös osakkeiden takaisinostoina.
Toimitusjohtaja Charlie Scharf kertoi olevansa optimistinen tulevaisuuden suhteen. Talous on hänen mukaansa yhä vahva, myös asiakkaiden taloudellinen tilanne hyvä ja korttien käyttö sekä lainakysyntä ovat hyvässä kasvussa.
https://x.com/earnings_guy/status/1978045815785451729
Yhtiön omat materiaalit
4 tykkäystä
Kauppalehdessä tänään tosi kiinnostava artikkeli eläkeyhtiöiden sijoituksista ja suhteesta kotimaiseen varainhoitosektoriin:
Koska juttu on pitkä, niin vaikea laittaa yksittäisiä lainauksia. Ydinpointtina varmaan se, että kotimaiset managerit ovat hyvin edustettuina eläkeyhtiöillä, etenkin vaihtoehtoisten tuotteiden osalta. Toimittajalta jutussa myös asiallista haastoa, että miksi eläkeyhtiöllä on tavallisen tallaajalla tarkoitettua asuntorahastoa salkussa, kun heillä olisi pääsy parempiin suljettuihin rakenteisiin.
22 tykkäystä
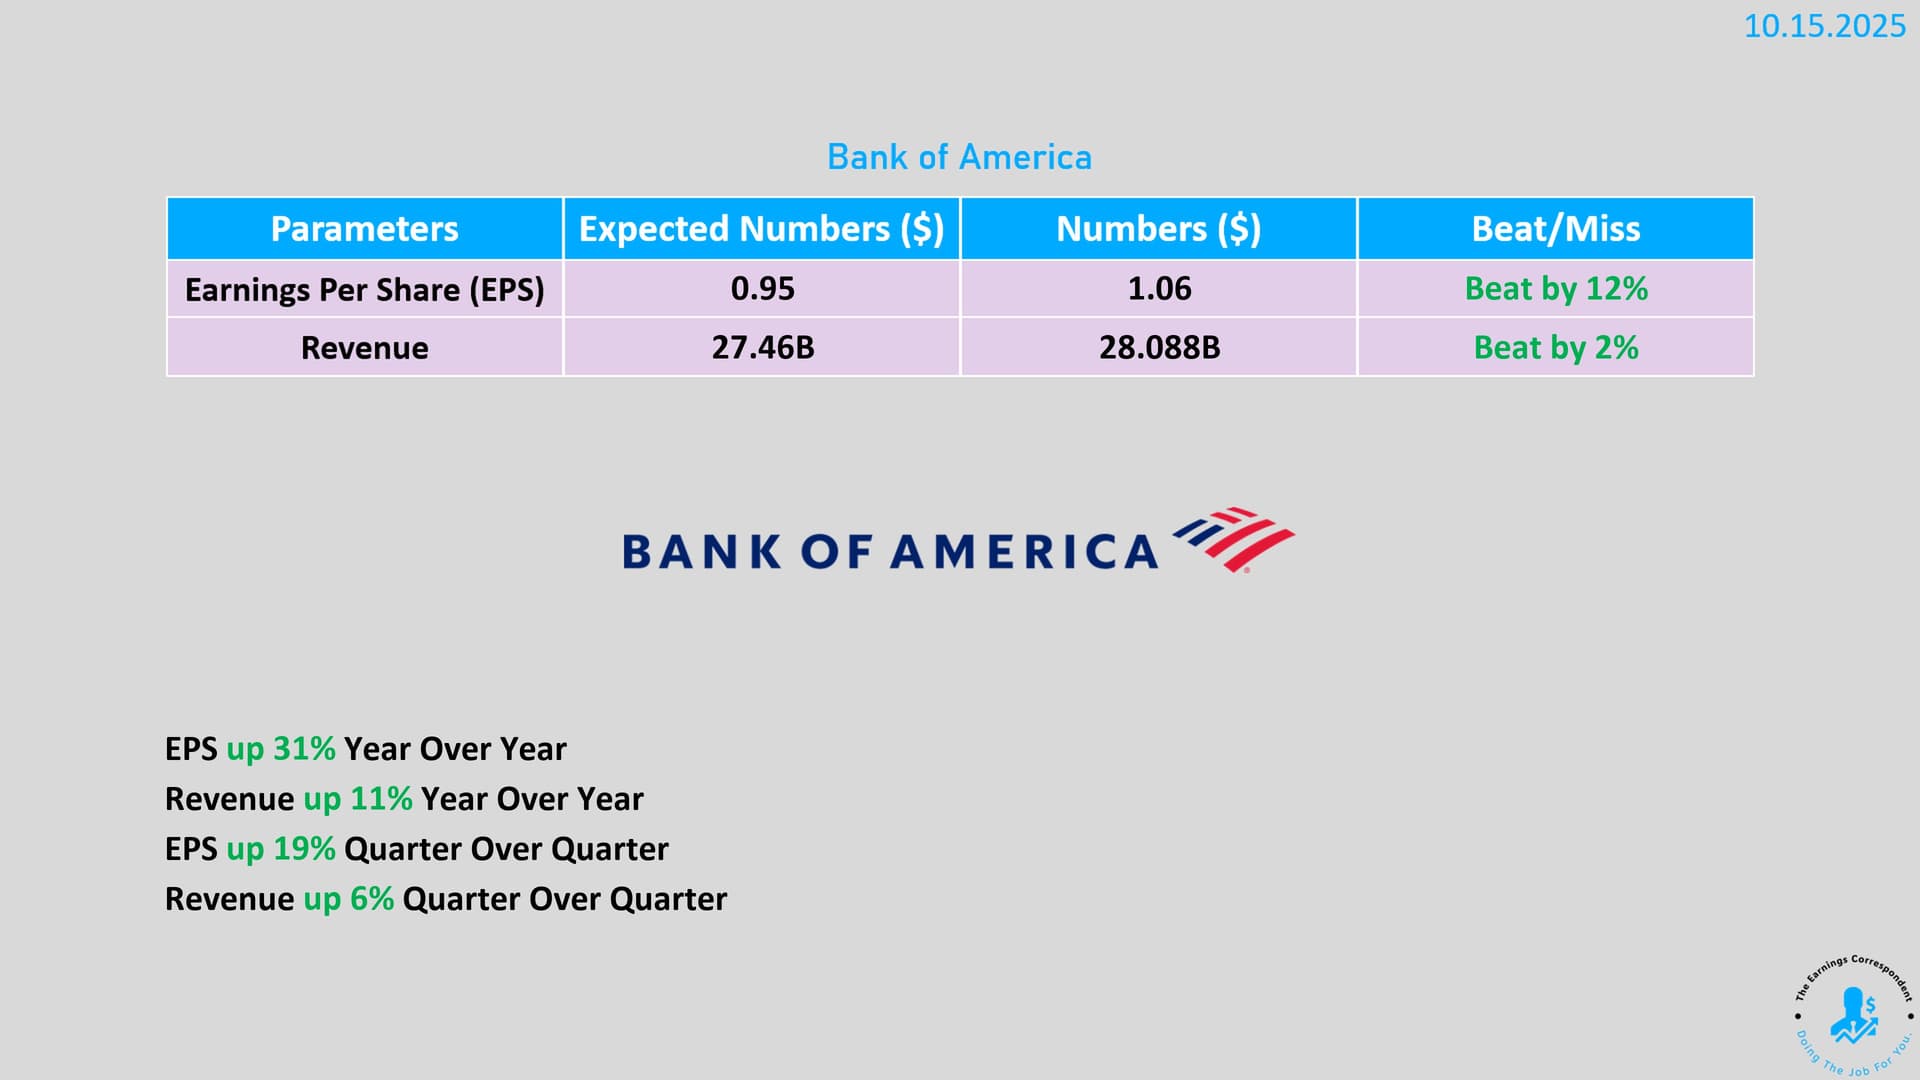
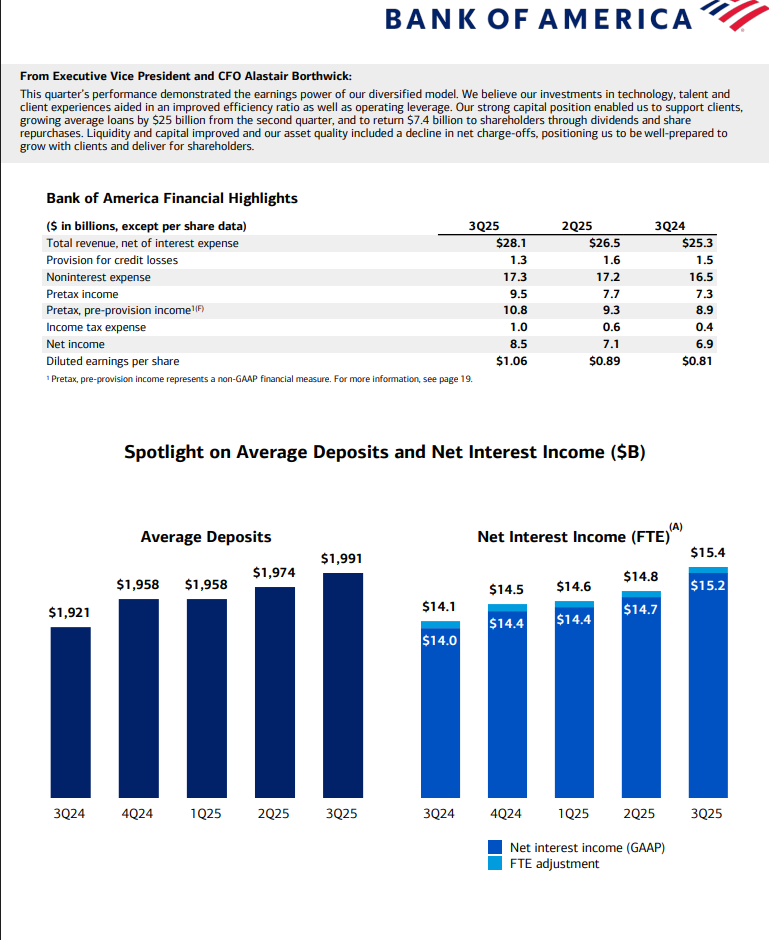
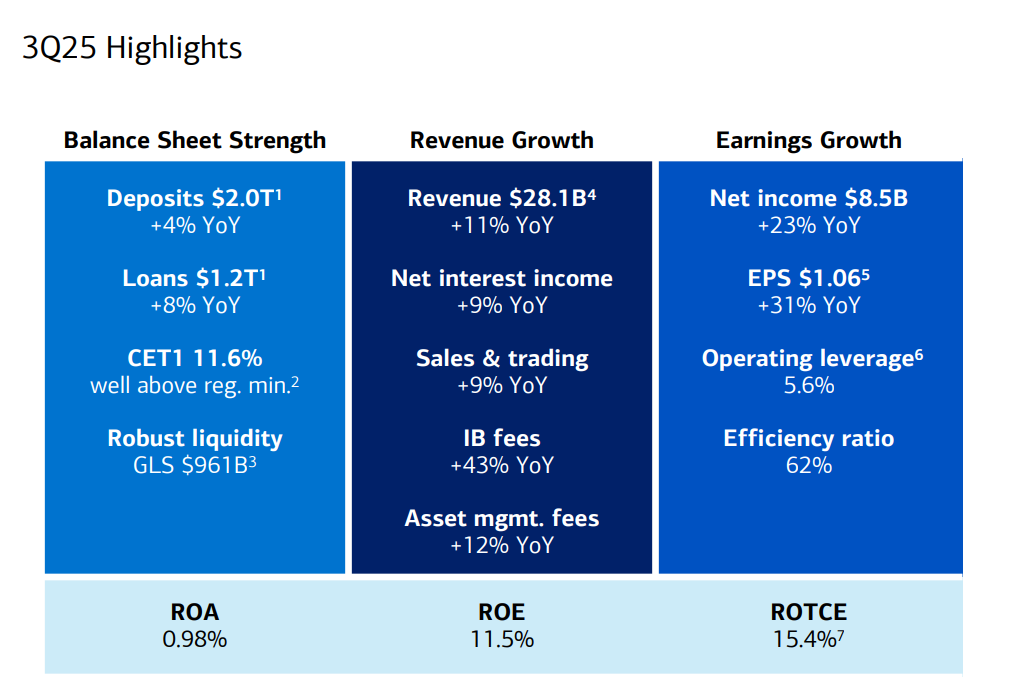
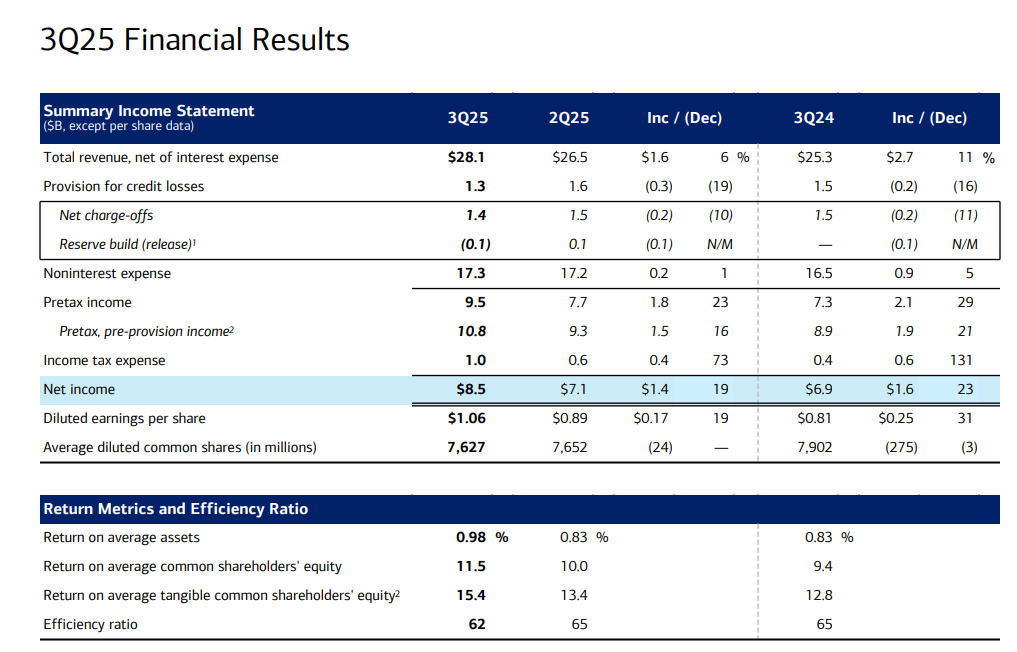
Bank of America teki vahvan tuloksen. Liikevaihto ja voitto kasvoivat reippaasti, erityisesti kuluttaja- ja varainhoitopuolella. Luottotappiot pienenivät ja pankki hyötyi korkeammista koroista sekä myös vilkkaasta kaupankäynnistä. Yhtiön johto korosti teknologia- ja asiakaspanostusten tuottavan tulosta, lisäksi pankki pystyi sekä kasvattamaan lainakantaa että jakamaan runsaasti voittoja omistajilleen.
Kokonaisuutena meno oli vakaata ja tulos vahva.
https://x.com/earnings_guy/status/1978411495907094941
Yhtiön omat materiaalit
5 tykkäystä