Pelkästään Intian tuulivoimakapasiteetin odotetaan tuplaantuvan viidessä vuodessa ja Suzlon merkittävin toimija.
Tekoälyn tiivistämää:
→ 100 GW 2030-tavoite
→ Suzlon kasvattaa tuotantoa
→ Vestas kasvattaa tuotantoa
→ suuremmat turbiinit
→ enemmän carbon fiber -spar-rakenteita
→ Exelin Intian tehdas
→ suurempi volyymi
→ parempi kapasiteetin käyttöaste
→ parempi kannattavuus.
Tämä alkaa näyttää siltä, että strategiakauden tavoitteet vuoteen 2028 mennessä voivat toteutua.
“On kuitenkin huomattava, että tuulivoiman volyymisovelluksissa materiaalikate on tyypillisesti matalampi kuin yhtiön räätälöidyissä sovelluksissa. Lisäksi Exel omistaa Intian yhteisyrityksestä 55 %, joten osa tuloksesta kuuluu vähemmistöomistajille.”
Hieno sopimus! Jäin pohtimaan taloudellista vaikutusta Exelille.
-Kuten Aapeli kirjoitti, Exel omistaa 55% JV:stä eli osa katteesta valuu toisaalle. Eli EBITissä näkyy kaikki, mutta EPSistä sitten häviää eli ei tule omistajille asti.
-Materiaalikatteen voi olettaa olevan n. 20% kantturoissa näin ison skaalan tekemisessä eli täydessä 100 meur sopparissa olisi 20 MEUR katetta (GM) noin kahdessa ja puolessa vuodessa (olettaen toimitusten alkavan heti)
-Intiassa tuskin kiinteät kulut kovin korkeita ovat, joten jätetään ne nyt suoraan huomiotta
-20 MEUR osuudesta Exelin omistajien osuus olisi 11 MEUR yhteensä 4,4 MEUR vuodessa. Voinee pyöristää 4 miljoonaan, kun ottaa vähän kiinteitä kuluja huomioon
-Jos miettii, että strategiakauden tavoite 10% EBIT on laskettu blended ratella kahden liiketoiminnan välille eli korkeakatteisen ja matalakatteisen, niin voinee olettaa matalakatteisen liiketoiminnan tekevän korkeintaan 10% EBIT-tasoa. Jos vähän yksinkertaistaa ja ei huomio skaalautuvuttaa, niin se tekisi EBIT-tasolla (huom. sisältää JV:n osuuden) noin 10 MEUR sopimuksen aikana. Voi olla kyllä enemmänkin. Vuositasolla siis lisää EBITiä 4 MEUR, josta sitten omistajille jää toki vähemmän.
Tällä haarukoinnilla Exelin omistajille tuleva osuus vuositasolla lasketaan ykkösmiljoonissa ja oletettavasti selvästi alle viidessä miljoonassa.
”Sopimuksen allekirjoitushetkellä osapuolet arvioivat sopimukseen perustuvien tulevien toimitusten mahdollisen arvon ylittävän 100 miljoonaa euroa maaliskuun 2029 loppuun mennessä.”
Tiedotteessa lukee maaliskuun 2029 loppuun. Tiedotteessa jäin kyllä kaipaamaan tietoa siitä, mikä on realistinen arvo. Nyt menee vähän tulevaisuuden maalaamiseksi.
Tässä on vielä Aapelin kommentit tähän suureen uutiseen
Exel Composites tiedotti torstaiaamuna allekirjoittaneensa uuden monivuotisen toimitussopimuksen Suzlon Energy Limitedin kanssa. Pidämme uutista yhtiön mittakaavassa erittäin merkittävänä ja osoituksena strategisesta onnistumisesta Exelin Intian tehtaan osalta. Sopimuksen mahdollisesti valtava kokoluokka tarjoaa merkittävää selkänojaa lähivuosien voimakkaille kasvuennusteillemme. Kokonaisuutena suhtaudumme uutiseen positiivisesti, ja alustavan arviomme mukaan sopimus aiheuttaa ennusteisiimme ainakin lievää nousupainetta.
“Yhtiö kertoi aikaisemmin, että sen Intiassa toimiva yhteisyritys Kineco Exel Composites India ja intialainen Suzlon Energy Limited ovat allekirjoittaneet uuden monivuotisen sopimuksen.”
“Osapuolet arvioivat sopimukseen perustuvien tulevien toimitusten mahdollisen arvon ylittävän 100 miljoonaa euroa maaliskuun 2029 loppuun mennessä. Toimitusten lopullinen arvo ja ajoitus voivat vaihdella Suzlonin toteutuneiden tuotantotarpeiden ja niistä johtuvien tilausmäärien mukaan.”
“Danske Bank nosti uutisen jälkeen yhtiön tavoitehinnan 21 euroon aikaisemmasta 17 eurosta.”
En ole exeliä niin kovin tarkasti seurannut, että osaisin suoraan ymmärtää miten tämä liittyy yritykseen?
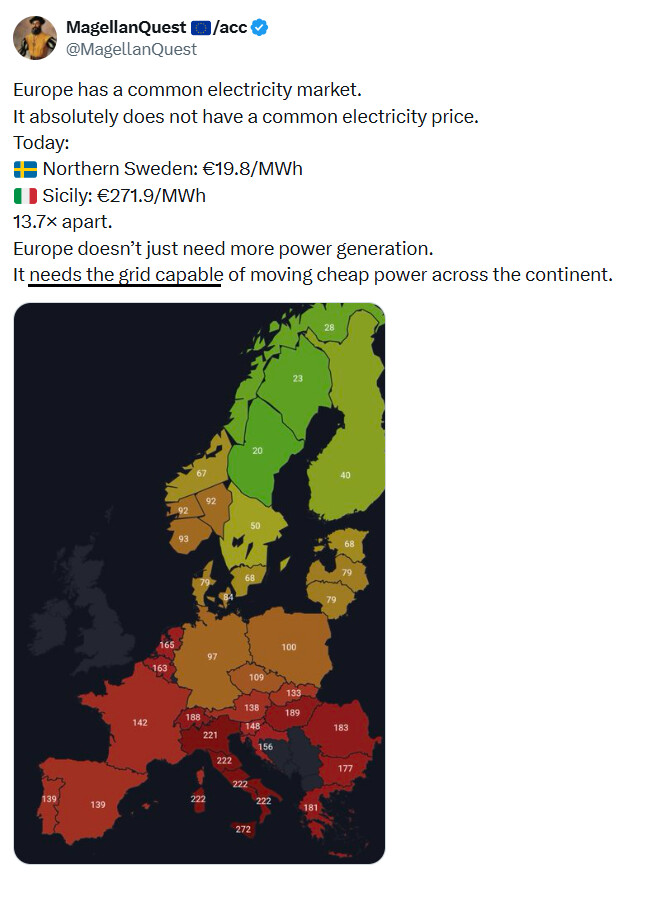
Siirtoverkkoja on toki hyvä rakentaa, mutta siirto ei ole häviötöntä ja Pohjois-Ruotisn tuotanto on pisara välimeren markkinoilla. Toisekseen kulutus tasaa markkinoita, datakeskukset menevät sinne missä sähköä ja siirtoa piisaa.
Mielenkiintoinen analyysi. En vielä lukenut tarkkaan, mutta kiinnitin huomiota, että EPSissä on sisällä Intian tehtaan vähemmistöosuus eli EPS ei ole oikea omistajan EPS. Toisekseen velan on ajateltu pysyvän samana tulevaisuudessa. Taustaoletuksia tietämättä toimitusjohtaja on muistaakseni joskus kommentoinut, että maksuajat erityisesti tuulivoimapuolella voivat olla pitkiä ja jotenkin se pitää jotenkin rahoittaa.
Tässä on Aapelin tuoreet ajatukset Exelistä yhtiöraportin muodossa, tämän mukavan toimitussopparin pohjilta.
Exel Composites tiedotti torstaina, että sen intialainen yhteisyritys on solminut potentiaaliltaan huomattavan monivuotisen toimitussopimuksen tuulivoima-alan asiakkaan kanssa. Nostimme sopimuksen myötä jo valmiiksi korkeita lähivuosien kasvuennusteitamme, vaikka lopullisiin toimitusvolyymeihin liittyykin vielä epävarmuutta. Sopimus tuo konkretiaa kasvuodotuksiin, ja näemme osakkeen riskikorjatun tuotto-odotuksen edelleen riittävän houkuttelevana. Tätä peilaten toistamme osakkeen lisää-suosituksen ja nostamme tavoitehintamme 17,5 euroon (aik. 15,0 €).