Låt oss tänka på det här scenariot i termer av siffror. Mandatums värde är vanligtvis 2-3 miljarder i analytikernas papper och Evlis marknadsvärde är 500 MEUR. Så ur detta perspektiv skulle Mandatum vara köparen och Evli skulle vara ett helt realistiskt förvärv i den storleksklassen.
Skulle det vara logiskt? Ja, på papperet skulle det vara ett smart drag för Mandatum. Mandatum skulle omedelbart bli Finlands ledande institutionella kapitalförvaltare och den resultatmix som Saari betonade skulle förbättras på en gång. Mandatum/Evli skulle vara en betydligt mer attraktiv helhet, till exempel med tanke på en börsnotering.
Problemet med detta arrangemang är Evlis ägarstruktur. Evli har två olika aktieklasser och rösträtten är strikt cementerad hos de gamla ägarna. Min uppfattning är att Evlis gamla ägare vill att Evli ska förbli oberoende och jag tror inte att Evli är till salu.
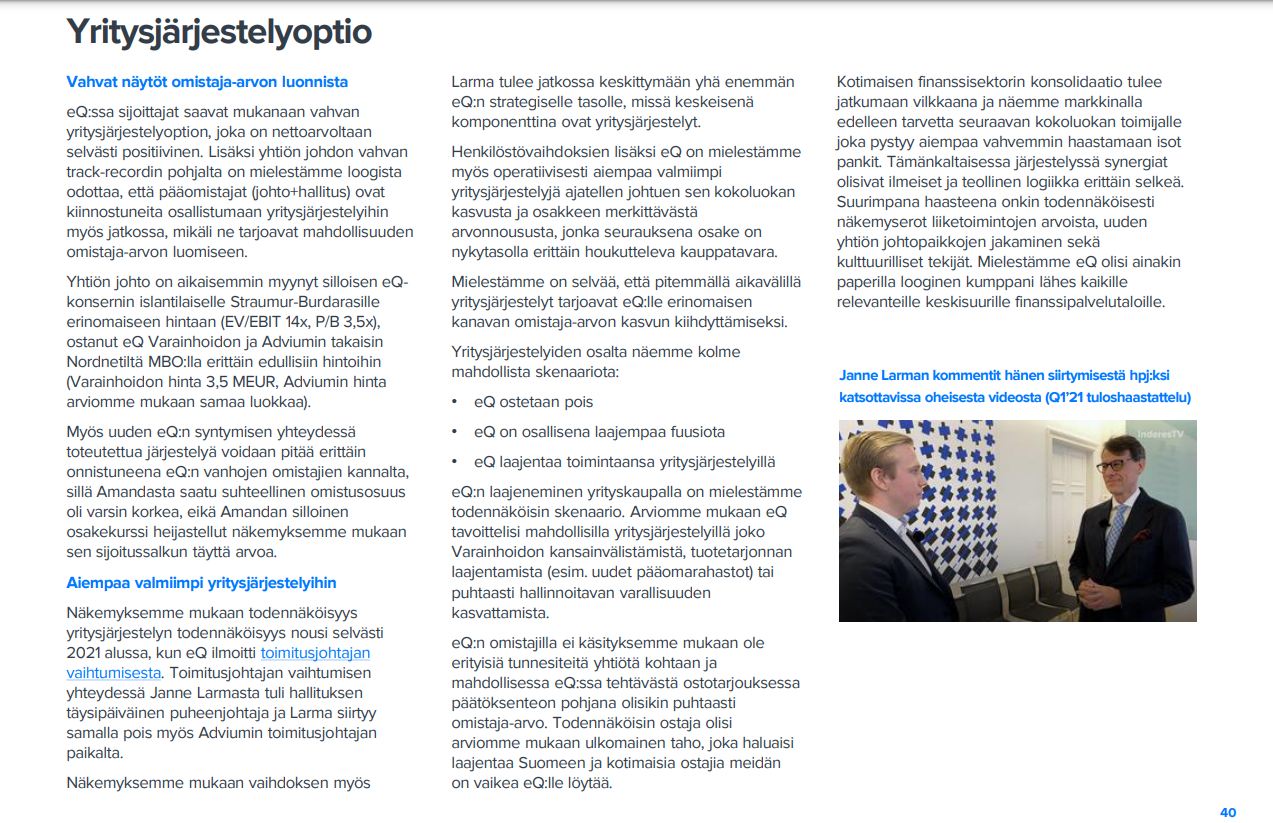
Jag håller inte med om detta I eQ är huvudägarnas vägledande princip aktieägarvärde och de är definitivt intresserade av företagstransaktioner och vid behov till och med att sälja hela företaget. Här är en skärmdump från den föregående omfattande rapporten:
Efter kvartalets utgång publicerade Evli den 22 april 2022 ett intentionsavtal enligt vilket Evli Oyj och EAB Group Oyj utreder möjligheten att fusionera sin verksamhet. Parternas mål är att underteckna fusionsavtalet och andra transaktionsavtal under maj 2022. Den planerade fusionen beräknas genomföras under hösten 2022.
Är det så här nu, @Sauli_Vilen, att Evli inte har rätt att dela ut extrautdelning från kapitalet i sin balansräkning före fusionen med EAB?! Frågan uppstod främst när jag läste EAB:s färska företagsrapport.
Förmodligen skulle det vara rätt, men om Evli “praktiskt taget köper” EAB, är det mer naturligt att EAB delar ut överskott till sina ägare innan fusionen.
En liten spekulation: hur mycket drar Alexandria nytta av detta? De har ju den där andelen i EAB, “finansiell investering”? Tanken slog mig precis.. kanske Sauli kan ge en snabb kommentar om det också?
Jag skrev lite om aktiens prissättningsdynamik i forumtråden om EAB, vilket naturligtvis också gäller Evli, då det numera är möjligt att köpa bolaget via EAB på grund av den förestående fusionen:
Vid en fusion borde det i pressmeddelanden uttryckligen stå att det är tillåtet att dela ut kapital. Eftersom detta inte är fallet med Evli, är det nog ganska klokt att anta att en eventuell utdelning skulle ske först efter fusionen.
Alexandria sökte med stor sannolikhet en fusion med EAB från detta, men med fusionen mellan Evli och EAB blir detta nu en riktigt finansiell investering. Vi vet naturligtvis inte ens om Alexandria i slutändan kommer att äga aktierna eller inte Detta kommer tingsrätten att besluta om någon gång.
Om Alexandria i slutändan får aktierna, så kommer Alexandria efter fusionen att äga en mycket marginell del (mindre än 1 %) av Evli. Det är osannolikt att bolaget har någon större önskan att behålla detta ägande och kommer säkert att avyttra det när priset är rätt. Som en finansiell investering kommer detta att vara mycket framgångsrikt (förutsatt att de får aktierna)
Vad tycker ni? När EVLI:s balansräkning, efter avskiljandet från bankverksamheten, är överkapitaliserad och det finns medel att dela ut. Själv skulle jag se att med tanke på den allmänna nedgången i kurserna, skulle ett tidsmässigt spritt återköp av egna aktier (och makulering) vara ett bra sätt att hantera situationen. Långsiktiga investerare skulle tacka för de förbättrade nyckeltalen.
Sammanslagningen genomförs genom ett absorptionsfusion enligt aktiebolagslagen (624/2006, med ändringar), där alla EAB:s tillgångar och skulder överförs till Evli utan likvidationsförfarande (“Fusionen”). Den planerade verkställandedagen för fusionen är den 1 oktober 2022.
Evli och EAB har kommit överens i fusionsavtalet och fusionsplanen att fortsätta sin normala affärsverksamhet enligt normal och tidigare praxis under fusionsprocessen. Med avvikelse från ovanstående har Evli och EAB kommit överens om att EAB har rätt att dela ut medel till sina aktieägare före den planerade verkställandedagen för fusionen, till ett totalt belopp som är det lägre av (a) 2 350 000 euro eller (b) det belopp som EAB kan dela ut inom ramen för tillämpliga lagstadgade solvenskrav. EAB avser att hålla en extra bolagsstämma, uppskattningsvis i augusti-september 2022, för att behandla en delårsrapport för utbetalning av utdelning i enlighet med fusionsavtalet och fusionsplanen.
Fastigheten är belägen i Pitäjänmäki på adressen Valimotie 1. Objektet har ett utmärkt och synligt läge i omedelbar närhet av hållplatsen för den under uppbyggnad spårvagnslinjen Raidejokeri, nära Haga trafikrondell. Fastigheten har en uthyrningsbar yta på cirka 9 700 m2 och 161 parkeringsplatser, och är uthyrd till flera aktörer.
Evli Oyj:s extraordinarie bolagsstämma, som hölls den 14 juli 2022, har godkänt arrangemanget mellan Evli Oyj (“Evli”) och EAB Group Oyj (“EAB”), där EAB-koncernens moderbolag EAB Group Oyj och dess dotterbolag EAB Varainhoito Oy fusioneras med Evli.
Det planerade genomförandedatumet för fusionen är den 1 oktober 2022. Genomförandedatumet kan ändras i enlighet med fusionsplanen.
(a) Fusionsvederlag
I enlighet med fusionsplanen kommer EAB:s aktieägare att som fusionsvederlag erhålla 0,172725 nya B-aktier i Evli för varje EAB-aktie de äger, samt en kontantvederlag om totalt tre (3) miljoner euro, som fördelas lika mellan de utestående EAB-aktierna.
(b) Höjning av aktiekapitalet
Bolagsstämman beslutade, i enlighet med fusionsplanen, att höja Evlis aktiekapital med 30 000 000 euro i samband med registreringen av fusionens genomförande. Efter höjningen kommer Evlis aktiekapital att uppgå till 53 745 459,66 euro.
 I eQ är huvudägarnas vägledande princip aktieägarvärde och de är definitivt intresserade av företagstransaktioner och vid behov till och med att sälja hela företaget. Här är en skärmdump från den föregående omfattande rapporten:


 Detta kommer tingsrätten att besluta om någon gång.

