Bruttomarginaali heikentynyt 46,1 % → 38,2 %** (= -7,9 %-yksikköä)
Arvioni mukaan johtuu:
- Valuuttavaikutus~45–60 %
- Mix (tuote + markkina)~25–40 %
- Kapasiteetin nosto/ylösajo~10–20 %
Joten ihan vielä en tästä olisi huolissaan.
Harmi kun esityksessä ei ollut päivitettyä penetraatio kaaviota.
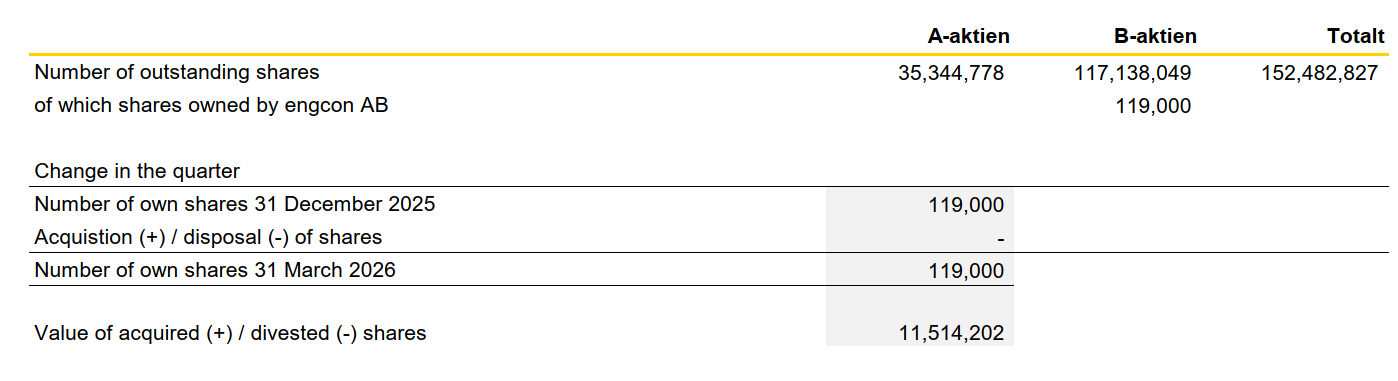
Yksi huomio jos arvioitte yhtiötä markkina-arvolla. Ainakin Google sheets antaa väärää dataa osakemäärästä. Se huomioi vain listatut B-osakkeet.