# Engcon: Hvad er der så specielt ved tiltrotatorer, og hvorfor er virksomheden så rentabel?
**URL:** https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591
**Category:** Osakkeet
**Tags:** ulkomaiset-osakkeet, ruotsalaisosakkeet, engcon
**Created:** [15. Oktober 2025, 19:00 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591 "2025-10-15T19:00:36Z")
**Posts on this page:** 20
**Page:** 2
### Author:  [@Thyme](https://forum.inderes.com/u/Thyme)
#### Post date: [12. November 2025, 09:31 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/21 "2025-11-12T09:31:31Z")
Jeg har selv overvejet dette markedspotentiale lidt mere.
ChatGPT har vurderet disse gravemaskinebestande. Det skal bemærkes, at langt fra alle lande er inkluderet her. Estimeringen af penetrationsgraden for 2030 er hentet fra Q3 2025 præsentationen.
Det største marked er selvfølgelig USA. Kina mangler helt herfra, samt Japan.
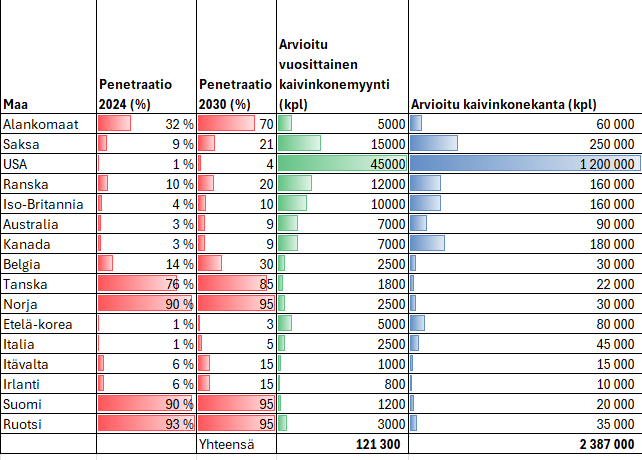
Selvom f.eks. USA kun voksede til de 4% [penetration], med en årlig vækst på 26%. Der ville være et uendeligt marked tilbage. Jeg vil også vurdere, at prissætningen er dyrere i USA, så udover volumen er stykssalget også
---
### Author:  [@Thyme](https://forum.inderes.com/u/Thyme)
#### Post date: [19. November 2025, 20:33 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/22 "2025-11-19T20:33:47Z")
> [@Pro\_Pertti](#):
>
> Der er også en indenlandsk ROTYX på markedet
Der var en artikel i Rakennuslehti om dette finske firma. I artiklen blev deres egen enhed rost meget for dens funktioner, som angiveligt er bedre end i andre tiltrotatorer. Der blev nævnt en mindre størrelse, som skyldes den hjerteformede hydrauliske drejemomentanordning.
Enheden passer altså ind på trangere steder. Desuden er hydraulikrørene ikke en hindring.
Derudover er enhedens vippevinkel større, 2x50, sammenlignet med andre producenters 2x45. Jeg kan ikke selv sige, hvor meget betydning det i sidste ende har i praksis? Har @Kuokkavieras måske viden om dette?
Rotyx er stadig meget lille sammenlignet med Engcon.
---
### Author:  [@Kuokkavieras](https://forum.inderes.com/u/Kuokkavieras)
#### Post date: [20. November 2025, 10:20 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/23 "2025-11-20T10:20:07Z")
Denne indenlandske Rotyx er sandelig en interessant enhed. Jeg ville straks tage mine Finland-briller på, sætte ‘Den glider in’ på repeat og gå på torvet for at proklamere Finlands sejr i rotatormatch. Sagen er dog ikke helt så ligetil.
En nygammel opfindelse. Tyskerne har jo allerede lanceret en sådan rotator for omkring ti år siden. Producenten er Kinshoffer, og produktnavnet er NOX. Præcis samme idé som Rotyx, udført med forskellige tekniske løsninger. Samme tiltvinkler sammenlignet med den indenlandske konkurrent. Idéen er meget god, og nogle få enheder er også blevet solgt i Finland gennem årene. Større succes udeblev dog, da produktet ikke holdt til de nordiske forhold, og reparation af enheden viste sig at være meget dyr. Et skarpt eksempel. Hvis en Engcon-rotators tilts hydraulikcylinder går i stykker, kan den hurtigt udskiftes som en enkelt del, og udskiftningen er nem. Hvis der derimod gik noget i stykker på en NOX, var fejlen som regel inde i enheden, hvilket betød, at enheden skulle skilles ad, og reparationen var dyrere. Både hvad angår dele og arbejdsmængde. Hertil kommer maskinens nedetid.
Dette fører på længere sigt til, at en brugt maskine med en NOX er svær at sælge, og rotatoren tilføjer ikke længere merværdi. Ofte endda det modsatte. Samme mistanke gælder også for Rotyx, selvom jeg ikke selv har erfaring med dens holdbarhed. Dette gælder også for tiltrotatorer fra andre mindre producenter i forbindelse med maskinskift. Mens en brugt maskine udstyret med en rotator af et stort mærke sælger godt, er prisen bedre, og det er et sikrere valg for køberen.
Som store mærker viser Engcon, Rototilt og Steelwrist vejen. I Finland også Marttiini, hvis produkt beviseligt er godt. Dog en meget lille konkurrent i stor skala.
Min egen analyse. Markedet vil sandsynligvis blive fordelt mellem de tre største spillere. Rotatorer er også kommet for at blive andre steder i verden, som Norden har vist. Spørgsmålet er nu kun, hvor hurtigt dette sker. Branchen er jo ret konservativ. Gode succeser er allerede set i for eksempel Frankrig og USA. Den franske handel, der blev nævnt i tidligere beskeder, var så sjælden, fordi den gik direkte til slutbrugeren. Normalt sælges rotatorer via maskinforhandlere sammen med en ny maskine. Jeg kunne forestille mig, at fortjenesten også er anderledes, når den går direkte til slutbrugeren.
Jeg håber virkelig, at de indenlandske Rotyx eller Marttiini kan nå podiet i dette kapløb. Mens vi venter, spiller ABBA i radioen.
---
### Author:  [@Kuokkavieras](https://forum.inderes.com/u/Kuokkavieras)
#### Post date: [18. December 2025, 18:36 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/24 "2025-12-18T18:36:20Z")
> **[engcon and Komatsu announce enhanced integration through seamless tiltrotator...](https://www.engcongroup.com/release/engcon-and-komatsu-announce-enhanced-integration-through-seamless-tiltrotator-technology/)**
Engcon og Komatsu uddyber deres samarbejde. Nye maskiner er tilgængelige direkte fra fabrikken med Engcon tiltrotator eller klargøring.
En sammenligning med bilverdenen. Et mærke, der sælger mange biler til resten af verden, ville begynde at tilbyde muligheden for at købe Nokian Tyres Hakkapeliitta 10 som fabriksmonterede vinterdæk. Ikke dårligt.
---
### Author:  [@Hermot\_Lehman](https://forum.inderes.com/u/Hermot_Lehman)
#### Post date: [8. Januar 2026, 12:02 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/25 "2026-01-08T12:02:05Z")
En finsk virksomhed udfordrer Engcon og andre etablerede aktører med sin nye teknologi, som siges at fylde mindre og kræve mindre vedligeholdelse end traditionelle tiltrotatorer. Brydekraften roses for at være bedre, og drejningsmomentet bevares bedre i skovlens yderpositioner. Rotyx’ teknologi er ikke den eneste, der fungerer uden eksterne cylindre, men den indeholder dog patenterede løsninger.
> **[Sylinteritön rototiltti syntyi suomalaisessa pajassa | Rakennuslehti](https://www.rakennuslehti.fi/2026/01/sylinteriton-rototiltti-syntyi-suomalaisessa-pajassa/?utm_source=ampparit)**
>
> Savonlinnalainen Rotyx haastaa perinteet toteuttamalla rototilttijärjestelmän pyöritys- ja kallistusliikkeen ilman ulkoisia sylintereitä.
---
### Author:  [@Thyme](https://forum.inderes.com/u/Thyme)
#### Post date: [8. Januar 2026, 16:32 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/26 "2026-01-08T16:32:46Z")
Kuokkavieras analyserede netop de ting et par indlæg tidligere.
Jeg henviste også selv til præcis den artikel. For mig virkede det lidt mere som en annonce end en tidsskriftsartikel.
Men det er svært at vurdere udstyret, når man ikke har praktisk erfaring.
Der er helt sikkert både gode og dårlige egenskaber ved hver af de forskellige teknologier.
---
### Author:  [@Cezeta](https://forum.inderes.com/u/Cezeta)
#### Post date: [8. Januar 2026, 18:33 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/27 "2026-01-08T18:33:52Z")
Man kommer hurtigt til at tænke på, at hvis man graver noget lidt grovere/mere stenet materiale, så kan en sten, der smutter mod cylinderen, ødelægge den. Olien ryger ud, eller stemplet bliver bøjet osv. Selv et lille stød, når man graver på trang plads, beskadiger mekanismen. Man tænker også hurtigt, at en cylinderløs konstruktion generelt er stærkere. Dette faldt mig ind, mens jeg sad her og gravede – altså i næsen.
---
### Author:  [@Hermot\_Lehman](https://forum.inderes.com/u/Hermot_Lehman)
#### Post date: [8. Januar 2026, 18:36 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/28 "2026-01-08T18:36:48Z")
> Kuokkavieras analyserede netop dem et par indlæg tidligere.
Det gjorde vedkommende, allerede tilbage i november, og var tilsyneladende helt på forkant med branchens udvikling. Jeg linkede dog alligevel til denne nye artikel om det samme selskab.
---
### Author:  [@Jussi7](https://forum.inderes.com/u/Jussi7)
#### Post date: [16. Februar 2026, 18:06 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/29 "2026-02-16T18:06:08Z")
Da jeg selv arbejder i anlægsgartner-/landskabsbranchen, ligger minigravere og samarbejdspartnernes større maskiner mig nært. De foregående har allerede sagt alt det, jeg selv tænker om selve produktet. Et kvalitetsprodukt, der forbedrer produktiviteten og har et godt forhandler- og eftermarkedsnetværk.
I dagens digitale verden vil jeg tro, at entreprenørmaskiner og tilhørende udstyr og tilbehør stadig er en ret personlig handel, hvilket betyder, at den tætte kontakt til en velkendt person/virksomhed er vigtig; kundeloyaliteten burde være høj, måske bortset fra de allerstørste firmaer.
Dernæst overvejer jeg, hvorfor tiltrotatorer ikke bliver så let udbredte på de voksende markeder eller for eksempel i USA/Canada-sektoren – det er rene gæt, men opgaverne er måske i højere grad præget af minedrift, tung jordflytning osv., og folk til finish-arbejdet, det såkaldte “skovlarbejde”, er let tilgængelige og til lavere lønninger end her i Norden.
Jeg tager gerne fejl og ser tiltrotatorer vinde frem over hele verden. Min egen erfaring med nødvendigheden af førnævnte opfindelse stammer f.eks. fra en trang have, hvor man burde kunne gøre arbejdet færdigt fra ét sted, men fordi skovlen ikke kan rotere, tvinges man til at finde nye positioner til selve maskinen, mens man med en tiltrotator kunne optimere maskinens placering ét sted og færdiggøre arbejdet derfra. Jeg er dog ikke professionel inden for jord- og anlægsbranchen, og mine erfaringer begrænser sig til minigravere lejet i højsæsonen.
---
### Author:  [@Thyme](https://forum.inderes.com/u/Thyme)
#### Post date: [17. Februar 2026, 06:30 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/30 "2026-02-17T06:30:54Z")
Regnskab i dag
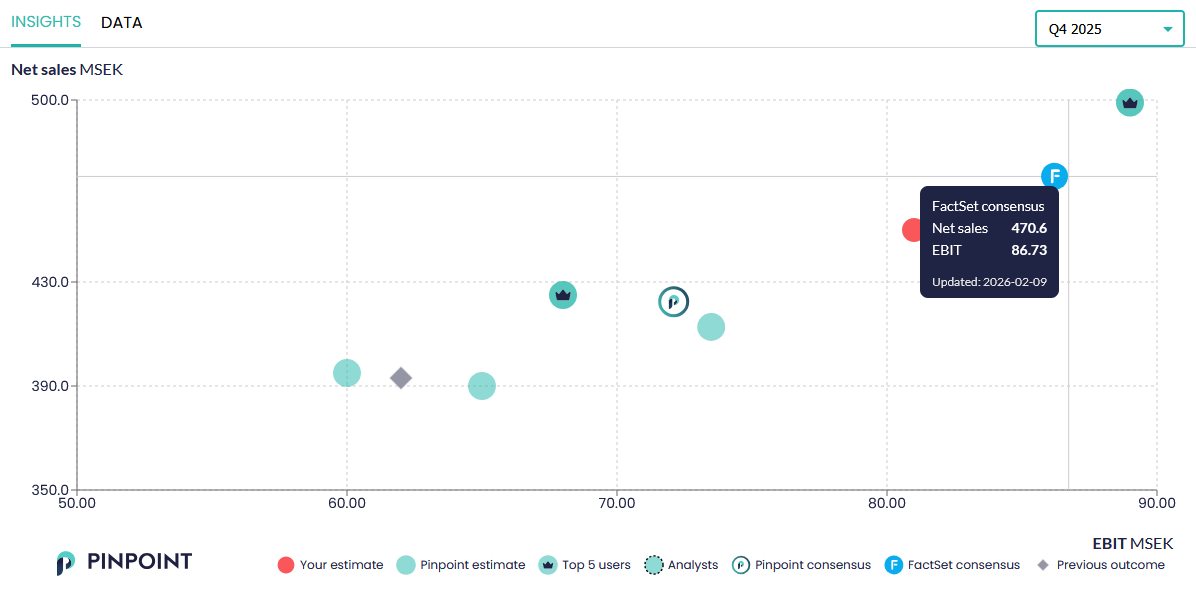
Q4-forventninger FactSet
Omsætning 470,6
EBIT 86,7
Hele året
Omsætning 1871
EBIT 340
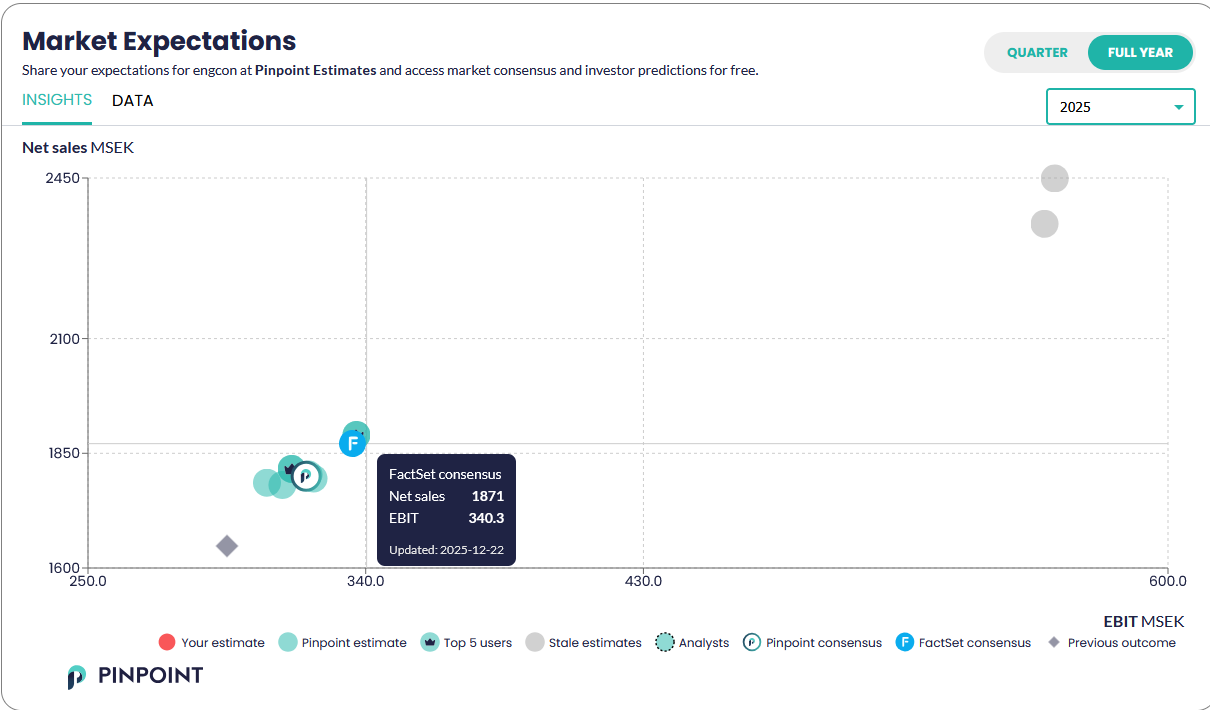
Hvis man sammenholder forventningen for hele året med den realiserede omsætning for jan-sep på 1.441, så forventer konsensus en omsætning på omkring 430 i Q4 😁 og EBIT for samme periode er på 248 indtil videre, så forventningen der er 92.
Red.: Det ser ud til, at 2026-prognoserne sneg sig ind i tallene for hele året, tallene er opdateret.
Under alle omstændigheder forventer konsensus stærk vækst i år.
---
### Author:  [@Thyme](https://forum.inderes.com/u/Thyme)
#### Post date: [17. Februar 2026, 07:16 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/31 "2026-02-17T07:16:23Z")
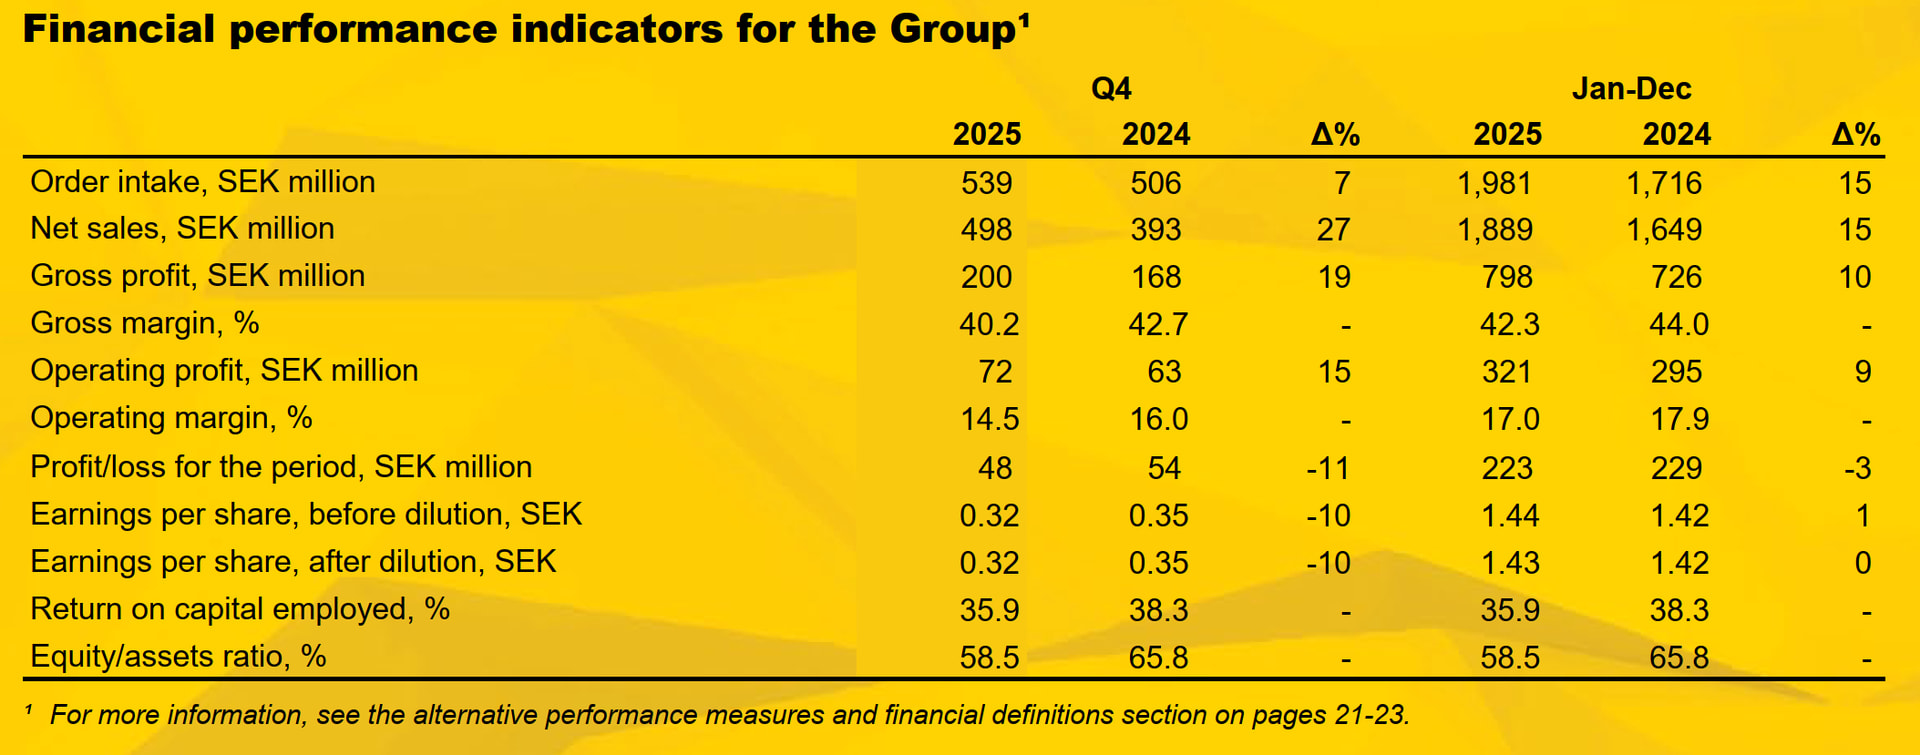
Så er Q4-resultatet ude
Omsætningen over, driftsresultatet under.
---
### Author:  [@Verneri\_Pulkkinen](https://forum.inderes.com/u/Verneri_Pulkkinen)
#### Post date: [21. Marts 2026, 09:24 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/32 "2026-03-21T09:24:16Z")
> [@Zoltan](#):
>
> Det er ikke gået godt for dem, der har investeret her. engcon, der sælger tiltrotatorer, er blevet ramt hårdt inden for en måned. Baggrunden er ret velkendt: told, valuta, svag efterspørgsel og tidligere høj værdiansættelse. Driftsresultatets vækst var meget mindre end omsætningsvæksten.
Jeg har fulgt engcons aktieudvikling med stor interesse, men selskabet er stadig dyrt. Især da rentabiliteten (bruttomarginer, ROCE) i de seneste år er faldet i den forkerte retning. Man kan måske overveje disse ting et stykke tid gennem “produktmixer” og hvad ved jeg, men er der noget strukturelt pres her? Selvom markedet er konkurreret af en bestemt gruppe, er der stadig konkurrence.
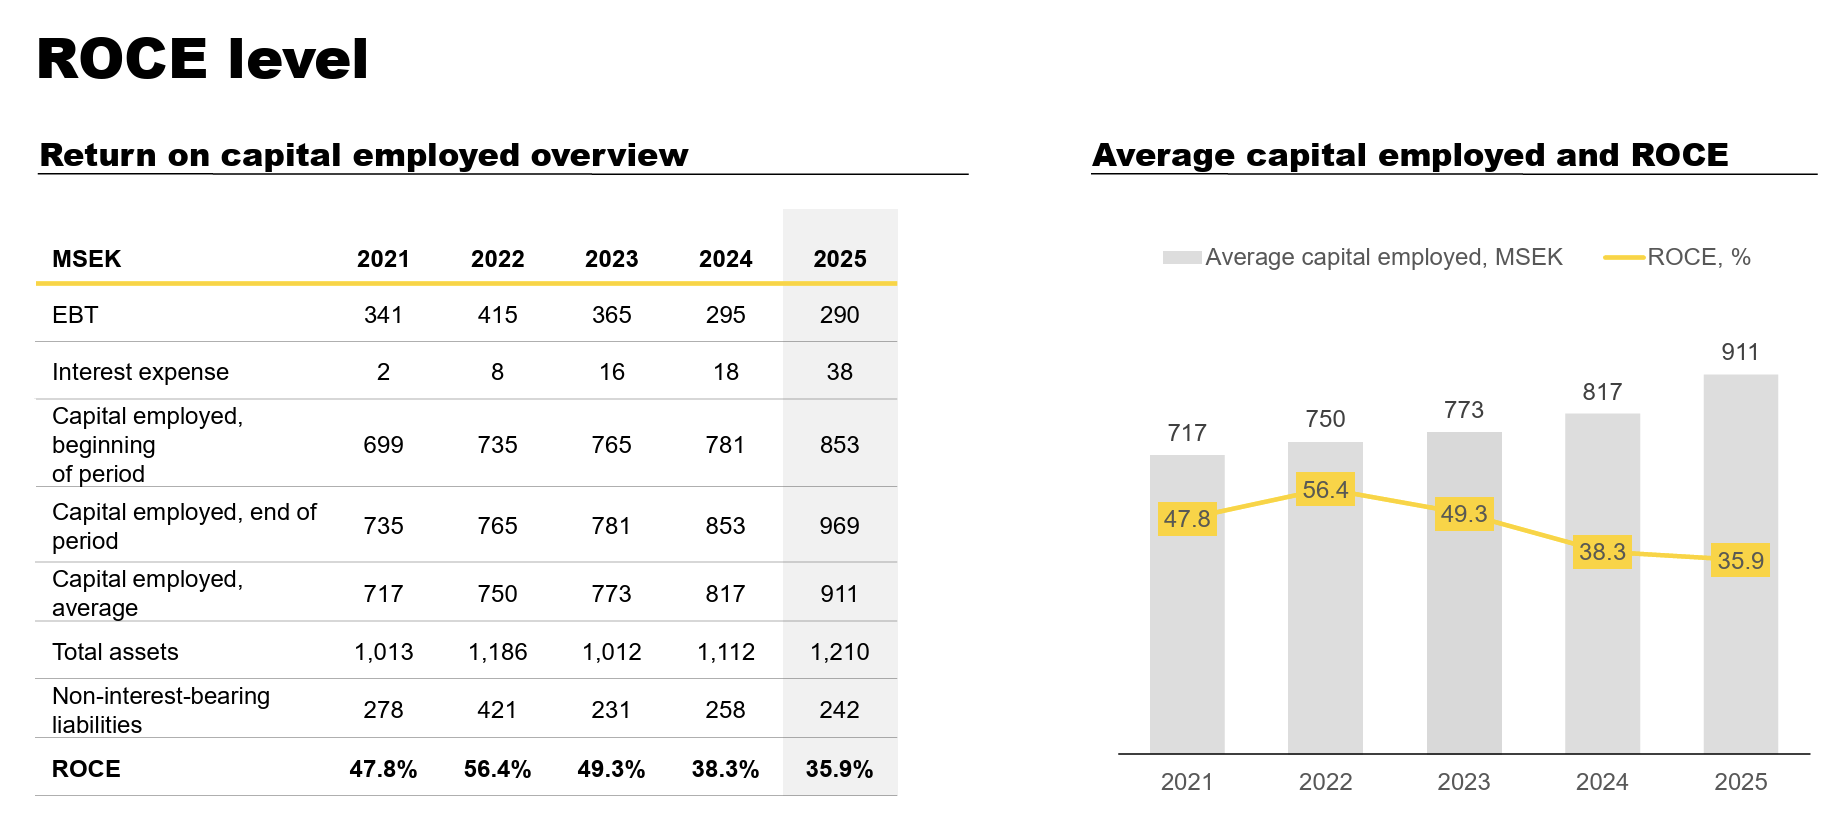
Selskabets NOPAT (Net Operating Profit After Tax) er groft sagt ~260 MSEK. Virksomhedsværdien er 8,8 milliarder. EV/NOPAT (Enterprise Value / Net Operating Profit After Tax) 34x.
Forward P/E ifølge analytikernes estimater er 27x.
Som skrevet i tråden, er der ret stort potentiale her, men det er stadig lidt dyrt for min smag.
---
### Author:  [@Thyme](https://forum.inderes.com/u/Thyme)
#### Post date: [6. April 2026, 10:10 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/33 "2026-04-06T10:10:02Z")
Jeg har samlet nogle sammenlignende perspektiver.
Referencer
- Harvia
- Thule
- Ponsse
- Vaisala
- Epiroc
Lad os starte med værdiansættelsen Forward EV/EBIT.
Det er dyrt, som nævnt. Værdiansættelsen er faldet fra toppene, men vi er stadig over 24x.

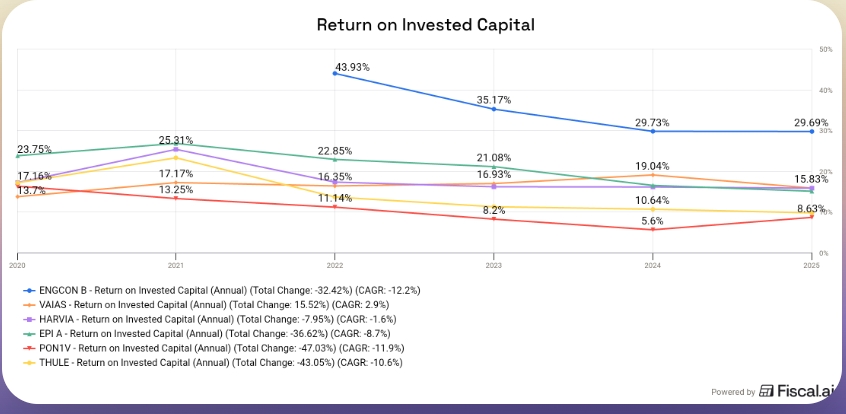
Så ROIC. Selvom det er faldet trendmæssigt, er det markant bedre end referencerne. Hvis det forbliver på et niveau på 30%, er en højere værdiansættelse berettiget. Her vil beregningsmetoder og justeringer sikkert variere afhængigt af kilderne. Måske er det bedre at se på trenden og den relative forskel til referencerne.
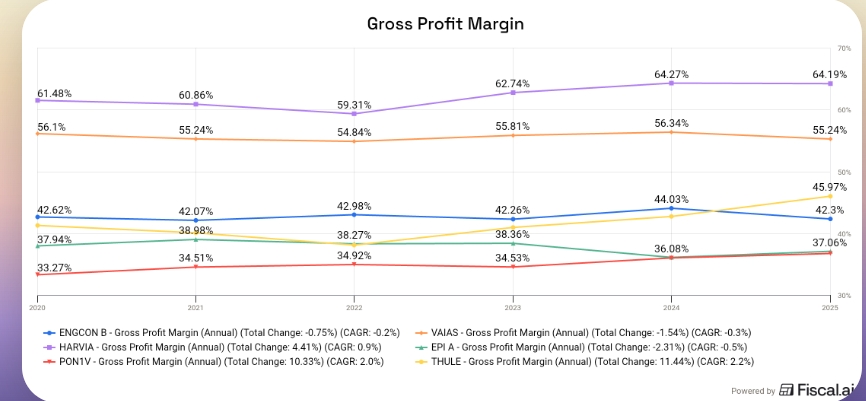
I bruttomarginalen må det konstateres, at plade (Harvia) er billigere at bøje end at bygge kompleks hydraulik.
I EBIT-marginalen er referencerne mellem 15-20% ekskl. Ponsse.
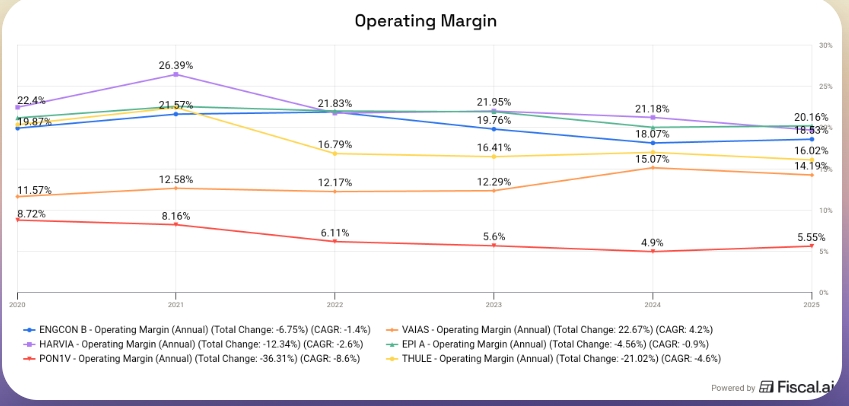
Jeg vil sige, at den højere værdiansættelse er fortjent, men jeg mangler stadig en sikkerhedsmargen.
---
### Author:  [@Dr\_LBO](https://forum.inderes.com/u/Dr_LBO)
#### Post date: [6. April 2026, 12:01 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/34 "2026-04-06T12:01:45Z")
Det skal bemærkes, at NOX også er en finsk innovation. Den blev blot solgt til Kinshofer i sin tid.
> **[NOX-kauhanpyörittäjille uusi omistaja – kotimainen kauhanpyörittäjävalmistaja...](https://www.koneviesti.fi/maarakennus/1fea4d7d-ff0b-5c30-ab84-79af2f4e6890)**
>
> Saksalainen Kinshofer Gmbh ja suomalainen hämeenlinnalainen Aponox Oy allekirjoittivat kesäkuussa sopimuksen, jonka mukaan vastaperustettu yritys, Kinshofer Aponox Oy, osti kaikki Aponox Oy:n liiketoiminnot.
---
### Author:  [@Verneri\_Pulkkinen](https://forum.inderes.com/u/Verneri_Pulkkinen)
#### Post date: [9. April 2026, 07:23 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/35 "2026-04-09T07:23:57Z")
> [@Verneri\_Pulkkinen](#):
>
> Virksomhedens NOPAT er groft set ~260 MSEK. Virksomhedsværdi 8,8 milliarder. EV/NOPAT 34x.
> Forward P/E med analytikerprognoser er 27x.
>
> Som nævnt i tråden er der ganske vist et betydeligt potentiale, men efter min smag er det stadig lidt dyrt.
> [@Thyme](#):
>
> Jeg vil sige, at en højere værdiansættelse er fortjent, men der mangler stadig en sikkerhedsmargin for mig.
Svensk optimisme er åbenbart en uudtømmelig ressource. Da jeg for knap tre uger siden kommenterede aktien som værende lidt dyr, selv omkring 55 svenske kroner, er den nu skudt i vejret til 70 svenske kroner.
Jeg skriver normalt ikke og opfordrer ikke til at kommentere meget på kursbevægelser i tråde, men engcon-tråden er stille, og jeg følger aktien “med et seriøst formål”.
Det er også berettiget, hvis man virkelig tror på en rosenrød fremtid for at grave skovle. Men de bedste overskud opnås ved at købe noget rosenrødt, når andre ser det som en mælkebøtte. Hos Engcon ligner kun logoets gulhed en mælkebøtte.
---
### Author:  [@Verneri\_Pulkkinen](https://forum.inderes.com/u/Verneri_Pulkkinen)
#### Post date: [10. April 2026, 06:11 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/36 "2026-04-10T06:11:38Z")
Hmhmh direktøren får lov at forlade stillingen efter 15 år i en varm tone, men et farvel er et farvel.
> **[Krister Blomgren leaves the role as CEO of engcon, Stig Engström steps in as...](https://www.inderes.fi/releases/krister-blomgren-leaves-the-role-as-ceo-of-engcon-stig-engstrom-steps-in-as-new-ceo)**
>
> After 15 years as CEO of engcon, Krister Blomgren has agreed, after discussions with the company's board, to leave the role as CEO. engcon's board has also decided to appoint Stig Engström, ...
> **Efter 15 år som CEO for engcon er Krister Blomgren, efter drøftelser med selskabets bestyrelse, gået med til at fratræde rollen som CEO. engcons bestyrelse har også besluttet at udnævne Stig Engström, engcons grundlægger, som selskabets nye CEO. Engström tiltræder stillingen den 1. maj 2026, og kort tid derefter, i forbindelse med engcons generalforsamling den 5. maj, afholdes en afskedsceremoni for Krister Blomgren.**
Grundlæggeren tilbage ved roret. Der har da været plads til forbedring i rentabiliteten. Det er altså lysår bedre end en gennemsnitlig heslutist (hesulistin) rentabilitet, men i forhold til engcons egne superambitiøse mål. 😃
---
### Author:  [@Thyme](https://forum.inderes.com/u/Thyme)
#### Post date: [28. April 2026, 11:17 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/37 "2026-04-28T11:17:46Z")
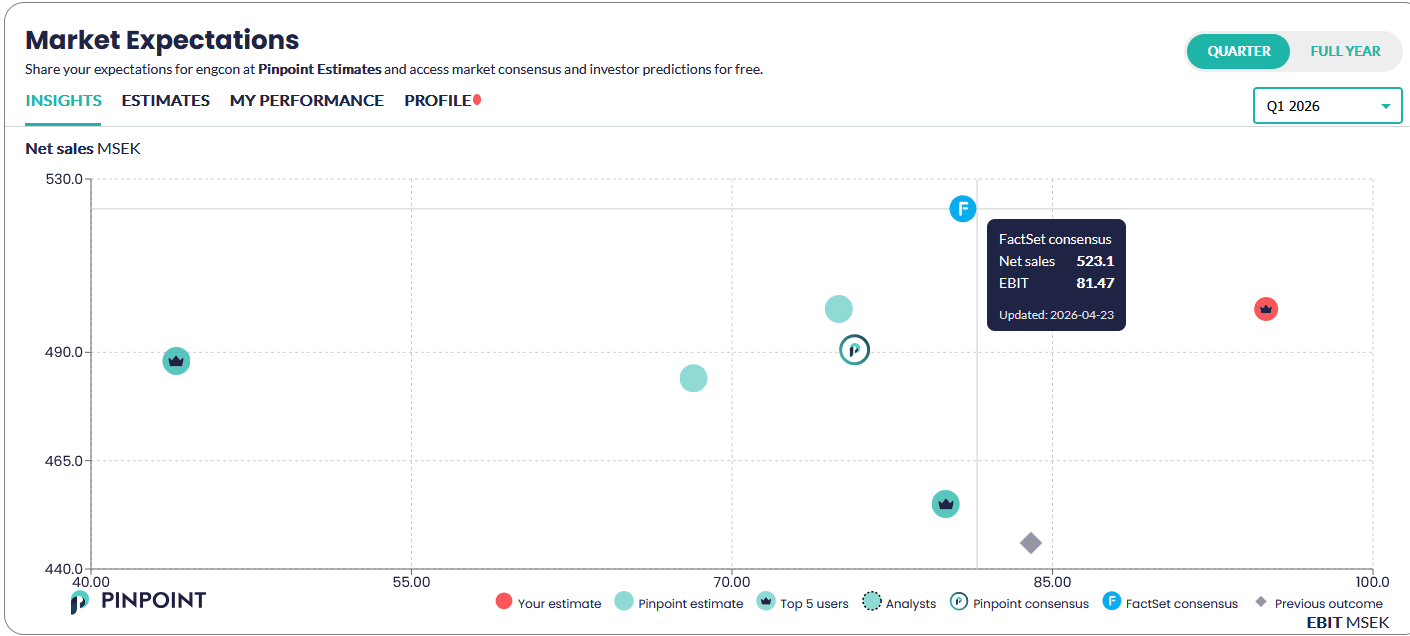
I morgen præsenteres tallene for Q1-regnskabet igen
Konsensus forventer en omsætning på 523
og et driftsresultat på 81,47.
---
### Author:  [@Thyme](https://forum.inderes.com/u/Thyme)
#### Post date: [29. April 2026, 07:33 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/38 "2026-04-29T07:33:01Z")
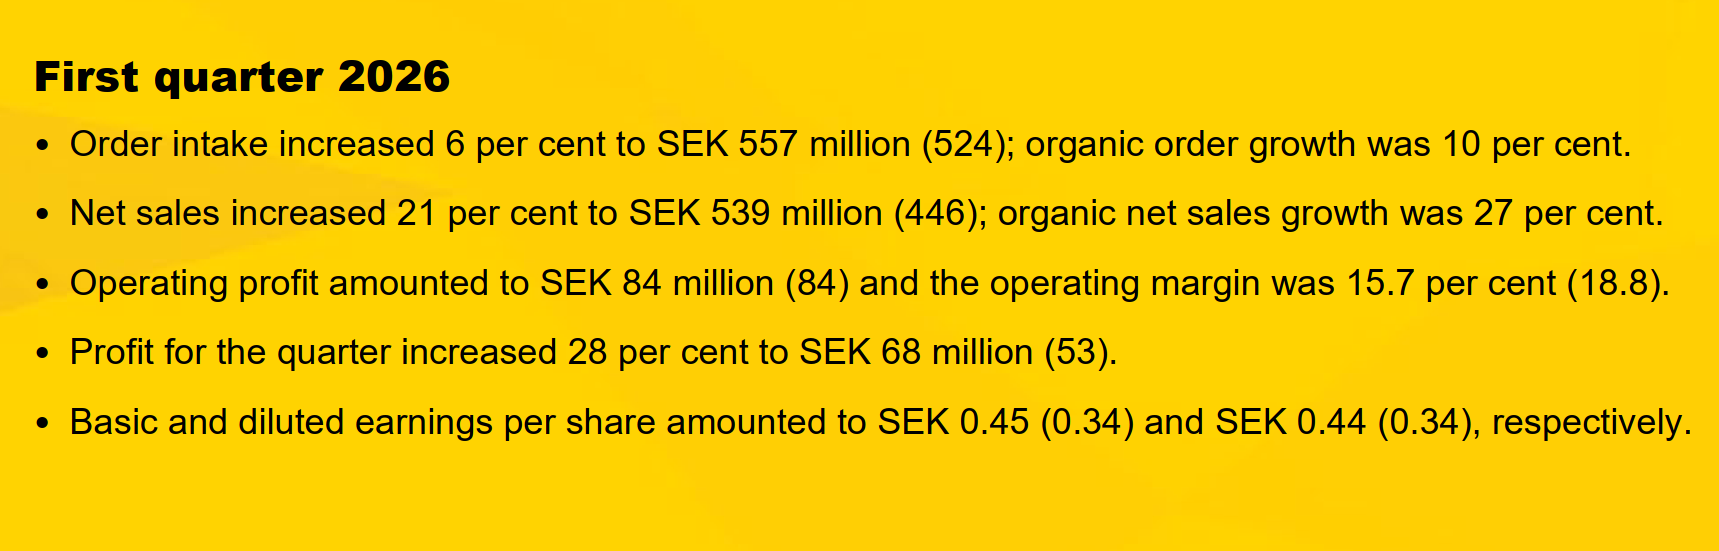
Omsætningen overgik forventningerne markant. Driftsresultatet var også en smule over forventningerne.
Og aktiekursen takker med +7,00 %
---
### Author:  [@Thyme](https://forum.inderes.com/u/Thyme)
#### Post date: [29. April 2026, 08:39 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/39 "2026-04-29T08:39:14Z")
Bruttomargin svækket 46,1 % → 38,2 %\*\* (= -7,9 %-point)
Efter min vurdering skyldes det:
- Valutapåvirkning ~45–60 %
- Mix (produkt + marked) ~25–40 %
- Kapacitetsforøgelse/ramp-up ~10–20 %
Så jeg ville ikke være bekymret over dette endnu.
Ærgerligt at præsentationen ikke indeholdt et opdateret penetrationsdiagram.
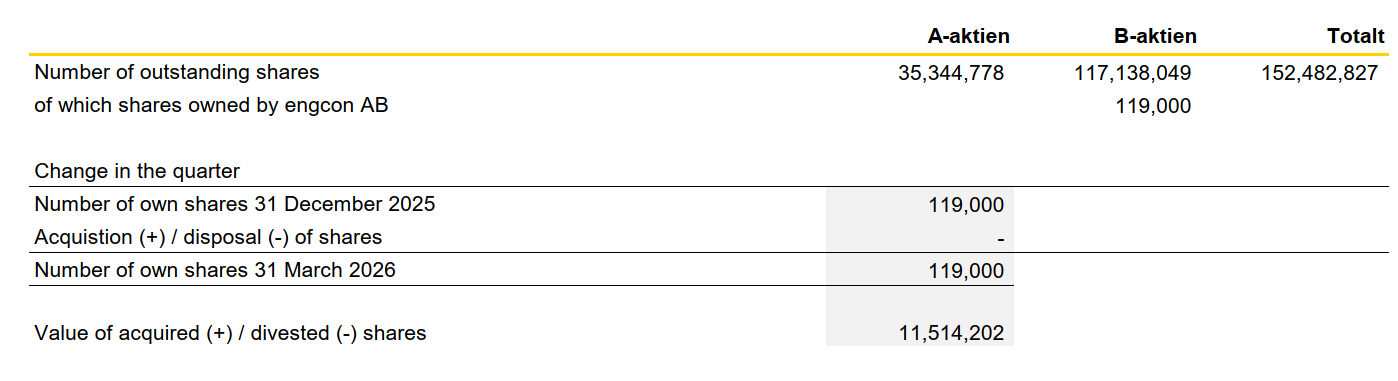
En observation, hvis I vurderer selskabet ud fra markedsværdi. I det mindste giver Google Sheets forkerte data om antallet af aktier. Det medregner kun de børsnoterede B-aktier.
---
### Author:  [@Kimppu](https://forum.inderes.com/u/Kimppu)
#### Post date: [17. Juli 2026, 13:03 UTC](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591/40 "2026-07-17T13:03:59Z")
Først og fremmest tak til Verneri for at oprette denne tråd. Det er en af de mest interessante tråde på forummet.
Jeg stiftede første gang bekendtskab med virksomheden gennem brugeroplevelsen i 2022. Jeg gravede dræn til mit eget hjem med en Yanmar ViO17 (min første erfaring med gravemaskiner), som havde en tiltrotator og svingbom. Til udskiftning af masser i haven fik jeg lånt en ViO57, som derudover var udstyret med en engcon. Maskinen var som fra en anden planet sammenlignet med den tidligere, og alsidigheden overraskede mig. Dengang endte jeg i Lyncheily-ånd med at undersøge, om engcon var et børsnoteret selskab. Det var det, men værdiansættelsen skræmte mig, og selskabet blev på observationslisten. I efteråret 2023 blev dippet ikke købt på grund af manglende likviditet, da selv de få kontanter, jeg havde, gik til det spin-offede Mandatum. Nu, her i starten af året, har man kunnet købe på mere fornuftige niveauer, og engcon er vokset til at være blandt de største positioner i porteføljen. Ud fra egen erfaring må jeg sige: Der er jævnligt ting, der skal graves, og da muligheden for at låne maskiner forsvandt grundet et virksomhedsopkøb, besluttede jeg at anskaffe min egen lille Komatsu. Som den sparsommelige type blev det naturligvis en ældre model med en stiv bom (den har dog svingbom). Jeg må sige, at jeg savner de tidligere maskiner, især den ViO57, der var udstyret med engcon. Jeg kan kun undre mig over den lave penetrationsgrad og tror på, at udstyret vil blive mere udbredt globalt fremover.
Jeg talte med en bekendt, der arbejder med jordarbejde, i starten af året om sammenlignelige selskaber. Han mente, at engcon er gravemaskine-tilbehørets svar på en Mercedes, at en tiltrotator er helt okay, men han kritiserede Steelwrist for brugervenligheden. Dette bekræftede mig yderligere i beslutningen om at hoppe med på vognen hos markedslederen.
For at det ikke kun skal være fortællinger, så kom der i dag også et pænt resultat fra engcon:
Second quarter 2026
Order intake increased 8 per cent to SEK 487 million (451); organic order growth was 10 per cent.
Net sales increased 12 per cent to SEK 594 million (530); organic net sales growth was 13 per cent.
Operating profit (EBIT) increased 8 per cent to SEK 102 million (94). Operating profit (EBIT), adjusted for items affecting comparability, amounted to SEK 115 million (94) and increased by 22 per cent.
The operating margin amounted to 17.2 per cent (17.8). The operating margin, adjusted for items affecting comparability, amounted to 19.4 per cent (17.8).
Profit for the period increased 18 per cent to SEK 82 million (70).
Basic and diluted earnings per share amounted to SEK 0.55 (0.46) and SEK 0.55 (0.45), respectively
January – June 2026
Order intake increased 7 per cent to SEK 1044 million (975); organic order growth was 10 per cent.
Net sales increased 16 per cent to SEK 1132 million (976); organic net sales growth was 18 per cent.
Operating profit (EBIT) increased 5 per cent to SEK 186 million (178). Operating profit (EBIT), adjusted for items affecting comparability, amounted to SEK 199 million (178) and increased by 12 per cent.
The operating margin amounted to 16.5 per cent (18.2). The operating margin, adjusted for items affecting comparability, amounted to 17.6 per cent (18.2).
Profit for the period increased 23 per cent to SEK 151 million (123).
Basic and diluted earnings per share amounted to SEK 1.00 (0.80) and SEK 1.00 (0.79), respectively.
CEO Stig Engström comments:
“I took over the role as the company’s CEO on 1 May tasked with bringing engcon back to the financial targets set by the Board of 20 per cent annual growth with a 20 per cent operating margin. The quarter shows that our underlying business remains strong, with an increase in organic net sales and order intake. The operating margin is recovering despite restructuring costs of SEK 13 million, at the same time as we have more to offer. The journey is long, but we are moving fast. Now begins a new chapter in an old story, focusing on R&D, production and sales, the core areas that helped the company to grow quickly, at scale and profitably – Back to basics.” says Stig Engström, President and CEO.
[Forrige side](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591.md?page=1)
[Næste side](https://forum.inderes.com/t/engcon-mita-ihmeellista-on-kaantyvissa-kauhoissa-ja-miksi-yhtio-on-niin-kannattava/68591.md?page=3)