Efecte Oyj - Eurooppalainen vaihtoehto globaaleille jättiläisille

Näyttäisi sivulla 10 olevan muitakin lukuja/kaavoja/merkintöjä hieman sinne päin. Esim. CAC IRR-laskukaava; onkohan ihan noin?

Sivulla 11 on taasen eri kaava CAC payback-ajalle (“12 / (LTV/CAC X Churn)”), joka sekin on mielestäni väärin.

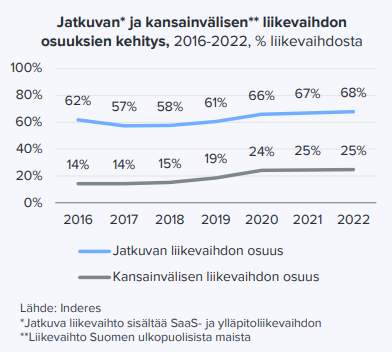
Sivun 9 käppyrä kv-liikevaihdon osuuden kehityksestä on erittäin mielenkiintoinen. Suhteellinen osuus on kasvanut 2016-2019, mutta sitten pysynyt vakiona. Ottaen huomioon Puolan yrityskauppa, mikäköhän on ollut viime aikainen orgaanisen kv-liikevaihdon kehitys. Pistä vain silmään, että suhteellinen osuus on ollut nyt kaksi vuotta vakio 25%, vaikka mukaan on ostettu merkittävästi kv-liikevaihtoa yrityskaupan kautta.

Suomen markkina vaikuttaa olevan kohta luihin asti koluttu, niin tuo kv-kehitys olisi mielenkiintoista ottaa erityisen suurennuslasin alle.

2 tykkäystä

Jenkkien pilviyhtiöissä CAC-payback mediaani on 38 kk, eli 3,2v. Ei Efecte kovin kaukana tästä ole, tuo verrokkiryhmä on muutenkin suhteellisen hyvätasoinen vaikka isoista yhtiöistä koostuukin. Tämän verrokkiryhmän CAC paybackin kaavaa en tuosta viimeisimmästä artikkelista bongannut, mutta muistaakseni Jamin Ball arvioi tämän kvartaalitason sales & marketing kuluista ja ARR-kasvusta, eli hieman eri reittiä kuin me. Efectelle tämä reitti ei ole mahdollista johtuen kululajipohjaisesta tuloslaskelman raportoinnista.

Toisesta näkökulmasta - jos saisi sijoitukselleen 27 %:n vuosituoton (1 / 3,7v) ja onnistuu tuottoa ylläpitämään pitkään, niin sillä pääsee maailman parhaiden sijoittajien joukkoon :slight_smile: ehkei tämä kuitenkaan ole tähtitieteellisen huono takaisinmaksuaika ? Huomiona myös, että tämä on nimenomaan uusasiakashankinnan takaisinmaksuaika. Asiakaslaajennukset ovat Efectellä n. puolet kasvusta ja tuo on lähtökohtaisesti halvempaa kasvua, joskin laajennuksien myynti vaatii panostuksia tuotekehitykseen, jotta alustassa on myytäviä laajennuksia.

Tämä on itse kehittämäni mittari (en ole löytänyt muiden sektorilla tätä vielä käyttävän) niin eikös kaava silloin ole oikein kun olen sen kehittänyt? :wink: vitsailut sikseen, taustana: olen kaivannut tuloslaskelmassa kasvuinvestoinnit tekeville SaaS-yhtiöille pääomaan tuottoon verrattavissa olevaa mittaria jo jonkin aikaa. Avasin tämän laskentaa jo aiemmin täällä, jos joku löytää siitä loogisen ongelman niin mielelläni sen kuulisin - olen tätä jonkin verran sektorin yhtiöiden kanssa koeponnistanut eikä tästä ole ainakaan vielä löytynyt logiikkavirhettä. Mittarin logiikkaan saa siis mielellään edelleen ampua reikiä, toistaiseksi on mielestäni pitänyt pintansa (toki sillä rajoituksella, että 12kk rullaavista luvuista johdetusta mittarista ei kannata tehdä pitkäkestoisia päätelmiä, mikä pätee toki ihan tavallisiin pääoman tuottolukuunkin).

Toisessa CAC-paybackina käytetään kuukausia ja toisessa vuosia, eli siitä ero näiden kahden välillä. Ehkä olisi ollut selkeää käyttää samaa :+1: sanoit kuitenkin että kaava on mielestäsi väärin ja merkinnät ovat mielestäsi miten sattuu, mutta en saanut kiinni miksi? Korjaan mielelläni jos on virheitä sattunut, ihmisiä tässä ollaan, mutta rakentavan keskustelun merkeissä olisi jatkossa ihan asiallista perustella nämä heitot. :pray:

Kaava on sievennetty mahdollisimman yksinkertaiseksi ja tämä tekee siitä hieman epäintuitiivisen ensivilkaisulla, mutta kyllä tuo laskee takaisinmaksuajan. Selitys menee hieman matemaattiseksi, mutta tämä on pohjimmiltaan ihan tavallista yhtälön pyörittelyä. Kysymys takaisinmaksussa on siitä, kuinka nopeasti Efecte saa bruttokatteena asiakashankinnan investointinsa takaisin. Logiikka tulee täältä (samaa viestiä jossa CAC IRR-%:a käyty läpi):

Eli jos asiakas tuottaa 26,8% vuosituotolla kassavirtaa investointiin nähden, on asiakashankinnan takaisinmaksuaika 1 / kassavirtatuotto = 1 / 0,268 = 3,7 vuotta. Yllä myös näkee tuon logiikan miksi LTV/CAC x Churn antaa kassavirtatuoton.

Vielä jos väännetään rautalangasta toista kautta, kuljetaan kassavirtatuotosta takaisin tuohon raportin laskukaavaan. Määritellään muuttujat alkuun niin yhtälön pyörittämistä on hieman helpompi lukea:

  • Yield = Asiakashankinnan vuosittainen kassavirtatuotto (% investoinnista)
  • CAC = Customer Acquisition Cost = Asiakashankinnan investointi
  • LTV = LifeTimeValue = Asiakkaan tuoma kate koko asiakkaan elinkaaren aikana
  • Churn = Asiakaspoistuma (% asiakkaista jotka ovat poistunut vuoden aikana (MRR:llä mitattuna))
  • LT = Asiakkaan keskimääräinen (matemaattinen) elinkaari = 1 / Churn

Efecte raportoi LTV/CAC suhteen, eli tuo pitää päästä sijoittamaan yhtälöön sisälle.

  • Eli halutaan ratkaista takaisinmaksuaika (vuosissa) = 1 / Yield. Lähdetään purkamaan Yieldiä komponentteihin. Eli paljonko asiakas tuottaa vuodessa katetta suhteessa investointiin = LTV/LT (paljonko katetta per vuosi) / CAC (paljonko asiakashankinta maksoi). Sijoitetaan Yield = (LTV/LT) / CAC
  • Yield = (LTV / LT) / CAC. Sijoitetaan LT = 1/Churn
  • Yield = (LTV / (1/Churn)) / CAC). Ryhmitellään muuttujat uudelleen
  • Yield = (LTV/CAC / (1/Churn)). Siirretään jakajana oleva 1/churn kertojaksi kääntämällä osoittajan ja nimittäjän paikka
  • Yield = (LTV/CAC x Churn)

Eli: Takaisinmaksuaika = 1/Yield = 1/(LTV/CAC x Churn).

Nyanssina mainittakoon, että asiakaspoistuman myötä tuo investoinnille saatava kassavirtatuotto (yield) lopulta poistuu ja sinänsä asiakaspoistuma heikentää pitkän aikavälin tuottoa investoinnille. Poistuma on kuitenkin hyvin harvinaista heti aikaa vievän käyttöönoton jälkeen ja investointi maksaa itseään takaisin siihen asti nimenomaan katteella, joten olemme jättäneet poistuman tästä mittarista pois.
20 tykkäystä

Jep, kasvu on tosiaan tasaisesti jakautunut 2020-2022 Suomen ja muiden markkinoiden välillä kun katsotaan kokonaisliikevaihtoa:
image

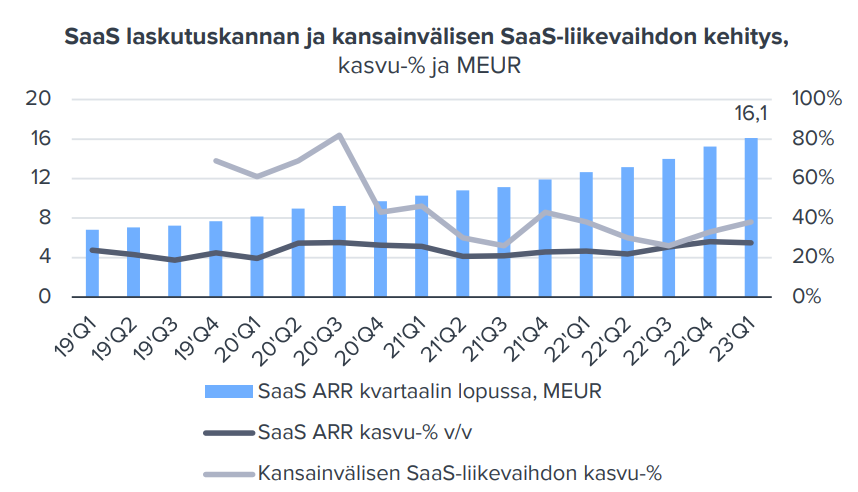
Pinnan alla kansainvälinen SaaS-liikevaihto on kuitenkin kasvanut koko ajan nopeammin:

Taustalla osin Kela-sopimuksen vaikutus, mm. tähän käyttöönottoon liittynyt palveluliikevaihdon kasvu painottui vuosina 2021-2022 Suomeen, jolloin kokonaisliikevaihdon maantieteellinen jakauma ei liikkunut kansainväliselle puolelle vahvemman SaaS-kasvun mukana. 2023 alkaen tämän suunnan pitäisi kuitenkin muuttua, kun tuo Kela-käyttöönotto on takana päin.

Lisäksi Efecten kumppanit tekevät ulkomailla osan käyttöönotoista (kumppani saa palveluliikevaihdon), jolloin palveluliikevaihdon osuus pysynee jatkossa suhteellisesti SaaS-liikevaihtoa selkeämmin keskittyneenä Suomeen. Toki ajan yli SaaS-liikevaihdon osuus kasvaa ja tämän pitäisi ajan yli näkyä myös kokonaisliikevaihdon jakaumassa :+1:

11 tykkäystä

Yritin nyt päästä kärryille itse kehittämästäsi kaavasta, jonka olit selostanut tuolla aikaisemmin.

Kokonaisuuteen on hieman vaikea päästä sisälle, kun siellä on mm. todettu, että ~ “churn on 4,7%, jolloin keskimääräinen asiakassuhteen kesto 21,6 v”. Pahoittelut jos kysyn/kysymme, tyhmiä, mutta olisi mielenkiintoista ymmärtää mahdollisimman transparentisti, millä oletuksilla tähän pääsit. Tasaisella churnilla “jo” 14 vuoden päästä puolet asiakkaista olisi lopettanut; toisaalta ei liene perusteltua olettaa että kukaan jatkaa yli 30 vuotta eli vuoden 2053 jälkeen. Mikäli näin olisi, keskimääräinen asiakassuhteen kesto olisi yli 21 vuoden sijaan n. 16 vuotta, joka sekin tuntuu eteenpäin katsovana oletuksena melko villiltä.

Sitten ensimmäiseen pointtiin, että miksi tuo payback-kaava on mielestäni väärin. Nopeasti katsottuna katsoin väärin, pahoittelut! Itse käyttäisin kaavaa PB = CAC/ARR = CAC/(LTV x churn) [marginit huomioimatta], joka lienee tarkemmin katsottuna sama kuin käyttämäsi.

2 tykkäystä

Kiitos, nyt helpompi vastata :slight_smile: näihin SaaS-mittareihin sukeltaminen on kyllä oma madonreikänsä :sweat_smile: varmaan on myös ihan hyvä kysymys hämmentääkö näiden laittaminen raporttiin enemmän kuin tuo lukijalle käsitystä yhtiöstä. Jätetään tämä ajatus hautumaan mielen perukoille.

Tuo 1/churn-% on SaaS-yhtiöiden mittareissa yleisesti käytetty tapa arvioida asiakkuuden kestoa nykyisen poistuman valossa. Tämä on myös Efecten LTV/CAC:in takana, eli yhtiö on laskenut asiakkaan elinkaaren arvoa tuolla samaisella asiakkuuden keston arviolla >> jos haluaa laskea paljonko asiakkuuden arvo on katteena yhtenä vuonna, on myös käytettävä tuota samaa arvioita asiakkuuden elinkaaren kestosta. Eli jo puhtaasti Efecten SaaS-mittarien määritelmän kautta tuota käyttämällä saadaan laskettua paljonko voitetut asiakkaat tuottavat kassavirtatuottoa hankintainvestointiin nähden. Takaisinmaksuajan laskentaan tuo asiakkaan elinkaaren kesto ei siis vaikuta, mutta CAC IRR-%:iin kyllä.

Nykyisen asiakaspoistuman ekstrapoloinnin ongelma on tietysti se, että jos tuote lähtee joskus tulevaisuudessa rapautumaan niin varmaan myös poistuma kasvaa. Eli tuota voi sinänsä ihan hyvin kritisoida ja olettaa esim varovaisemmin vaikka 10 %:n poistuman :man_shrugging: tämä menisi toki väärin lyhyellä aikavälillä. Efectekin on kiinni asiakkaiden jatkuvissa palveluprosesseissa eli jos asiakas näkee käyttöönoton vaivan, olisi erittäin yllättävää jos käyttö loppuisi jo muutaman vuoden sisällä (ellei asiakas mene konkurssiin tai tule ostetuksi). Efectellä asiakaspoistuma on toistaiseksi ollut 2-5 %:n välillä (2021-nykyhetki kun sitä on raportoitu), eli tuo n. 5 %:n taso on mielestäni ihan hyvä tarkastelupiste. 5 %:n churn on myös toimiallalla hyville yhtiöille käsittääkseni aika tyypillinen taso.

3 tykkäystä

Olisiko tuosta hyvä vähentää vielä suhteellinen cost of revenuen osuus ennen vertaamista pääoman tuottovaatimukseen?

Efecte toki ei taida avata cost of revenuen sisältöä kovin tarkasti, että onko esim. Customer success tiimin palkat sisällä vai ei…todennäköisimmin ei jolloin tästäkin voisi käyttää esim. alan mediaania suhteessa liikevaihtoon ja vähentää pois.

1 tykkäys

Efecten LTV/CAC on ymmärtääkseni jo laskettu bruttokatteella, eli cost of revenuen pitäisi olla laskennassa sisällä :+1:

4 tykkäystä

Antit juttelivat Efecten hyvästä meiningistä. :slightly_smiling_face:

Aiheet:
00:00 Aloitus
00:13 Ohjelmistoratkaisu
01:57 Kilpailukyky
05:33 Kansainvälistyminen
07:02 Kasvun ja kannattavuuden tasapaino
08:51 Riskit
11:11 Vahva suositus

15 tykkäystä

Tähän olisi erittäin mielenkiintoista saada tilannekatsaus - mihin suuntaan tuote on kehittynyt tässä 1,5 vuoden aikana? TJ sekä tuotehallinto tästä @Sijoittaja-alokas palautteesta kuitenkin aikoinaan kiinnostui, joten olisi hauska kuulla tämän tuotteen nykytilasta.

Kuinka haku-ominaisuus pelittää nykyään, ja minkälainen käyttäjäkokemus on kokonaisuudessaan verrattuna marraskuuhun 2021?

Saattaa mennä ehkä enemmän Omat kokemukset yhtiöistä -ketju :n puolelle, olettaen että tähän vastauksen @Sijoittaja-alokas tai muulta tuotteen kokemusasiantuntijalta saa

5 tykkäystä

Kiitos kysymyksistä! :slight_smile:

Nämä olivat tosiaan omia kokemuksia ja omia mielipiteitä… olen usein väärässä, mutta noin minä vähän ajattelin kuitenkin. Viestittelin asiasta Efecten kavereiden kanssa ja täytyy nostaa hattua - siellä on johdolla hyvä tietämys ja ymmärrys omista tuotteista sekä asiakkaan tarpeista.

Efecte voi olla tavallaan vähän “erilainen” riippuen asiakkaista ja jos asiakas on toivonut siihen erilaisia asioita, niin se voi hieman toimia toisella tavalla kuin toisella. Näin siis omien käsitysteni mukaan.

Ruoholahdessa ja muillekin olen privana sanonut, että tuote on ainakin nyt minun mielestäni ja omien kokemuksien mukaan sellainen ettei sen pitäisi olla esteenä menestykselle.

Osin muokattavissa olevia asioita eikä ainakaan omassa työssäni ole tällaisia ongelmia enää ja lisäksi olemme oppineet käyttämään paremmin ohjelmaa.

Mielestäni ei toimi kuin Google-haku, mutta riittävän hyvin ainakin pääosin. Mielestäni ilmaisuni “hyvin hankala” oli liioittelua, kun tarkemmin mietin asiaa. Ehkä silloin se oli hankalaa ja osin ehkä meidän omaakin sähläystä. Eli en tätäkään näe ongelmana enää, toki ominaisuutena varmaan, mitä voi aina hioa. Mielestäni haku-ominaisuudet eivät koskaan voi olla tarpeeksi hyvät. :smiley:

Mä luulen, että tänne on parempi vastata, kun herätti silloin suurta mielenkiintoa ja keskustelua täällä. :slight_smile:

Lyhyesti:
Mielestäni tuote on varsinkin nykyään tosi hyvä eikä omasta mielestäni esteenä menestykselle. Olin ehkä aiemmassa kirjoituksessani liian kriittinen, joka saattoi osin johtui omasta ymmärrättömyydestäni.

Efecten johtoa pidän erinomaisena ja olen aina pitänyt - kuvani vain vahvistui, kun juttelin heidän kanssaan. Heillä on näkemys kokonaisuudesta, ymmärrys omasta tuotteesta ja taito palvella asiakkaitaan.

Yhtiö kiinnostaa mua sijoituskohteena, mutta sitä ei vielä löydy salkustani. :slight_smile:

15 tykkäystä

Herätelläänpä ketjua taas ainakin yhden viestin voimin. :slight_smile:

Muissa ketjuissa jonkun verran puitukkin jo, niin miksei ihan yhtiön omassa langassa myös. Coeusin Grit rahaston laittaessa lapun luukulle jäi heillä vielä haltuunsa 61 300 osaketta. (31.7. kirjattuna)

Eilen 31.7. oli volyymiltään poikkeuksellinen päivä ja lappu jos toinenkin vaihtoi omistajaa.

Efecten päivävolyymin ollessa pientä, voisikohan tässä tarjoutua innokkaille ostajille meheviä ostopaikkoja, jos Coeus päätyy myymään kaiken ripotellen (kuitenkin jonkunlaista tahtia pitäen) markkinalle, eikä tiskin alta esimerkiksi toiselle rahastolle. Tavoitteeksi Coeus kuitenkin laittanut irtaantumisen omistuksistaan muutaman kuukauden sisällä.

20 tykkäystä

Tämä tavoite taisi olla lokakuuhun mennessä. Eli varojen palauttaminen rahaston asiakkaille lokakuussa tavoitteena. Tarkoittaisi, että mikäli viihdytään pörssin puolella myyntilaidalla, niin keskimääräisillä päivävolyymeilla (1.1k) myynnit tulisi tehdä nyt elo-syyskuun aikana.

Varmasti kartoitetaan myös blokkimyyntejä (Propius partners jne. voivat kiinnostua).

12 tykkäystä

Q2-tuloksen edellä pieni kysely palstalle. Mikä on ollut Efecten otsikkotason SaaS-kasvu-%, year-to-year. (Vertailujakso viime vuonna ei vielä sisällä Inteliwise-lukuja eikä Kela-sopimusta, joten kasvu on sen vuoksi todennäköisesti vahvaa Q2:lla. )

  • 30 tai yli
  • 29
  • 28
  • 27
  • 26
  • 25
  • Alle 25
0 äänestäjää
5 tykkäystä

Efecten talousjohtaja vaihtuu, kopioisin koko tiedotteen pl. lisätietoja ja vastaavia juttuja.

EFECTE OYJ – YHTIÖTIEDOTE – 8.8.2023 KLO 12.00

Efecten talousjohtaja vaihtuu

Efecten talousjohtaja Taru Mäkinen ilmoittanut lopettavansa tehtävissään Efectellä syyskuun loppuun mennessä ja jatkavansa uraansa toisen työnantajan palveluksessa. Efecte on aloittanut uuden talousjohtajan rekrytointiprosessin.

”Haluan kiittää Tarua hänen arvokkaasta panoksestaan rakentaessamme Efectestä pilvipohjaisen palvelunhallinnan eurooppalaista vaihtoehtoa. Taru on olennaisesti kehittänyt taloudellisia prosessejamme ja toimintatapojamme yhtiön kasvaessa ja toivotankin hänelle kaikkea parasta hänen uusiin tehtäviinsä” sanoo Efecten toimitusjohtaja Niilo Fredrikson.

5 tykkäystä

COO ja nyt CFO lähti. Enpä tiedä onko tämä välttämättä merkki mistään vakavasta firman kannalta. Myös mahdollisuus optimoida palkkakuluja, johtoryhmäläiset usein kalliita. CFO pakollinen rooli kyllä. Mutta tässä mittakaavassa voi olla isokin vaikutus jos firma voi jatkaa ilman COO:ta?

7 tykkäystä

Jos COO ja CFO lähtöjen ainoa vaikutus olisi säästöt palkkakuluissa, niin onpa ollut huonosti johdettu yhtiö viime vuosina. Annettu tehdä töitä ilman positiivista kontribuutiota…

9 tykkäystä

Eihän se sitä tarkoita välttämättä, todellakaan. On hyvin yleistä, että jonkun alan tai toiminnon asiantuntijajohtaja palkataan luomaan vaikkapa joku prosessi tai laittamaan pystyyn tuotantolaitos, jonka jälkeen projektiluontoisen rutistuksen jälkeen johtaja lähtee muualle rakentamaan taas jotain. Hyvin yleistä kasvufirmoissa.

5 tykkäystä

Analyytikon ennakkokommentit Efecten Q2-tuloksesta. :point_down:

10 tykkäystä

Sanovat, että punavihersokeus on yleistä miehillä. COO ja CFO lähtö on ehkä isoin mahdollinen punainen lippu firman lähitulevaisuuden tuloskehityksen kannalta, joten odottaisin tämän vuoden menevän penkin alle. Saksassa ja Suomessa eivät markkinat vedä, joten nyt pitäisi viimeistään alkaa ravistelemaan unihiekat silmistä ja haistaa ympärillä leviävä napalmi.

32 tykkäystä

Kyllähän tämä epävarmuutta tuo lisää. Maalaisjärjellä ajateltuna jos markkina vetää ja seuraavat vuodet näyttävät vahvoilta niin miksi juuri nyt vaihtaa työpaikkaa.

COO tapauksessa myös pystyy järkeilemään että hyvin tehdyn työn jälkeen on ollut helppo tehdä hyppy QT:lle joka tutkimusten mukaan on hyvä palkanmaksaja. Tähän ei ole ollut Efecten taloudellisessa asemassa (organisaation koko, taloudelliset tavoitteet) mahdollisuuksia nyt vastata. Myös myyntiverkoston laajentaminen (Efecte Channel Partner Program, lanseeraus kesäkuussa 2020) projektina ehkä siinä vaiheessa että on suurimmat saavutukset tehty ja työntekijän näkökulmasta helppo siirtyä seuraavien haasteiden pariin. Näin siis yksittäisenä tapauksena, mutta kun heti 3kk myöhemmin myös CFO lähtee niin saas nähdä.

Ei kai tässä kuitenkaan markkina ole esimerkiksi Saksassa täysin alta sulamassa jos vaikka verrokki Servicewaren Q2 lukuja tutkailee. Huomenna olemme viisaampia.

8 tykkäystä