# Easor - Tilitoimistojen rutiinityön automatisoija
**URL:** https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243
**Category:** Osakkeet
**Tags:** easor, osakkeet
**Created:** [Joulukuu 25, 2025, 4.24pm UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243 "2025-12-25T16:24:51Z")
**Posts on this page:** 20
**Page:** 4
### Author:  [@Gold](https://forum.inderes.com/u/Gold)
#### Post date: [Elokuu 21, 2026, 9.25am UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/65 "2026-08-21T09:25:46Z")
1. Laskutushan pantiin päälle asiakkaille, joten rahansiirto tulee asiakkailta. Onko asiakas sitten loppuasiakas vai Talenom vai Talenom joka edelleen laskuttaa ja onko edelleen laskutus lisätty laskuun vai kompensoitu Talenomin palvelun hinnasta? Siinäpä mietittävää, mutta kai se lähtökohta on että yrityksen jakautuessa osa Talenomin laskutuksesta siirtyi Easorille eikä siitä ensisijaisesti loppuasiakasta rankaistu. Mutta Espanjassa ehkä vähän kaikenlaisia tapauksia kun samoihin aikoihin softalaskutus aloitettiin. Espanjan hinnan olettaisi nousevan myös kun ominaisuudet lisääntyy.
2. Onko Suomen nykyisessä taloustilanteessa 200 asiakkaan lisäys (poistuma huomioiden) vuosineljänneksessä vähän? Markkina kuitenkin aika kypsä. Ja onhan tuo Easor myynti vasta alkuvaiheessa. Siitä olen varma ettei Talenom ohjaa toisiin tuotteisiin. Tuotehan on paras ja Talenomilla on sille varmasti sopuhinta. Lisäksi yhtiöiden erottamisesta huolimatta pääomistajat ovat samat edelleen, joten aika hullua olisi jos alkaisivat sahata toisella kädellä toista poikki. Toki muissa tuotteissa olevia asiakkaita ei luultavasti enää siirretä yhtä äkäisesti Easoriin.
---
### Author:  [@Sijoittaja-alokas](https://forum.inderes.com/u/Sijoittaja-alokas)
#### Post date: [Elokuu 21, 2026, 1.28pm UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/66 "2026-08-21T13:28:30Z")
**Atte** on tehnyt uuden yhtiöraportin Easorista Q2:n tiimoilta 🙂
> Easorin Q2-luvut olivat kokonaisuutena odotustemme mukaisia ja tilitoimistokumppanien lukumäärä jatkoi nousujohteisella uralla. Tänä vuonna yhtiö laittaa kaikki panokset kasvuun ja kansainvälisten jakelukanavien rakentamiseen, mikä näkyy vasta pääasiassa kuluriveillä. Mikäli yhtiö onnistuu voimakkaassa kansainvälisessä kasvussa, on osakkeessa huomattavaa arvonluontipotentiaalia. Osaketta hinnoitellaan arvioimamme käyvän arvon haarukan (0,7-1,4 EUR) alapuolelle, ja nykyarvostuksella (2026e EV/S 2,0x) näemme riski-tuottosuhteen houkuttelevana. Sentimentti osakkeen suhteen on kuitenkin tällä hetkellä heikko ja sen korjaantuminen todennäköisesti vaatii kasvun kiihtymistä. Toistamme Easorin osta-suosituksen, mutta laskemme tavoitehintaa 0,75 euroon (aik. 0,85 EUR).
> **[Easor Q2'26: Kasvuperusta rakentuu pala kerrallaan - Inderes](https://www.inderes.fi/research/easor-q226-kasvuperusta-rakentuu-pala-kerrallaan)**
>
> Q2-luvut olivat kokonaisuutena odotustemme mukaisia ja tilitoimistokumppanien lukumäärä jatkoi nousujohteisella uralla.
---
### Author:  [@Gold](https://forum.inderes.com/u/Gold)
#### Post date: [Elokuu 21, 2026, 8.03pm UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/67 "2026-08-21T20:03:51Z")
Aten tiivistelmä täsmälleennoikein. Tilanne näyttää todellanolevan se, että sentimentti niin huononosakkeella että kurssiin saadaan liikettä ylös vasta kun käänne on ilmiselvänä numeroissa.
---
### Author:  [@JonesPones](https://forum.inderes.com/u/JonesPones)
#### Post date: [Elokuu 24, 2026, 6.28pm UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/68 "2026-08-24T18:28:37Z")
Olen viime kuukausina rakentanut Easorista omaa liiketoimintamallia, PAMia (Partner Analytics Model), koska halusin ymmärtää tarkemmin, mistä yhtiön tuleva kasvu voisi käytännössä syntyä.
PAM ei lähde liikkeelle valmiiksi oletetusta kasvuprosentista, vaan yhtiön partneriverkostosta, partnerien aktivoitumisesta, laskutettavien asiakkaiden kehityksestä ja siitä, miten nämä muuttuvat ajan myötä liikevaihdoksi.
Q2:n jälkeen mallia on kalibroitu toteutuneisiin lukuihin ja samalla ensimmäistä kertaa pystyttiin arvioimaan, miten ennen tulosta tehty ennuste vastasi toteumaa. Tästä syntyi myös selkeä näkemysero markkinoilla yleisesti käytettyyn ennustepolkuun: PAM odottaa Suomen jo rakennetun partneriverkoston näkyvän kasvussa selvästi aiemmin ja voimakkaammin. Tällöin Espanja, Italia ja muut markkinat eivät olisi kasvun edellytys, vaan mahdollisia kasvun kiihdyttäjiä.
Kokosin tästä raportin, jossa pyrin avaamaan mekanismin mahdollisimman ymmärrettävästi sekä kertomaan, mitä malli tällä hetkellä ennustaa ja missä sen suurimmat epävarmuudet ovat. Q3 toimii seuraavana varsinaisena testinä sille, onko PAM:n näkemä kasvupolku oikeansuuntainen.
Raportti perustuu julkisesti saatavilla olevaan aineistoon, siitä tehtyihin laskennallisiin johtopäätöksiin sekä omaan kokemukseeni taloushallintoalasta. Olen Easorin osakkeenomistaja. Raporttia ei ole laadittu Easorin, Inderesin tai muun kolmannen osapuolen toimeksiannosta eikä sen laatimisesta ole saatu korvausta.
Raportti ei sisällä tavoitehintaa eikä ota kantaa osakekurssiin. Tarkoituksena on tarjota yksi vaihtoehtoinen tapa tarkastella Easorin liiketoiminnan kasvumekanismia ja tehdä siitä myöhemmin myös falsifioitava: tulevat kvartaalit näyttävät, kuinka hyvin malli toimii. Raportin saa ladattua alla olevasta linkistä.
> **[PAM\_Research\_Easor\_partnerikasvun\_mekanismi\_H2\_2026\_2027\_2026-08-21.pdf](https://drive.google.com/file/d/1EXe3-d95eOnbFCfUAlyoiYjKLkpFa_qj/view?usp=drive_link)**
>
> Google Drive file.
---
### Author:  [@Gold](https://forum.inderes.com/u/Gold)
#### Post date: [Syyskuu 2, 2026, 9.26am UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/69 "2026-09-02T09:26:07Z")
Kirjattakoon taas ylös, että elokuussakin Rantalainen yhtiöt jatkoi Easorin ostamista. Rantalainen yhtiö on sijoitusyhtiö joka myös omistaa merkittävän osan suuresta Rantalainen kirjanpitoyhtiöstä. Eli edelleen näillä varmastikin alaa tuntevilla on uskoa Easorin tuotteeseen.
(Sen sijaan Talenomia eivät ole nyt kahteen kuukauteen enää ostaneet.)
---
### Author:  [@Nordman09](https://forum.inderes.com/u/Nordman09)
#### Post date: [Syyskuu 3, 2026, 7.34am UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/70 "2026-09-03T07:34:50Z")
Rantalainen on ostanut vuosien ajan jatkuvasti myös tilitoimisto Administeriä, joka vuodesta toiseen rämpii eteenpäin huonolla kannattavuudella. Jos Rantalainen olisi laittanut nämä rahat sen sijaan osakeindeksirahastoon, olisi saanut erinomaiset sijoitustuotot. No, ehkä Administer ja Easor myös joskus tulevina vuosina vielä tuottaa muutakin kuin melkein nollatuottoa (kurssikehitys + osingot).
---
### Author:  [@Blackparta](https://forum.inderes.com/u/Blackparta)
#### Post date: [Syyskuu 15, 2026, 4.12pm UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/71 "2026-09-15T16:12:10Z")
> [@Blackparta](#):
>
> Hieman erikoinen tilanne, että Easorin ennustettu tämän vuoden EV/EBIT on 36,3. Mitään rakettikasvua ei odoteta ja 2v päästä odotetaan noin P/E 40 arvostusta jos kaikki hyvin menee ja jotenkin päädytään lisää 1,00€? Tuntuu että noilla ennusteilla on nykykurssissakin (0,74€) 2/3 ilmaa.
Nyt on alkuperäiseen 1€ tavoitteeseen 100% nousuvara. Kurssi valunut 0,5€:oon eli omaan hiharavistustavoitehintaan vielä olisi 50% pudotus. Enää on puolet ilmaa. Nyt Easor on karkeasti forward P/E:llä 35. Se on melkoisen paljon. Toki kannattavuuden ollessa alhainen, voi pienikin perhosensiipien heilautus vaikuttaa isosti kannattavuuteen. Toisaalta se voi heilahtaa myös pakkaselle.
---
### Author:  [@Pohjolan\_Eka](https://forum.inderes.com/u/Pohjolan_Eka)
#### Post date: [Syyskuu 15, 2026, 5.31pm UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/72 "2026-09-15T17:31:14Z")
Koetko kovin mielekkääksi arvioida forward P/E:ellä yhtiötä joka tavoittelee tulevaa monivuotista kasvua käytännössä lyhyen aikavälin kannattavuuden ja siten myös tuloksen kustannuksella?
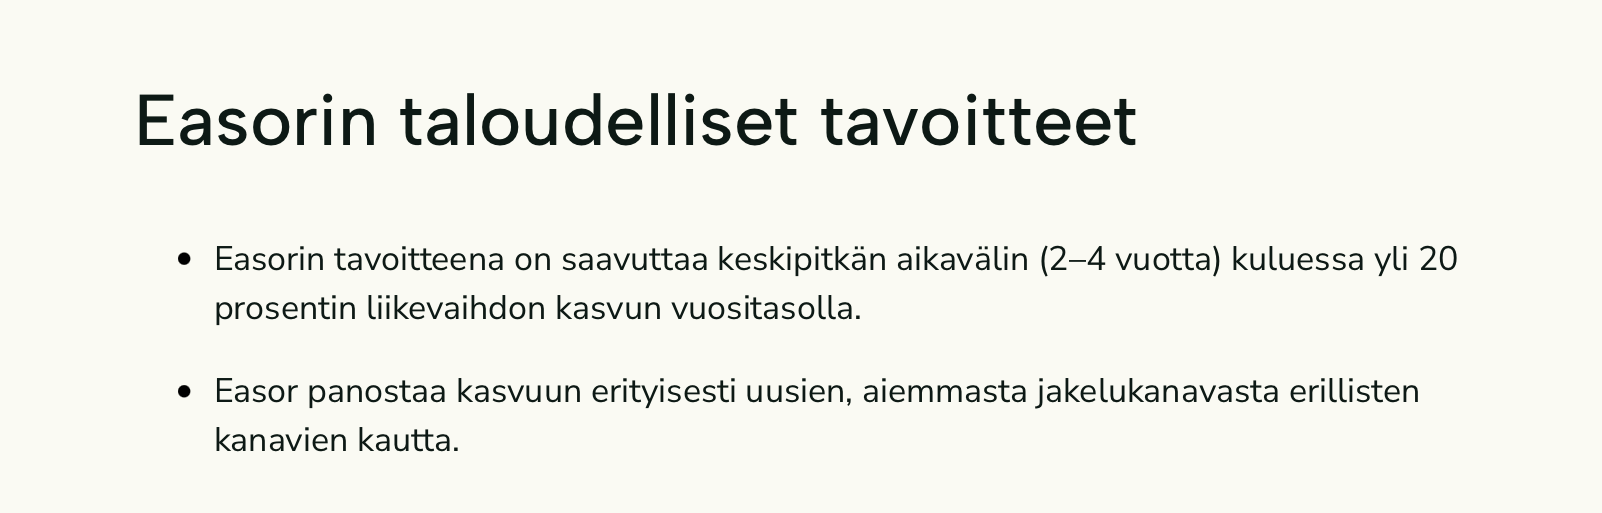
Ehdottamasi hinta sisältää implisiittisesti oletukset, että makrotaloudessa tapahtuu hirmuisia, kasvupanostukset epäonnistuvat pahoin tai jotain menee muuten pahasti pieleen yhtiön suunnitelmissa. Se ei välttämättä ole väärä lähtökohta, mutta tarvitsisi hieman enemmän lihaa luidensa päälle kuin, että tunnusluvut ovat yhtenä tai kahtena vuonna korkeita.
---
### Author:  [@Blackparta](https://forum.inderes.com/u/Blackparta)
#### Post date: [Syyskuu 15, 2026, 9.09pm UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/73 "2026-09-15T21:09:23Z")
Erikoinen kysymys. Todellakin koen järkeväksi. Näin markkinat tapaa hinnoitella asioita käytännössä. Jos itse tietäisin jotenkin yliluonnollisesti esim. että Easor mörnii seuraavat kolme vuotta ja vuotena neljä kannattavuus räjähtää katosta läpi, on aika selvää että on tyhmää ostaa nykyhinnalla Easoria. Siis vaikka vuotuinen tuotto olisikin hyvä lopulta. Olisi nimittäin järkevämpää ostaa vasta parin vuoden päästä halvemmalla enemmän. Markkinat ei katso niin kauas asioita varsinkin kun ne ei mitenkään ole helposti nähtävissä vaan suuren sumuverhon takana.
Kaikki yhtiöt käytännössä tähtäävät kasvuun tai ottaisivat kyllä sellaista mielellään. Harva yhtiö tavoittelee liikevaihdon laskua ja alhaista kannattavuutta. Silti näin käy monelle. Aika naiivia olettaa että yhtiöt pääsevät tavoitteisiinsa. Voi siis Easor päästä toki ei siinä, mutta et nyt tosissaan voi pitää yhtiön tavoitteita base casenä! Esim. Norrhydro, joka on sinullekin hyvin tuttu yhtiö, tavoittelee ⬇
• Liikevaihto: yli 70 miljoonan euron.
• Kannattavuus: 16 prosentin käyttökate (EBITDA);
Tänä vuonna liikevaihto noin 30M€ ja käyttökate noin 10%. Kurssi noin -70% listautumisesta. Ei menestys tavoitteiden asettamisesta ole jäänyt kiinni vaan toteutuksesta. Vielä pitää toteuttaa.
Summa Defencellä: Summa Defencen tavoitteena on saavuttaa 500 miljoonan euron liikevaihto keskipitkällä aikavälillä. Kasvumme perustuu sekä orgaaniseen kasvuun että yritysostoihin. Firma on käytännössä viittävaille konkassa.
Easor toivottavasti menestyy paremmin kuin edellämainitut ja näin kyllä myös oletan käyvän.
---
### Author:  [@ozkuz](https://forum.inderes.com/u/ozkuz)
#### Post date: [Syyskuu 16, 2026, 5.26am UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/74 "2026-09-16T05:26:08Z")
Suurin riski Easorissa on kyllä tuo riippuvuus Talenomista. Sopparit kyllä kestävät vielä useita vuosia, mutta näyttöä ns. vapailla markkinoilla pärjäämiseen on todella vähän. En itse näe firmaa tavallisena mörnijänä, vaan suuren riskin osakkeena.
Joko firman tuote on hyvä ja myyntikoneiston päästyä kunnolla vauhtiin alkaa se valtaamaan suuresta markkinasta kunnon palasta. Vaihtoehtoisesti näin ei käy ja firman ovet menevät säppiin viimeistään Talenomin vaihtaessa toiseen tuotteeseen viitisen vuoden päästä.
Jos pitäisi valita yksi Suomessa listatuista mahdollisista tenbaggereista vuoteen 2036 mennessä, valitsisin luultavasti Easorin. Valitsisin Easorin kuitenkin aika kärjessä myös mahdolliseksi konkurssiksi. Tästä huolimatta lisäilin lappua hiukan kun valui 0,55 maastoon, sillä vihaan tuottoja sekä passiivista rikastumista.
Olen itse käyttänyt kunnolla ainoastaan Procountoria sekä Fennoaa, joten olisi myös kiva kuulla jos paikalla olisi Easoria käyttäviä henkilöitä ja heidän empiiristä kokemusta softasta.
---
### Author:  [@Ruukie](https://forum.inderes.com/u/Ruukie)
#### Post date: [Syyskuu 16, 2026, 6.28am UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/75 "2026-09-16T06:28:29Z")
Easori ja Talenom ovat kyllä kalliita, tiedän kokemuksesta kun olen alkanut hoitamaan pienen tmi yrityksen laskutusta yms.
Nämä firmat ovat vahvasti kytköksissä edelleen, meidän yhteyshenkilö ja palvelupäällikkö ovat molemmissa samat eli toimivat molemmissa firmoissa, Easorin irtautumisen jälkeen tuntuu että laatu laskenut, niin palvelussa kuin toimintojen sujuvuudessa. En tiedä onko kaikkialla suomessa sama ongelma kuin meillä mutta nämä ko. henkilöt tuntuvat olevan vaikeasti tavoiteltavia, eikä niitä tunnu isommin kiinnostavan asiakkaan kysymykset ja huolet (ainakin saa sellaisen kuvan). Kukaan ei oikein ota koppia kokonaisuudesta, en tiedä onko työilmapiirissä sitten ongelmia tai ehkä olemme heille liian pieni firma, mutta asiakas kokemuksena tosi ikävä.
Omistajille on tietenkin hyvä jos saavat kalliille ohjelmalle vankan käyttäjä kunnan joka myös pysyy asiakkaana. Easor app käyttö on ihan ok ainakin meidän kevyessä käytössä mutta olemme kuitenkin vaihtamassa sitä pois koska se mitä siitä maksetaan ei ole sen arvoista, toki joku muu voi pitää sitä ohjelmaa itselleen hyvänä.
Näiden em. asioiden takia en halua (ainakaan vielä) sijoittaa Easoriin enkä Talenomiin.
---
### Author:  [@Pohjolan\_Eka](https://forum.inderes.com/u/Pohjolan_Eka)
#### Post date: [Syyskuu 17, 2026, 5.56am UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/76 "2026-09-17T05:56:38Z")
Kasvua harvoin saavutetaan itsestään, vaan se on yleensä lähtöisin jostain yrityksen aiemmin maksamasta etukäteiskustannuksesta, esimerkiksi tuotekehityksestä, myyjien palkkaamisesta tai markkinointikuluista. Kaikki yritykset eivät todellakaan tavoittele merkittävää kasvua, sillä näissä yrityksissä voidaan arvostaa liiketoiminnan vähäriskisyyttä, kovaa tuloksentekokykyä ja osingonmaksukykyä, eivätkä ne ole valmiita karsimaan (väliaikaisesti) näistä tavoitteista kasvun luomiseksi.
Yleensä yritysten johtajat ainakin Suomessa kertovat varsin avoimesti suunnitelmistaan ja johdon tavoitteenasennalla on vahva signaaliarvo. Mikäli Easor ilmoittaa tavoittelevansa merkittävää kasvua ja sen vaatimia kasvuinvestointeja, niin heitä olisi mielestäni syytä uskoa ja olettaa kasvun hankinnan kustannusten vuoksi erittäin matalaa tulosta lähivuosille.
Tämän vuoden EV/EBIT tai forward P/E sopivat parhaiten joko verrokkianalyysiin tai vakaassa tilassa olevaan syvästi voitolliseen yhtiöön, koska ne eivät huomioi kasvusta syntyvää arvonluontia tai pidempiaikaisia kannattavuusmuutoksia millään tavalla. Siksi ne eivät siis oikein kyllä millään tavalla sovellu Easorin nykytilanteeseen ja pitäisin niiden käyttämistä ajatusvirheenä.
Vaikka Suomi on perinteisesti ollut osinkopörssi ja tämä on siellä pienessä päädyssä, missä väärinhinnoittelu on erittäin yleistä, niin en myöskään allekirjoittaisi ajatusta siitä, ettei tulevasta kasvusta meillä maksettaisi. Historiallisesti meillä on ollut niin vähän kasvuyhtiöitä, että vaihtoehtojen puute on tyypillisesti saanut suomalaiset sijoittajat ylimaksamaan aina kun yhtiö vähänkin näyttää lupaavia tulevaisuuden kasvunäkymiä.
0,25 € kurssin saamista osakkeen oikeaksi arvoksi vaatii ennusteisiin jonkinlaista täydellistä roskispaloa. Vertailun vuoksi Atte käyttää omassa yhtiön onnistumisesta lähtevässä DCF-mallissansa lukua 1,6 €. Vaikka korkojen nousu laskeekin tulevan kasvun arvoa, niin tällaisessa tilanteessa missä yhtiöllä on velkavipu käytössänsä ja hyvin kohtuulliset arvostuskertoimet aika maltillisellakin odotuksilla on helppo päätyä esimerkiksi 1 € -osakekurssiin. Varmasti yllätyksiäkin tulee vastaan matkan varrella kuten sijoittamiseen kuuluu ja lopputuloksessa on tällä hetkelläe poikkeuksellisen laaja haitari, mutta noin ronskit odotukset vaativat mielestäni esitettyä vahvemmat perustelut.
---
### Author:  [@Blackparta](https://forum.inderes.com/u/Blackparta)
#### Post date: [Syyskuu 17, 2026, 7.52am UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/77 "2026-09-17T07:52:13Z")
> [@Pohjolan\_Eka](#):
>
> Vaikka Suomi on perinteisesti ollut osinkopörssi ja tämä on siellä pienessä päädyssä, missä väärinhinnoittelu on erittäin yleistä, niin en myöskään allekirjoittaisi ajatusta siitä, ettei tulevasta kasvusta meillä maksettaisi.
Kyllä meillä maksetaan tulevasta kasvusta. Esim. Modulight, Bioretec, Talenom, Kamux, Solar Foods, Canatu, Aiforia, Admicom, Dt, EQ, Faron, Norrhydro, Summa, Revenio jne. Listaa voisi jatkaa vaikka kuinka pitkälle. Kasvusta kyllä meillä maksetaan, mutta valitettavasti kasvua ei ole oikein saatu. Iso syy varmasti on Suomentalouden heikkouskin, mutta suurin syy silti siinä, että toteutus on jäänyt piippuun yrityksien oman toiminnan takia. Ollaan siis maksettu toteutuneesta tuloksesta aivan liikaa. Tämä on oma pelko Easorinkin tapauksessa, mutta toki Easor voi tehdä poikkeuksen niin kuin aiemminkin sanoin. Edellä manitusta listasta voi löytyä näitä tulevia voittajia, mutta lähinnä pointti on se ettei kannata yleensä olla liian aikaisin liikkeellä.
Jälkikäteen voi todeta ettei olisi kannattanut ostaa Amazonia teknokuplan huipulla, vaan vasta 90% pudotuksen jälkeen. Näin vaikka huipulta ostanutkin olisi holdaamalla päässyt hyvään lopputulokseen. Jos on liian aikaisin liikkeellä niin jättää rahaa pöydälle vaikka olisikin ihan oikeassa ja kaikki muut väärässä.
---
### Author:  [@Hosuheikki](https://forum.inderes.com/u/Hosuheikki)
#### Post date: [Syyskuu 17, 2026, 9.31am UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/78 "2026-09-17T09:31:54Z")
On hyvä myös miettiä, mistä myyntipaine tulee. Mielestäni kyse erikoistilanteesta, rahastot myyvät koska ei sovi enää heille, liian pieni yhtiö Talenomista irtautumisen myötä.
---
### Author:  [@kakokko40](https://forum.inderes.com/u/kakokko40)
#### Post date: [Syyskuu 17, 2026, 10.48am UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/79 "2026-09-17T10:48:58Z")
Easorilla taitaa olla aikamoinen haaste kilpailla markkinassa isompiaan vastaan. Tekoälyn tuoman kehityspotentiaalin kuvittelisi olevan erittäin suuri kirjanpitoalalla. Kirjanpito on kuitenkin varsin rutiininomaista toimintaa ja siten tekoälyä hyödyntämällä ohjelmistojen kehittäminen yksinkertaistuu ja nopeutuu,
Mikäli Easorilla olisi oikeasti jokin merkittävästi poikkeava innovattio tms. niin yritys olisi jo ostettu pois jonkun isomman toimesta. Siksi olen varsin skeptinen tämän tarinan onnellisen lopun osalta.
Hesuliin listaudutaan kovin heppoisesti kasvutarinoiden kera ja haetaan rahaa 5 - 20 meur kansainvälistä kasvua varten. Jos yrityksillä olisi oikeasti jotakin merkittävää kehityspotentiaalia, niin raha tulisi muualta (pääomasijoittajat yms.). Muutamalla miljoonalla ei kummoista yritystoimintaa kasvateta ellei tulosta synny kasvua rahoittamaan. Siksi ainakin itse olen hämmästellyt näitä listautujien visioita ja niihin sijoittavia.
Maailmalla on paljon listattuja yrityksiä, jotka kasvat 20-40% vuodessa ja niiden PE-luvut ovat alle 10 tasolla. Yritykset toimivat isoilla markkinoilla ja ovat osoittaneet kilpailukykynsä ja siksikin hämmästelen suomalaisten intoa kaivella alelaatikon pohjilta parittomia sukkia.
---
### Author:  [@Hosuheikki](https://forum.inderes.com/u/Hosuheikki)
#### Post date: [Syyskuu 17, 2026, 11.36am UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/80 "2026-09-17T11:36:03Z")
Ymmärrän hyvin että teille, jotka löydätte skaalautuvia ohjelmistoyhtiöitä alle P/E 10 ja 20-40% vuosikasvulla, tämä näyttäytyy kalliina. 🙂 Minä en niitä löydä.
---
### Author:  [@kakokko40](https://forum.inderes.com/u/kakokko40)
#### Post date: [Syyskuu 17, 2026, 12.00pm UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/82 "2026-09-17T12:00:38Z")
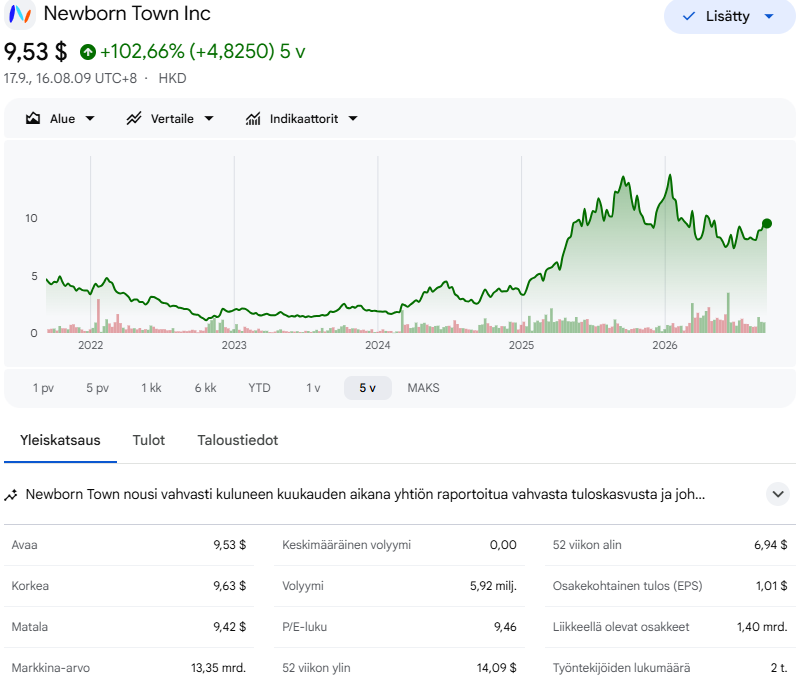
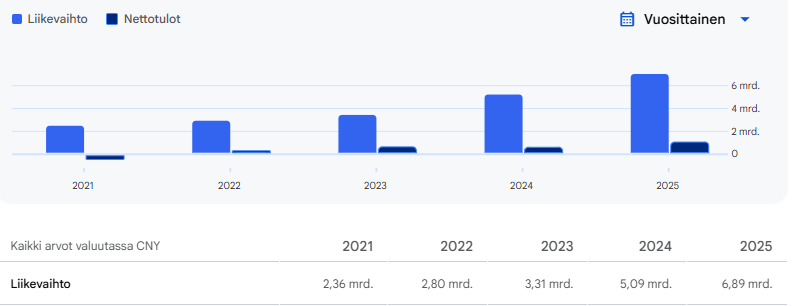
Vaikkapa Newborn Town (9911:HKG), joka toki omaa sitten Kiinariskiä vaikka tarjoamansa some- ja viihdealustat ovatkin laajasti maailmalla tarjolla.
---
### Author:  [@JonesPones](https://forum.inderes.com/u/JonesPones)
#### Post date: [Syyskuu 22, 2026, 1.53pm UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/83 "2026-09-22T13:53:14Z")
Easor – näkyykö kasvun kiihtyminen jo ennen Q3-lukuja?
Olen seurannut Easoria erityisesti tilitoimistoalan näkökulmasta. Mitä pidempään kokonaisuutta olen tarkastellut, sitä kiinnostavammaksi yksi kysymys on muodostunut:
Onko Easorin kasvun kiihtyminen oikeastaan vasta tulevaisuuden odotus – vai näkyykö siitä jo nyt useita toisistaan riippumattomia signaaleja?
Tarkoitukseni ei ole nyt tällä postauksella ennustaa Q3-tulosta, vaan koota yhteen havaintoja, joiden perusteella jokainen voi arvioida asiaa itse.
**Kasvu on jo hieman kiihtynyt**
Ensimmäinen asia on hyvä pitää yksinkertaisena. Kasvun kiihtyminen ei ole kokonaan tulevaisuuden oletus.
Easorin Q1-liikevaihto kasvoi noin 5,5 % ja Q2:lla kasvu kiihtyi 7,7 %:iin. Samalla yhtiön strategian ytimessä on uuden, Talenomista riippumattoman partneriverkoston rakentaminen. Yhtiö tavoittelee keskipitkällä aikavälillä yli 20 % vuotuista kasvua.
Yksittäinen 7,7 % kasvukvartaali ei tietenkään vielä todista pitkää trendiä. Kiinnostavampaa on katsoa, mitä liikevaihdon takana tapahtuu.
**Tilitoimistoverkoston kasvu on minusta yksi tärkeimmistä signaaleista**
Taloushallinto-ohjelmiston vaihtaminen tai edes uuden pääjärjestelmän kokeileminen ei ole tilitoimistolle aivan pieni päätös.
Kirjanpitäjät käyttävät ohjelmistoa päivittäin. Prosessit, asiakkaat, koulutus ja työn tehokkuus ovat siitä riippuvaisia. Markkinalla on lisäksi jo vahvoja ja tunnettuja järjestelmiä.
Siksi uusien ohjelmistojen myyntipuheluita voidaan jättää kokonaan huomioimatta. Omalla kohdallani esimerkiksi NoCFO on yrittänyt tavoittaa minua, mutta en ole kokenut riittävää syytä käyttää aikaa ohjelmistoon tutustumiseen.
Easor on erilaisessa lähtöasemassa.
Ohjelmiston tausta tunnetaan tilitoimistoalalla jo Talenomin kautta. Se herättää luontevan kysymyksen: mitä järjestelmässä on tehty eri tavalla, jotta taloushallinnon prosesseja on pystytty automatisoimaan näin pitkälle?
Tämä madaltaa ensimmäistä kynnystä – ohjelmistoon tutustumista.
Sen jälkeen tuotteen täytyy kuitenkin vakuuttaa käyttäjä.
Easorin partneriverkoston erittäin nopea kasvu on siksi mielestäni kiinnostava markkinasignaali. Se ei vielä todista, kuinka aktiivisia tai taloudellisesti arvokkaita kaikki partnerit tulevat olemaan. Mutta näin nopeaa verkoston kasvua on vaikea sivuuttaa pelkkänä markkinointilukuna.
**Miksi tuote kiinnostaa?**
Tässä oma näkemykseni perustuu myös käytännön kirjanpitotyöhön.
Easorissa yrittäjän ja kirjanpitäjän tarpeet on erotettu tavalla, jota pidän onnistuneena. Yrittäjän ei tarvitse nähdä kaikkea sitä monimutkaisuutta, jota kirjanpitäjä tarvitsee. Kirjanpitäjän puolella taas järjestelmä on rakennettu pitkälle automatisoitujen prosessien ympärille.
Tämä vastaa myös yhtiön kuvausta omasta strategiasta: sama alusta yhdistää yrittäjän päivittäisen taloushallinnon ja tilitoimiston palvelutuotannon, mutta kummallekin tarjotaan omaan työhön sopiva tapa käyttää sitä.
Mielestäni Easorin kiinnostavin kilpailutekijä ei kuitenkaan ole käyttöliittymä.
Se on data ja tapa, jolla data liikkuu järjestelmässä.
Yhtiö kertoo hyödyntäneensä koneoppimista ja tekoälyä kirjanpidon prosesseissa vuodesta 2016 lähtien ja arvioi kirjanpito-ohjelmistonsa automaatioasteeksi noin 80 %.
Tämä on AI-keskustelussa olennainen asia.Tekoälyn arvo taloushallinnossa riippuu suuresti siitä, millaiseen dataan ja prosesseihin se voidaan liittää. Jos data on valmiiksi rakenteista ja ohjelmiston sisäinen prosessi pitkälle automatisoitu, tekoälyä voidaan käyttää seuraavan automaatiokerroksen rakentamiseen.
Siksi en itse näe AI:ta Easorille ensisijaisesti disruptiouhkana. Näen mahdollisuuden siihen, että AI kasvattaa jo olemassa olevan data- ja automaatioarkkitehtuurin kilpailuetua.
Tämä on kuitenkin vielä sijoitusteesi, ei todistettu lopputulos.
**Seuraava kysymys on aktivointi**
Tässä kohtaa sijoittajan kannattaa erottaa toisistaan kolme asiaa:
partneri → aktiivinen asiakas → liikevaihto.
Partnerimäärän kasvu kertoo, että tilitoimistot ovat kiinnostuneet Easorista.
Asiakasmäärän kasvu kertoo, että ohjelmistoa otetaan käyttöön.
Vasta liikevaihto kertoo lopulta, kuinka arvokasta tämä kasvu on.
Tämä on mielestäni juuri se kysymys, jonka Q3 ja erityisesti Q4 alkavat ratkaista.
Jos valtavasti kasvanut partneriverkosto ei ala tuottaa merkittävää asiakaskasvua ja liikevaihtoa, verkoston arvoa pitää arvioida uudelleen.
Jos taas vaikutus tulee viiveellä, kuten partnerimallissa voisi olettaa, liikevaihdon kasvun pitäisi seuraavien kvartaalien aikana jatkaa kiihtymistään.
Yksi tuore havainto sopii tähän kuvaan erityisen hyvin
Easor haki juuri Suomeen uutta Key Account Manageria.
Pelkkä rekrytointi ei todista kasvua. Yritykset palkkaavat myös ennakoiden.
Tehtävän sisältö on kuitenkin kiinnostava.
Uuden KAM:n tehtävänä on saada oma partnersalkku, vastata sen kasvusta ja tyytyväisyydestä, auttaa tilitoimistoja ottamaan Easor täyteen käyttöön sekä löytää niiden kanssa uusia kasvumahdollisuuksia.
Toisin sanoen henkilöä palkataan juuri tähän kohtaan:
partneriverkosto → aktivointi → kasvu.
Jos partneriverkoston nopea kasvu on synnyttänyt uuden pullonkaulan partnerien aktivoimisessa, lisäresurssin palkkaaminen Customer Successiin on täysin looginen seuraava askel.
Se ei kerro meille Q3:n liikevaihtoa.
Mutta se on yksi uusi pala, joka sopii samaan kokonaiskuvaan.
**Espanjassa tilanne on erilainen – ja siksi kiinnostava**
Easorin kansainvälistymisessä pidän Espanjaa kiinnostavampana kuin tavallista suomalaisen ohjelmiston vientiyritystä.
Yhtiö ei yritä vain myydä Suomen tuotetta Espanjaan, vaan ohjelmistoa lokalisoidaan markkinan sääntelyyn ja toimintatapoihin.
Samalla Espanjan taloushallinto on digitalisaation murrosvaiheessa. Easor arvioi yli kolmen miljoonan yrityksen olevan vielä ilman tulevien vaatimusten mukaista ohjelmistoa, ja Verifactu sekä myöhempi sähköisen B2B-laskutuksen kehitys pakottavat markkinaa digitalisoitumaan.
Suomessa Easorilla on yli 20 vuoden kokemus siitä, mitä tapahtuu, kun taloushallinto digitalisoituu ja prosesseja automatisoidaan. Yhtiön historia ulottuu vuoteen 2001, jolloin Talenom alkoi kehittää ohjelmistoa omille asiakkailleen.
Jos tämä osaaminen voidaan siirtää onnistuneesti Espanjaan, Easor ei kilpaile siellä ainoastaan ohjelmistolla. Se vie markkinaan myös kokemusta siitä, mihin suuntaan taloushallinnon toimintamalli digitalisaation edetessä kehittyy.
Toistaiseksi Espanjaa kannattaa silti käsitellä optiona. Suomen pitää ensin näyttää, että uusi partnerimalli pystyy tuottamaan kestävää kasvua.
**Mitä minä siis seuraan?**
Kokonaisuus näyttää tällä hetkellä suunnilleen tältä:
Kilpailukykyinen tuote
→ tilitoimistojen kiinnostus
→ nopeasti kasvanut partneriverkosto
→ kasvava asiakaskanta
→ Q1:stä Q2:een kiihtynyt liikevaihto
→ lisää henkilöstöä partnerien aktivointiin
→ mahdollisesti seuraavaksi voimakkaampi liikevaihdon kasvu.
Yksikään näistä havainnoista ei yksin todista kasvutarinaa.
Minusta niiden yhdistelmä on kiinnostava juuri siksi, että ne ovat osittain toisistaan riippumattomia signaaleja.
Tuotteen toimivuus, partnerien määrä, asiakasmäärä, rekrytoinnit ja toteutunut liikevaihto eivät ole sama mittari viidessä eri muodossa.
Ne kuvaavat kasvukoneiston eri vaiheita.
**Siksi Q3 on kiinnostava**
Q3:n kohdalla en oikeastaan enää kysy:
“Alkaako Easor kasvaa?”
Kasvua on jo ja se on Q1:stä Q2:een hieman kiihtynyt.
Kiinnostavampi kysymys on:
Jatkuuko kiihtyminen tavalla, jonka nopeasti kasvanut partneriverkosto antaa odottaa?
Jos ei jatku, täytyy selvittää miksi partnerikasvu ei konvertoidu odotetulla tavalla.
Jos jatkuu, seuraava kysymys muuttuu nopeasti paljon suuremmaksi:
kuinka pitkälle tämä malli voidaan skaalata Suomessa – ja pystytäänkö sama tekemään Espanjassa?
Siinä vaiheessa Easorin tarina olisi jo huomattavasti pidemmällä kuin pelkkä lupaus tulevasta kasvusta.
---
### Author:  [@Ruukie](https://forum.inderes.com/u/Ruukie)
#### Post date: [Syyskuu 22, 2026, 2.47pm UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/84 "2026-09-22T14:47:31Z")
Paljon tekstiä ja sisältöä, olet ilmeisen perehtynyt tilitoimistojen maailmaan ja pelikenttään. Kysyn nyt kuitenkin että onko tämä teksi omaa tuotosta vai tekoälyllä tehtyä? Jotenkin tuosta paistaa AI läpi, jos näin on niin se olisi hyvä tuoda ilmi viestissä vaikka vain osa olisi AI:ta.
Tästä ei pidä hermostua eikä ottaa kritiikkinä, kysyn ihan mielenkiinnosta ja hyvällä tahdolla.
---
### Author:  [@JonesPones](https://forum.inderes.com/u/JonesPones)
#### Post date: [Syyskuu 22, 2026, 3.03pm UTC](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243/85 "2026-09-22T15:03:30Z")
# Easor – onko kurssilaskussa kyse osittain spin-offin jälkeisestä omistajarotaatiosta?
Easorin kurssikehitys on ollut listautumisen jälkeen heikkoa.
Samaan aikaan liiketoiminnassa on nähty kasvun asteittaista kiihtymistä, partneriverkoston voimakasta kasvua ja laskutettavien asiakkaiden lisääntymistä. Silti osakkeen myyntipaine on jatkunut ja kurssi on painunut noin 0,50 euron tuntumaan.
Yksi mahdollinen selitys löytyy Easorin poikkeuksellisesta tavasta tulla pörssiin.
## Spin-off loi omistajakunnan, joka ei ollut itse valinnut Easoria
Easor ei tullut pörssiin normaalilla listautumisannilla, jossa sijoittaja tekee aktiivisen päätöksen ostaa uuden yhtiön osakkeita. Easor syntyi Talenomin osittaisjakautumisessa. Jakautuminen toteutettiin 28.2.2026 ja kaupankäynti Easorin osakkeella alkoi 2.3.2026.
Lähtötilanteessa Easorin omistajakunta oli siis pitkälti Talenomin omistajakunta.
Tällä on merkitystä. Normaalissa osakekaupassa sijoittaja tekee päätöksen: haluan omistaa tätä yhtiötä tällä hinnalla. Spin-offissa tilanne on ensin: omistan nyt myös tätä yhtiötä. Vasta tämän jälkeen sijoittaja päättää, haluaako hän pitää osakkeet.
Talenom ja Easor ovat lisäksi sijoituskohteina varsin erilaisia. Talenom on tilitoimistopalveluyhtiö, kun taas Easor on huomattavasti pienempi ohjelmistoyhtiö, jonka sijoitusteesi perustuu ohjelmiston kasvuun ja skaalautumiseen. Easor ei siten välttämättä sovi kaikkien alkuperäisten Talenom-sijoittajien sijoitusstrategiaan riippumatta siitä, mitä he ajattelevat yhtiön tulevaisuudesta. Myös Talenomin tilanne on saattanut vaikuttaa kiinnostusta heikentävästi.
## Omistajien määrä on vähentynyt
Euroclearin omistajatilastojen perusteella Easorilla oli kaupankäynnin alkaessa 2.3. noin 9 992 suoraa osakkeenomistajaa. Maaliskuun lopussa määrä kävi vielä hieman korkeammalla, mutta tämän jälkeen suunta on ollut laskeva.
| Ajankohta | **Omistajia** |
| --- | --- |
| 2.3.2026 | **9 992** |
| 31.3.2026 | **10 151** |
| 30.4.2026 | **10 037** |
| 31.5.2026 | **9 958** |
| 30.6.2026 | **9 875** |
| 31.7.2026 | **9 730** |
| 31.8.2026 | **9 694** |
Maaliskuun lopun huipusta omistajamäärä on vähentynyt elokuun loppuun mennessä 457:llä.
Pelkkää kokonaismäärää kiinnostavampaa on kuitenkin se, missä kokoluokissa muutos tapahtuu.
Maaliskuun alussa enintään 1 000 osaketta omistavia oli 7 922. Elokuun lopussa heitä oli 7 486. Vähennystä on 436 omistajaa.
Samaan aikaan 5 001–50 000 osaketta omistavien määrä kasvoi 383:sta 491:een eli 108 omistajalla. Tämän ryhmän hallussa oleva osakemäärä kasvoi noin 4,88 miljoonasta 6,34 miljoonaan osakkeeseen. Kasvua on noin 1,46 miljoonaa osaketta eli lähes 30 prosenttia. Omistusrakenne näyttää siis liikkuneen pienistä positioista suurempiin positioihin.
## Top 100 -lista kertoo samaa tarinaa
Maaliskuun alun ja elokuun lopun Top 100 -omistajalistan vertailu tukee samaa havaintoa.
Listalle on syntynyt useita uusia kymmenien ja satojen tuhansien osakkeiden omistuksia, ja useat olemassa olevat omistajat ovat kasvattaneet positioitaan. Esimerkiksi Rantalainen-Yhtiöiden omistus kasvoi vertailujaksolla noin 320 000 osakkeella.
Top 100 -listan kasvattajien positiiviset muutokset ovat yhteensä noin 3 miljoonaa osaketta.
Toiseen suuntaan on tapahtunut myös suuria liikkeitä. Osa niistä näkyy hallintarekistereissä. Oleellinen havainto ei siksi ole yksittäisen hallintarekisterin muutos, vaan kokonaisuus: alkuperäinen omistajakunta ei ole pysynyt paikallaan.
## Pörssissä on vaihtunut jo yli 9 miljoonaa osaketta
Omistusrakenteen muutoksen rinnalla kannattaa tarkastella toteutunutta kaupankäyntiä.
Maaliskuun alusta elokuun loppuun Easorin kuukausivaihdot ovat olleet seuraavat:
| Kuukausi | **Osakevaihto** |
| --- | --- |
| Maaliskuu | **3,07 milj.** |
| Huhtikuu | **0,84 milj.** |
| Toukokuu | **1,72 milj.** |
| Kesäkuu | **0,92 milj.** |
| Heinäkuu | **0,85 milj.** |
| Elokuu | **1,75 milj.** |
| Yhteensä | **noin 9,15 milj.** |
Kuuden ensimmäisen pörssikuukauden aikana osakkeita on siis vaihtunut noin 9,15 miljoonaa kappaletta. Se vastaa noin 20 prosenttia Easorin noin 45,65 miljoonan osakkeen koko osakekannasta.
Tätä ei tietenkään voi tulkita niin, että 20 prosenttia yhtiöstä olisi siirtynyt vanhoilta Talenom-omistajilta uusille Easor-sijoittajille. Sama osake voi vaihtaa pörssissä useita kertoja ja osa kaupankäynnistä on normaalia lyhyemmän aikavälin kaupankäyntiä.
Mutta 9,15 miljoonan osakkeen bruttovaihto alkaa olla merkittävä määrä, kun sen rinnalla omistajarekisterissä tapahtuu samanaikaisesti selvä muutos.
Pienten omistusten määrä vähenee, 5 000–50 000 osakkeen positiot lisääntyvät ja Top 100 -listalle muodostuu uusia suurempia omistuksia.
## Elokuussa rotaatio kiihtyi uudelleen
Kaupankäynnin rytmi on myös kiinnostava.
Ensimmäisenä pörssikuukautena maaliskuussa vaihtui noin 3,07 miljoonaa osaketta. Tämä on spin-offissa varsin luonnollista: ensimmäinen omistajakunnan uudelleenjärjestely tapahtuu heti kaupankäynnin alkaessa.
Huhti-heinäkuussa kaupankäynti rauhoittui selvästi. Kesäkuussa vaihtui noin 0,92 miljoonaa ja heinäkuussa noin 0,85 miljoonaa osaketta.
Elokuussa vaihto nousi jälleen noin 1,75 miljoonaan osakkeeseen.
Samaan aikaan kurssi jatkoi laskuaan.
Tämä sopii ainakin hypoteesiin siitä, että markkinoilla on edelleen ollut alkuperäisestä omistajakunnasta tulevaa tarjontaa, jota uusi omistajakunta on vähitellen absorboinut.
Se ei kuitenkaan todista, että spin-off olisi kurssilaskun ainoa tai edes pääasiallinen syy. Kurssilasku itsessään kertoo myös siitä, että myyjien halu päästä osakkeista eroon on tähän asti ollut ostajien halua maksaa korkeampaa hintaa voimakkaampi.
## Kuinka pitkällä spin-off-rotaatio voisi olla?
Tätä ei pystytä laskemaan tarkasti.
Easorilla on noin 45,65 miljoonaa osaketta, mutta koko osakekantaa ei ole mielekästä pitää potentiaalisena spin-off-myyntipoolina. Suuret pääomistajat, johto ja monet institutionaaliset omistajat ovat pysyneet suurina omistajina.
Jos lähtötilanteessa olisi ollut esimerkiksi 6–10 miljoonaa osaketta sellaisilla omistajilla, jotka eivät varsinaisesti halunneet Easoria itsenäisenä sijoituksena, tähänastinen kehitys alkaa olla mittakaavaltaan huomattava.
Pörssissä on jo vaihtunut noin 9,15 miljoonaa osaketta. Omistajarekisteristä voidaan lisäksi nähdä, että huomattava määrä osakkeita on todella päätynyt suurempiin positioihin.
Jos esimerkiksi noin 4–5 miljoonaa osaketta olisi tähän mennessä aidosti siirtynyt alkuperäisiltä omistajilta sijoittajille, jotka ovat tehneet aktiivisen päätöksen omistaa Easoria, oma hyvin karkea arvioni olisi, että spin-offin jälkeisestä omistajarotaatiosta voisi olla ehkä 50–70 prosenttia takana.
Tämä ei ole mitattu luku vaan skenaario. Alkuperäisen myyntipoolin kokoa emme tiedä, eikä pörssivaihdosta voida erottaa suoraan pitkäaikaisille uusille omistajille siirtyneitä osakkeita.
Oleellisempaa kuin tarkka prosenttiluku on mielestäni se, että omistajadata tukee nyt rotaation olemassaoloa.
## Miltä rotaation loppuminen voisi näyttää kurssissa?
Jos spin-off-tulkinta on oikea, myyntipaineessa on yksi tärkeä ominaisuus: se on rajallinen.
Jakautumisessa saadun osakkeen voi myydä vain kerran. Kun osake siirtyy sijoittajalle, joka on nimenomaan päättänyt ostaa Easoria, kyseinen osake ei välttämättä palaa heti tarjontaan.
Siksi rotaation loppuvaiheessa pitäisi vähitellen näkyä muutos hinnan ja vaihdon suhteessa.
Aluksi suuri vaihto painaa kurssia alaspäin. Seuraavassa vaiheessa suuriakin määriä osakkeita voidaan vaihtaa ilman merkittävää uutta laskua. Lopulta myyntimäärät pienenevät ja ostajien täytyy nostaa tarjouksiaan saadakseen suurempia määriä osakkeita.
Syyskuussa nähtiin tästä ainakin yksi kiinnostava havainto. Yhtenä päivänä vaihtui yli 120 000 osaketta noin 0,502 euron VWAP-hintaan.
Yksi päivä ei osoita pohjan löytyneen. Jos 0,50 euron ympärillä pystytään kuitenkin jatkossa vaihtamaan suuria määriä osakkeita ilman hyväksytyn hintatason siirtymistä selvästi alemmas, se olisi huomattavasti kiinnostavampi signaali.
Vastaavasti jos seuraavat miljoonat osakkeet vaihtavat omistajaa ja kurssi siirtyy 0,50 eurosta esimerkiksi 0,47:n kautta 0,45 euroon, rotaatiohypoteesia pitää arvioida uudelleen. Silloin myyntipooli voi olla arvioitua suurempi tai markkina hinnoittelee yhtiön fundamentteja aiempaa heikommin.
## Syyskuun omistajalista on seuraava testi
Elokuun lopun omistusrakenne antaa nyt hyvän vertailupisteen.
Syyskuun lopun tiedoista kannattaa seurata erityisesti sitä, jatkuuko pienten omistusten väheneminen, kasvaako 5 000–50 000 osakkeen omistajaryhmä edelleen ja näkyykö Top 100 -listalla uusia tai kasvavia suurempia positioita.
Jos näin tapahtuu samaan aikaan, kun osakkeella käydään edelleen vilkasta kauppaa noin 0,50 euron tuntumassa ilman merkittävää uutta kurssilaskua, näyttö spin-off-rotaation etenemisestä vahvistuu.
Jos kehitys muuttuu, myös tulkintaa pitää muuttaa.
## Oma tulkintani tällä hetkellä
Easorin kurssilaskua ei voida perustellusti selittää kokonaan spin-offilla. Siihen vaikuttaa todennäköisesti eskaloitunut AI-uhka (joka on itseasiassa alkanut korjaantumaan jo USA:ssa), korkojen nousu ja Suomen vaisu taloustilanne. Suomen taloustilanne on korjaantumaan päin ja tilastojen valossa tukee q3:a. Erityisesti transaktioita.
Omistajadata antaa kuitenkin jo melko hyvän perusteen sanoa, että spin-offin jälkeinen omistajakunnan uudelleenjärjestäytyminen on todellinen ilmiö eikä vain kurssilaskun jälkeen rakennettu teoria.
Lähtötilanteessa Easor sai lähes 10 000 omistajan joukon, joka ei ollut tehnyt itsenäistä päätöstä ostaa Easoria. Kuuden ensimmäisen pörssikuukauden aikana osakkeita on vaihtunut noin 9,15 miljoonaa kappaletta. Samalla pienet omistukset ovat vähentyneet ja 5 000–50 000 osakkeen omistukset ovat kasvaneet noin 1,46 miljoonalla osakkeella.
Markkina näyttää siis edelleen etsivän Easorille uutta luonnollista omistajakuntaa.
Oma karkea 50–70 prosentin arvioni tarkoittaa lähinnä sitä, että prosessi näyttäisi olevan jo pitkällä, mutta aineisto ei vielä anna perusteita sanoa sen olevan valmis.
Seuraavat yksi tai kaksi omistajaluetteloa ovat tämän hypoteesin kannalta poikkeuksellisen kiinnostavia. Jos sama kehitys jatkuu, samalla kun suuri vaihto lakkaa painamasta hyväksyttyä hintatasoa alaspäin, voidaan jo huomattavasti vahvemmin kysyä, alkaako spin-offin aiheuttama myyntipaine olla loppupuolella. Näillä ajatuksilla kohti seuraavaa osavuosikatsausta. Todettakoon vielä, että sijoituksethan rakennetaan pitkällä aika horisontilla. Nyt useat sijoittajat rakentavat positioita. Onnistuminen nähdään sitten noin 3-5-vuoden päästä. Mukavaa syksyä kaikille!
[Edellinen sivu](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243.md?page=3)
[Seuraava sivu](https://forum.inderes.com/t/easor-tilitoimistojen-rutiinityon-automatisoija/71243.md?page=5)