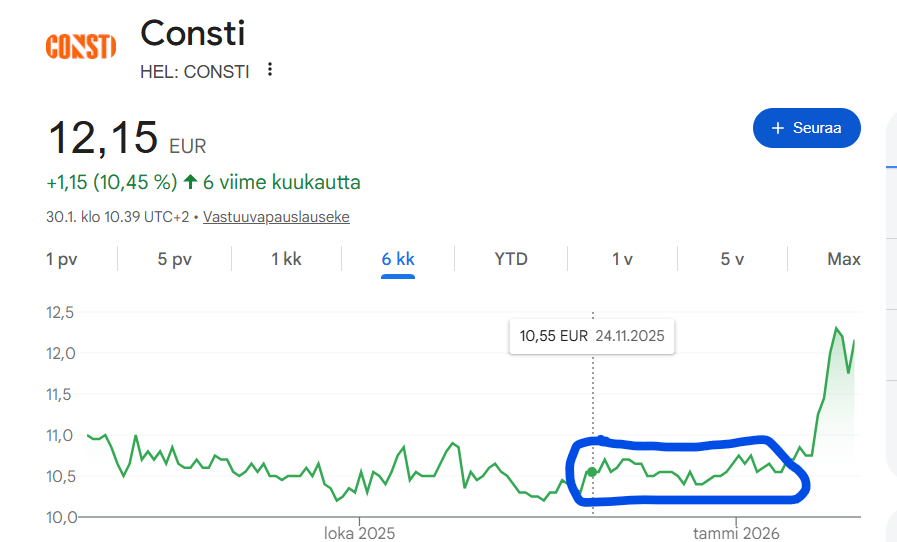
Taisi olla markkinoillekin yllätys, koska edellisen uutisen jälkeen kurssi ei liikkunut suuntaan eikä toiseen kahteen kuukauteen. 
1 tykkäys
Consti tosiaan tiedotti marraskuussa tulleensa valituksi hankkeen toteuttajaksi ja eilen yhtiö allekirjoitti tilaajan kanssa kärkihankeallianssisopimuksen projektista. Constin osuus hankkeesta sen toteutuessa on merkittävä (171 MEUR, kokonaiskustannusarvio 195 MEUR) ja noin 112 MEUR hankkeesta kirjataan jo tämän vuoden ensimmäisen kvartaalin tilauskantaan. Hanke on kokonaisuudessaan noin 9 % vuosien 2026–2030 liikevaihtoennusteestamme. Tarkastelen ennusteitamme jälleen yhtiön Q4-raportin yhteydessä.
7 tykkäystä
Nousupyrähdys osuu yks yhteen Kauppalehden artikkelin kanssa. Pienessä firmassa tällaiset uutiset voivat saada kovia nousuja aikaiseksi.
5 tykkäystä
Tässä on Kaisan ja Aten pikakommentit Constin Q4-tuloksesta.
Constin Q4-tulos oli kokonaisuutena odotustemme mukainen. Liikevaihto ylitti ennusteemme lievästi, kun taas tulos oli linjassa odotuksiimme nähden. Sen sijaan Constin tilauskanta laski vertailukauteen nähden ollen kuitenkin yhä kohtalaisella tasolla. Hallituksen osinkoehdotus vastasi puolestaan täysin odotuksiamme. Kuluvan vuoden ohjeistus viittaa tulostason pysyvän käytännössä ennallaan (2026e: 10,9 MEUR) ja heijastelee yhä varovaista markkinanäkymää.
3 tykkäystä
Tässä on Evlin tuoreet kommentit Constin menosta.
Sen mielestä Q4 oli kokonaisuutena ok; liikevaihto ja tulos vähän odotuksia paremmat, lisäksi se nosti myös sen esille, että konsernitason kulut jäivät arviota pienemmiksi. Ohjeistus tälle vuodelle oli kuitenkin Evlin mielestä pehmeä.
3 tykkäystä
Tässä on Atelta yhtiöraportti heti Constin Q4-tuloksen jälkeen.
Constin Q4-tulos oli odotuksiemme mukainen joskin kuluvan vuoden ohjeistus oli hieman ennustamaamme pehmeämpi. Olemme nostaneet tulevien vuosien liikevaihdon kasvuennustettamme edelleen hieman Valtioneuvoston linnan hankkeen merkittävän kokoluokan myötä. Toisaalta olemme laskeneet hieman suhteellisen kannattavuuden ennustettamme yhtiön projektiportfolion painottuessa jatkossa entistä vahvemmin rajatun riskin allianssihankkeisiin. Viimeaikaisen kurssinousun myötä näkemyksemme mukaan merkittävin nousupotentiaali on lyhyellä aikavälillä syöty. Säilytämme tavoitehintamme 12,5 eurossa ja suosituksemme vähennä-tasolla.
Rapsasta lainattua:
Uudet tilaukset sekä tilauskanta laskussa, tilauskannan porstuassa silti täytettä
Constin uusien tilausten määrä laski Q4:lla 41 MEUR:oon, mikä on selvä lasku vertailukauden 67 MEUR:sta. Yhtiö on jatkanut kurinalaista tarjoustoimintaa, lisäksi markkinalla kilpailutilanne pysyy kireänä. Kireän kilpailutilanteen myötä yhtiö on yhä jatkanut panostuksia tarjous- ja neuvottelutoimintaan. Tilauskanta laski Q4:n lopussa 208 MEUR:oon (Q4’24 lopussa: 240,1 MEUR), mikä on 13,3 % vertailukauden alapuolella. Huomioitavaa kuitenkin on, että yhtiö kirjaa Valtioneuvoston linnan hankkeesta peruskorjauksen, noin 112 MEUR:n, osuuden kuluvan vuoden ensimmäisen kvartaalin tilauskantaan.
2 tykkäystä
Tässä on Aten kommentit siitä, miten Consti on valittu Pitäjänmäen peruskoulun, päiväkodin, kirjaston ja nuorisotalon perusparannus- ja laajennushankkeen kehitysvaiheeseen. Hankkeen kokonaisarvoksi on arvioitu noin 44 miljoonaa.
5 tykkäystä
Mikähän veivi Lujatalolla tässä oli, pudottivat osuutensa 9,99 %:Iin kolme viikkoa sitten ja nyt taas takaisin 10,06%, tajusivat varmaan, että kohta osinko irtoaa(10.4) ja verovapaus edellyttää yli kymmenen prosentin omistusta 
Ja hei, saatiinhan tuossa nimi Kauppalehden otsikoihin, lähes ilmaista mainosta firmalle: Lujatalon omistus Constista nousi yli 10 prosenttiin | Kauppalehti
6 tykkäystä
Tässä on Aten etkoilurapsa, kun Consti julkaisee Q1-tuloksensa keskiviikkona 29.4.
Odotamme liikevaihdon kasvun olevan maltillista ja liikevoiton asettuvan nollatasolle kausiluonteisesti heikolla ensimmäisellä neljänneksellä. Laskeneen osakekurssin myötä hinnoittelu on kääntynyt mielestämme jälleen houkuttelevaksi. Olemme kuitenkin laskeneet hieman marginaaliennusteitamme tuleville vuosille markkinan säilyessä tahmeana mikä todennäköisesti pitää alan kilpailutilanteen kireänä. Tarkistamme tavoitehintamme 12,0 euroon (aik. 12,5 €) ja nostamme suosituksemme lisää-tasolle (aik. vähennä).
3 tykkäystä
Voisiko hallituksen kehysriihestä tulla piristysruisketta myös Constille?
Asuinrakennusten korjausavustus taloyhtiölle
Otetaan käyttöön määräaikainen asuinrakennusten energia-avustus, jolla voidaan toteuttaa asuinrakennusten energiatehokkuutta parantavia toimia. Avustuksella tavoitellaan asunto-osakeyhtiötalojen energiakorjauksia, korjausrakentamista ja rakentamisen työllisyyttä lisäävää vaikutusta. Avustuksella
saadaan nopeutettua jo suunnittelussa olevien hankkeiden toteutumista sekä liikkeelle uusia hankkeita.Avustus koskee remontteja ja peruskorjauksia, joissa rakennuksen energiatehokkuus paranee.
Korjausrakentamista edistetään myös asunto-osakeyhtiöiden perusparannuslainojen valtiontakauksen parantamisella ja asuintalovarauksen korotuksella. Avustuksiin varataan yhteensä 110 miljoonaa euroa
vuosille 2026–2027.
6 tykkäystä
Varmasti tämä auttaa, mielenkiintoista kehysriihessä oli myös tämä:
“Julkisia investointeja pyritään saamaan nopeammin liikkeelle. Senaatti-kiinteistöjen rakennushankkeita aikaistetaan käytettävissä olevien valtuuksien puitteissa. Hankkeiden rakentamispäätös on tehtävissä seuraavien 12 kuukauden aikana.”
Constillahan on tällä hetkellä 171 miljoonan projekti Senaatti-kiinteistöjen kanssa ja mielenkiintoista nähdä tuleeko näitä lisää tarjolle.
1 tykkäys
Äkkiseltään näyttää ihan hyvälle, vertailukausi ylitettiin ja tulos plussalla: Consti Oyj osavuosikatsaus 1.1.-31.3.2026 | Kauppalehti
Tammi–maaliskuu 2026 lyhyesti:
Liikevaihto 65,7 (1–3/2025: 65,6) milj. euroa; kasvua 0,1 %
Käyttökate 1,1 (0,8) milj. euroa ja käyttökateprosentti 1,7 % (1,2 %)
Liiketulos 0,2 (-0,1) milj. euroa ja liiketulosprosentti 0,3 % (-0,2 %)
Tilauskanta 318,9 (246,4) milj. euroa; kasvua 29,4 %
Uudet tilaukset 166,6 (60,1) milj. euroa; kasvua 176,9 %
Vapaa kassavirta -6,0 (-0,5) milj. euroa
Osakekohtainen tulos 0,01 (-0,04) euroa
5 tykkäystä
Tässä on Aten pikakommentit tuloksesta.
2 tykkäystä
@Atte_Jortikka ahkeroinut uuden rapsan, pientä hienosäätöä ennusteissa ylöspäin: Consti Q1'26: Tilauskanta antaa selkänojaa - Inderes
Itse olen varsin luottavainen Constin suhteen, vahva tilauskanta ja hallituksen kehysriihen päätökset tukevat yli hankalan suhdanteen. Soisi kyllä asuntorakentamisen toipuvan, niin kilpailu korjausrakentamisessa mahdollisesti helpottaisi. Minkäslainen näkemys muuten @Atte_Jortikka on Remount-konsernista, onko paha uhka Constille, heidän kasvuhan on aikaa aggressiivista juuri nyt.
@Olli_Koponen kirjoitti asiasta laajassa raportissa maaliskuussa 2025 näin:
Arviomme mukaan Suomen toiseksi suurimmaksi korjausrakentajaksi on noussut kovassa kasvussa ollut entinen Remount Group. Vahvasti alan konsolidoijana tunnettu Remount teki vuonna 2024 heidän tietojensa mukaan 160 MEUR:n pro forma -liikevaihdon ja yritysostojen vaikutukset huomioiden nykyinen liikevaihto on lähempänä 190 MEUR. Yhtiö on pystynyt tuplaamaan liikevaihtonsa vuodesta 2022 erittäin haastavassa suhdanteessa, mikä on jo itsessään hyvä suoritus.
3 tykkäystä
Remount on tosiaan kasvanut viime vuosina erityisesti yritysostojen kautta Suomen suurimpien korjausrakentajien joukkoon. En varsinaisesti näe, että tämä on muuttanut kilpailutilannetta koska ostetut yhtiöt jatkavat toimintaansa itsenäisesti Remountin alla. Yhtiöhän on nykyään osa Circura Groupia. Voi olla, että siitä saadaan tulevina vuosina verrokki Constille Tukholman pörssiin .
5 tykkäystä
Tässä on Evlin ajatuksia Constista
Consti Q1 report showed signs of improvement in the Services business supported by tight cost control. Overall, the report did not materially change our investment view. Following minor estimate revisions, we now forecast full-year EBIT of EUR 9.4m (previously EUR 9.5m).
1 tykkäys
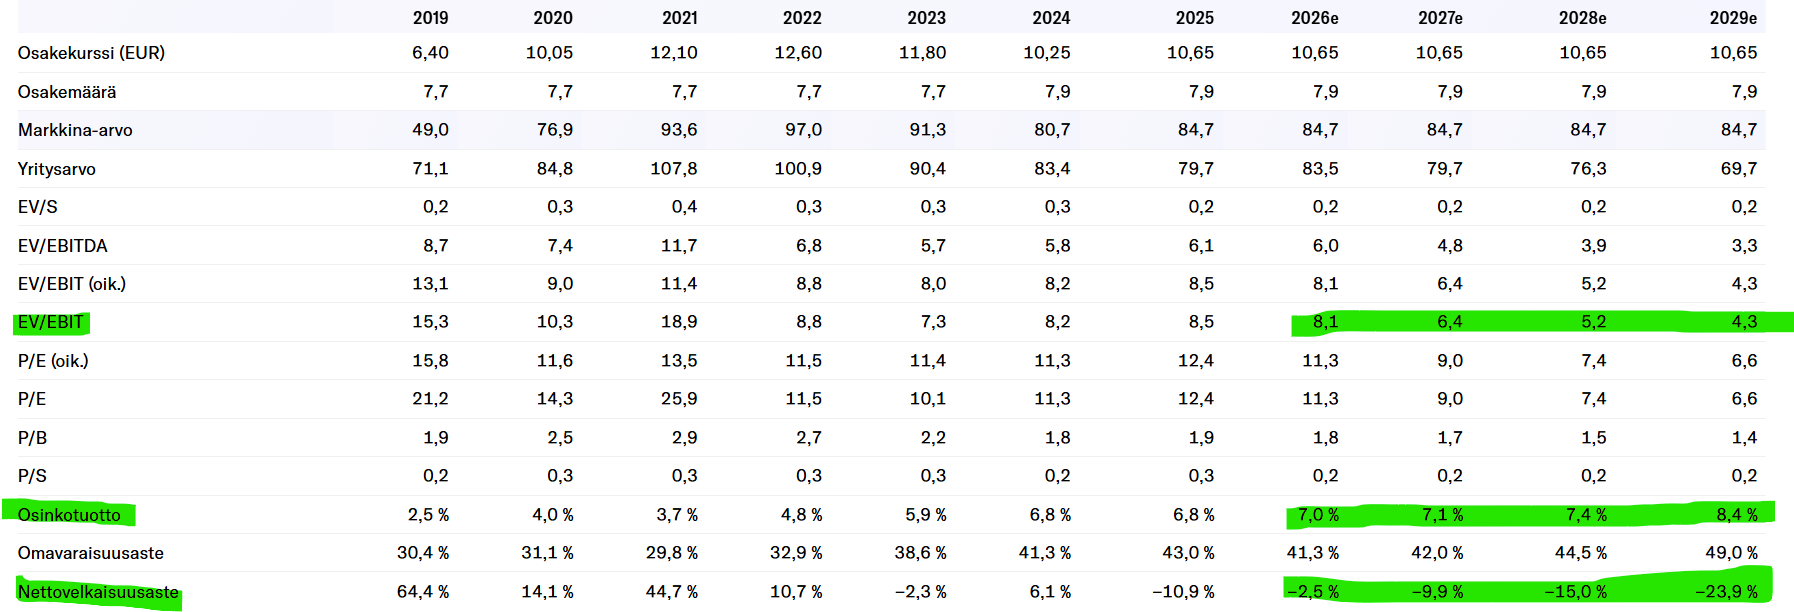
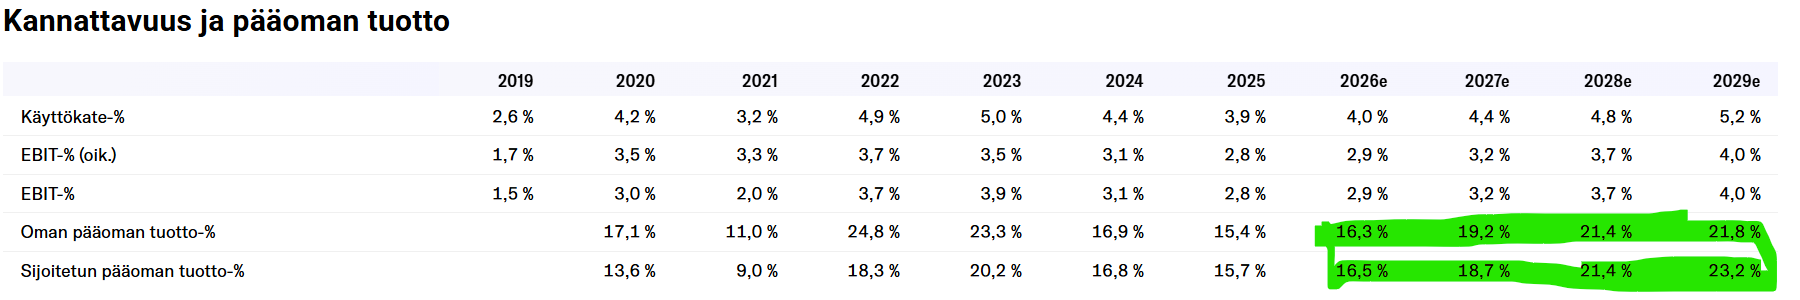
Tänään sain kahmittua lisää osakkeita hintaan 10,50€. En olisi uskonut että näin halvalla olisi vielä tarjolla vahvan Q1:n jälkeen, ja ylipäätään monen vuoden nousujohteisen kehityksen jälkeen. Korjausrakentaminen ei vaan taida olla kovin seksikästä AI:n aikakaudella. 
Tylsälle osinkosijoittajalle tämä maistuu kuitenkin erinomaisesti. Saisipa vielä kerran ostaa alle kympilläkin…
7 tykkäystä
Jos/kun EV/EBIT on ~4x on mielenkiintoista nähdä ostetaanko Consti pois pörssistä. YIT?
5 tykkäystä
Isompi blokkikauppa, saapa nähdä tuleeko liputuksia. En nyt pysty mistään tarkistamaan, omistaako Elementa edelleen Constia, jonkinasteista myyntipainetta kuitenkin ollut havaittavissa viime aikoina. Toukokuussa 2024 Elementa liputti alle 5% menon ja omisti 3,88%(Tiedotteet – Consti). Voi myös olla, että ovat jo aikaa sitten myyneet loputkin:
Consti: Blokkikauppa klo 16.18. Kaupassa myytiin 41 521 osaketta 10,5936 eurolla kappale, kokonaisarvo 439 857 euroa.
2 tykkäystä
Tässä on Aten ennakoinnit, kun Consti kertoo tuloksestaan ensi viikon perjantaina
Päivitimme kvartaalikohtaisia ennusteitamme maltillisesti tulosjulkistuksen alla, joskin koko vuoden ennusteemme säilyvät karkeasti ennallaan. Ennusteissamme liikevaihto laskee toisella kvartaalilla vertailukaudesta hieman, mikä heijastaa käsitystämme nykyisen tilauskannan rakenteesta sekä markkinan jatkuneesta vaisuudesta. Odotamme suhteellisen kannattavuuden asettuvan silti lähes vertailukauden tasolle, sillä palveluliiketoiminnan hienoinen käänne paikkaa pehmeän ylärivin kehityksen tulosvaikutusta. Ennakoimme yhtiön toistavan kuluvan vuoden lavean tulosohjeistuksensa. Seuraamme raportissa erityisesti Q2:lle perinteisesti tärkeää tilauskertymää, joka ohjaa loppuvuoden kasvuvauhtia.
4 tykkäystä