Carasent AB - Nordisk SaaS

Hej,

Har någon här i Finland tittat på Carasent? Det är ett bolag noterat i Norge men bolaget är bara ett holdingbolag som äger Evimeria EMR AB.

Evimeria är ett SaaS-bolag som har utvecklat ett molnbaserat EMR (Electric Medical Record) för den privata sjukvårdsmarknaden och riktar sig till primärvårds- och specialistkliniker. Idag har bolaget 384 kunder i Sverige och planerar att gå in på den norska marknaden under 2020.

Bolaget upplever för närvarande en stark tillväxt och växte 53% under Q3 och har vuxit 49% YTD med stark lönsamhet. Under Q3 var EBITDA-marginalen 28,0% med en omsättning på bara 15 miljoner SEK eller ca 1,5 miljoner EUR, så detta är en mycket skalbar verksamhet.

Deras mål för 2019 är att öka försäljningen med >50% och EBITDA med >100% vilket de är i linje med. Jag tror att de kan växa med 35-40% under 2020 och att deras intäkter under 2020 kan ligga runt ~80 miljoner SEK med en EBITDA på 23-24 miljoner. Detta skulle motsvara ett EV/EBITDA på cirka 17x vilket för mig är okej för ett bolag som växer >30% med 90% återkommande intäkter och även en mycket skalbar affärsmodell.

Marknadsvärdet idag är lite mer än 400 miljoner NOK. Styrelseordföranden innehar cirka 20% av aktierna, Evimerias VD ~10% och andra insiders cirka 20%. Så ungefär hälften av aktierna ägs av insiders. En annan intressant ägare för er finländare är Aktia Nordic Micro Cap som äger 3,68% av aktierna sedan augusti 2019.

Låt oss starta en diskussion kring aktien!

27 gillningar

Är någon mer insatt i det här företaget? Det verkar vara ett mycket intressant företag. Evimeria har en mycket växande och skalbar affärsmodell. Efterfrågan verkar också vara stark. De sköt upp expansionen till Norge till i år eftersom de hade tillräckligt att göra i Sverige. Hur stor marknad finns det för en sådan aktör om de bara fokuserar på Norden?

Rapport idag.

Försäljningen ökade med 44 % under fjärde kvartalet med en justerad EBITA på 5,5 miljoner eller en marginal på 37,2 %.

De släppte också sin prognos för 2020 och uppgav att de förväntar sig att intäkterna ska växa med cirka 40 % under 2020 med en EBITDA-marginal på 35–40 %. Detta skulle innebära en värdering på 7,2x EV/Sales eller 19x EV/EBITDA på 2020E. Inte för mycket för ett företag som växer i denna takt?

5 gillningar

Intressant. Vilket P/E handlas aktien till?

P/E är svårt att beräkna eftersom det är ett börsnoterat holdingbolag. Jag föredrar EV/EBIT som bör vara 26-27x för 2020E.

RedEye inledde idag bevakningen av Carasent. Basfallsvärderingen för aktiekursen är 40 NOK och stängningskursen igår var 22,90 SEK. De förväntar sig en stark och skalbar tillväxt för företaget under de kommande åren.

Länk:
https://www.redeye.se/research/795614/carasent-at-your-service

5 gillningar

Jag var tvungen att lägga till denna utmärkta affär i portföljen direkt från start. Urval från RE-rapporten:

  • emerging compounder

  • Molnbaserad SaaS-verksamhet, över 90% av intäkterna är återkommande fakturering. Klinikerna betalar ungefär i enlighet med patientflödena; on-demand-kontrakt. Betalningarna ökar med 3% per år.

  • Starkt stödd av digitaliseringstrenden (digitalisering av sjukvården, minskning av pappershantering, videolänkar mellan läkare och patient, etc.).

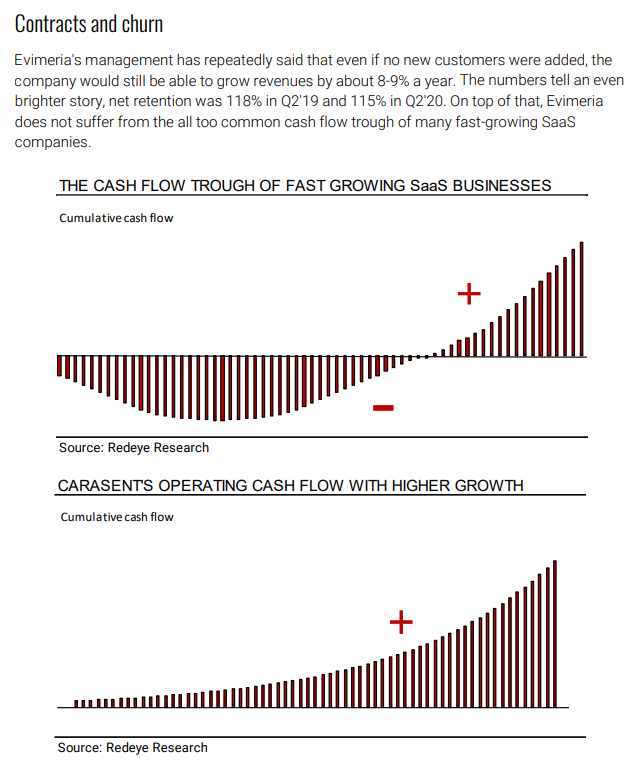
  • Netto bibehållen kvot 115%, kundbortfall < 1% … dvs. den organiska tillväxten som enbart genereras av den befintliga kundbasen är 8-9%. Nedan i bilden ser du typisk SaaS vs. Carasent-SaaS:

  • Flera identifierade konkurrensfördelar, vallgravar

  • Låga kundförvärvskostnader; försäljningsarbetet utförs upp till 70% via videolänk

  • Omfattande integrerade tjänster, kunden kan köpa de funktioner de anser nödvändiga

  • Programvarans konkurrensfördelar

  • Starkt engagemang från ledning och styrelse som ägare
27 gillningar

Jag funderade precis på samma sak i morse. Tyvärr hindrade jobbet bra affärer. Men det hamnar nog i portföljen ändå.

2 gillningar

Carasent_Investor-Presentation_vF.pdf (1,6 Mt)

Här är en presentation från september 2020

5 gillningar

Q3 nästa vecka

Carasent ASA kommer att presentera sina finansiella resultat för Q3 2020 på torsdag den 22 oktober, klockan 8:00 (EST) som en webbsändning. Använd följande länk för webbsändningen: Hegnar Media - Carasent Audiocast Q3 2020

1 gillning

Den redeye-effekten är ganska häftig. +17%. Kommer förmodligen att fortsätta stiga, men det känns dåligt att hoppa på efter en så stor uppgång :D. Jaja, vi får se…

Här börjar det dyka upp fler lovande norska aktier på inköpslistan än man hinner hantera!

En snabb TA-observation om Carasent: den verkar ha fallit under MA50 för bara några dagar sedan, men har hållit sig över den på kort sikt. RSI var nära översålt så sent som igår, så dagens uppgång är inte fullt så dramatisk som den procentuella dagsförändringen kan antyda. Dessutom, jämfört med till exempel Kahoot, som har haft en otrolig rally, ligger denna aktie bara under 10% över MA50, medan Kahoot ligger nästan 50% över det glidande medelvärdet.

20 gillningar

Evimeria verkar intressant. Påverkar det caset på något sätt när ägandet sker via Carasent? Vad exakt innebär pressmeddelandet som kom för ungefär en vecka sedan?

https://m.marketscreener.com/quote/stock/CARASENT-ASA-58808438/news/Carasent-ASA-New-share-capital-registered-31510912/
Har de tryckt lite fler aktier?

Insidern (Johan Lindqvist) har sålt 1 000 000 aktier till priset 22,5 NOK. Och Admaniha AS har köpt dem. (13 aug 20)

Johan har också sålt en annan post, 7,7 miljoner aktier för 15,27 kr den 14 feb 20.

Vid en snabb överblick har insiders sålt lite under 10 miljoner aktier under året och köpt 100k.

Den låga skuldsättningsgraden är ett plus, men coronan verkar ha påverkat verksamheten tillfälligt? Åtminstone sjönk förra kvartalet lite.

3 gillningar

“Kommer att tänka på Admicom när jag tittar på siffrorna, men den är lite dyrare än så. Måste undersöka mer…”

Bolaget hade en riktad emission för drygt en månad sedan, vilket motsvarade 30 % av aktiekapitalet, alltså en ganska stor emission. Bolaget motiverade användningen av emissionen med att “dra nytta av redan identifierade framtida tillväxtmöjligheter”. Jag förväntar mig därför att de nya kassatillgångarna kommer att användas för expansion i Norge och möjligen för något känt förvärv.

Ledningen hade förtroende för bolaget eftersom de tecknade sig kraftigt för aktier i emissionen:

"The following primary insiders in the Company were allocated shares in the Private Placement:

Johan Lindqvist, Chairman of the Board, has been allocated 170,213 Offer Shares in the Private Placement, and will following delivery of such Offer Shares hold an aggregate of 2,994,337 shares, corresponding to 5.7% of the total number of shares and votes in the Company after the Private Placement

Jesper Jannerberg, CEO, has been allocated 170,213 Offer Shares in the Private Placement, and will following delivery of such Offer Shares hold an aggregate of 4,972,831 shares, corresponding to 9.4% of the total number of shares and votes in the Company after the Private Placement (passing below the 10% disclosure threshold)..

Dennis Höjer, CEO Evimeria AB, has been allocated 170,213 Offer Shares in the Private Placement, and will following delivery of such Offer Shares hold an aggregate of 4,403,266 shares, corresponding to 8.3% of the total number of shares and votes in the Company after the Private Placement (passing below the 10% disclosure threshold)

Niclas Hugosson, Business Developer and founder of Evimeria, has been allocated 340,425 Offer Shares in the Private Placement, and will following delivery of such Offer Shares hold an aggregate of 4,502,417 shares, corresponding to 8.5% of the total number of shares and votes in the Company after the Private Placement (passing below the 10% disclosure threshold)..

Lars Forsberg, CFO, has been allocated 85,106 Offer Shares in the Private Placement, and will following delivery of such Offer Shares hold an aggregate of 1,310,106 shares, corresponding to 2.5% of the total number of shares and votes in the Company after the Private Placement.

Ebba Fåhraeus, Board Member, has been allocated 42,553 Offer Shares in the Private Placement, and will following delivery of such Offer Shares hold an aggregate of 127,556 shares, corresponding to 0.2% of the total number of shares and votes in the Company after the Private Placement.

Jon Schultz, Legal Counsel, has been allocated 12,766 Offer Shares in the Private Placement, and will following delivery of such Offer Shares hold an aggregate of 80,973 shares, corresponding to 0.2% of the total number of shares and votes in the Company after the Private Placement."

Länk till pressmeddelandet:
https://newsweb.oslobors.no/message/513179

Jag har funderat lite på om emissionsmedlen kan vara avsedda för en videoplattform integrerad i Evimerias tjänst, som kliniker kan använda för att kommunicera på distans med sina kunder.

, källa: https://evimeria.se/

8 gillningar

Bra jämförelse i rapporten, med Admicom inkluderat.

13 gillningar

Det är förvirrande när Carasent heter Apptix på OP. :slight_smile:

Carasent har nu 447 aktiva kliniker som kunder. Under Q2 fick de 20 nya kunder, vilket är ganska i linje med andra kvartal. I Q2-rapporten konstateras att försäljningsprocessen med stora kunder är mycket längre och kräver flera personliga möten som har försenats på grund av coronapandemin. Pandemin har naturligtvis också orsakat andra svårigheter, till exempel en kraftig minskning av fysiska patientbesök (upp till 50%). Å andra sidan ökade onlineaktiviteten, och affärsmodellen är kopplad till antalet listade patienter, så det hade ingen stor inverkan på omsättningen.

I rapporten är Carasents egen uppfattning att det grundläggande behovet av digitalisering på marknaden fortsätter att vara starkt. Pandemin kan till och med påskynda detta behov (som vi har märkt på forumet för andra företag). Carasent ger dock ingen kortsiktig prognos, eftersom Q2 fortfarande var ett ganska grått område när det gäller vart pandemin var på väg.

Pandemin har också fungerat som en slags katalysator i Sverige för att standardisera digitala vårdprocesser mellan olika kommuner och regioner, så att vården kan optimeras för patienterna på ett effektivt sätt. I Sverige, när jag under mina studier besökte sjukhus och vårdhem, kändes det verkligen som en lapptäcksmentalitet där :slight_smile:

5 gillningar

Jag har inte hunnit sätta mig in i det ordentligt, men vad är Evimerias roll i de stora helhetslösningar som sjukvårdsdistrikten skapar? Är detta en helt separat programvara, eller finns det några gränssnitt till större system? Om man söker stora helheter och besparingar den vägen, varför skulle detta lyckas? Eller är jag helt ute och cyklar?

1 gillning

De erbjuder lösningar till den privata sektorn och inte till den offentliga. Affärsmodellen verkar vara lite annorlunda än vanligt, vilket de ser som en konkurrensfördel. Om programvaran är bra, kommer den säkert att fortsätta växa i framtiden.

Åtminstone svenska Vitec Software (https://www.vitecsoftware.com/fi/tuotealue/acute/) och TietoEvry (https://www.tietoevry.com/en/industries/healthcare-and-welfare/healthcare/) konkurrerar om samma kunder. Förmodligen många andra också, men de två är börsnoterade.

Jag tog en snabb titt på siffrorna från Q2-rapporten, så förstod jag rätt att förra året hade företaget en omsättning på 51 miljoner norska kronor, och om man lägger till +40% för i år (vilket verkar vara en ganska bra uppskattning) så kommer årets omsättning att vara cirka 71 miljoner norska kronor och företagets värde cirka 1200 miljoner norska kronor, vilket skulle innebära ett P/S-tal på cirka 17? P/E-talet skulle ligga runt 70.

Det som är roligt/sorgligt med detta är att i dagens värld låter dessa siffror inte ens så illa jämfört med många andra SaaS-företag :smiley:

18 gillningar