Boreossa kannattaa huomioida velkaisuus. Siinä on sisällä velkavipu, joka on ollut taakkana menneet vuodet, mutta käänteen tapahtuessa tuo yhtiön arvoon hyvää kertoimella. Nyt näyttää hyvältä, seuraavaa osaria odottelen mielenkiinnolla.
8 tykkäystä
@Karhu_Hylje Hyviä nostoja sinulla markkinasta! Valmisbetonin tilauskanta ja Tornokone on mielenkiintoinen pari, joilla on selkeä yhteys. Tornokoneen 21-23 liikevaihdossa näkyy muuten se, että Tornokone oli kanava Sanyn kaivinkoneiden (tappiolliselle) myynnille. Niitä ei ole enää valikoimassa. Historiallinen Tornokoneen betoniautomyynti + huolto on kymppimillin luokkaa, joka jättää 10% ebitin. Muottikolmio OY:n pitäisi myös saada buustia betoni- ja infrarakentamisen kasvusta. Se on tehnyt hyvässä markkinassa 15-20% liikevoittoa.
4 tykkäystä
Lackmästaren myytiin entisen työntekijän firmalle.
Ei taida isoa merkitystä olla kokonaisuuden kannalta. En tiedä paljonko asiakkaita on valunut tälle ostajalle aiemmin, mutta nyt se riski on ainakin poissa.
Liikevaihto valunut ja tulos tappiolla tämän mukaan:

1 tykkäys
Artun kommentit siitä, miten Boreo on myynyt raskaiden ajoneuvojen pintakäsittelyyn erikoistuneen Lackmästarnin liiketoiminnan. 
2 tykkäystä
Lisää positiivista viestiä Boreolle merkitykselliseltä teknologiateollisuudelta:
Huomenna sitten tuoreet kuulumiset Boreolta ja tässä Ollin ennakko:
3 tykkäystä
Muutama oma kommentti Inderesin osalta. Inderesin otsakoima “vastatuuli” -narratiivi voi antaa liian negatiivisen kuva tilanteesta. Indersin Q2-ennakko vaikuttaa mielestäni tulosodotusten osalta varsin realistiselta. Vertailukauden tulostasolle yltäminen on kuitenkin vaikeaa ennen kaikkea siksi, että viime vuoden vertailukaudella oli Inderesinkin esiin nostamia kertaluonteisia tulosta tukeneita tekijöitä. Tästä syystä ennakon otsikointi tuntuu hieman harhaanjohtavalta: kyse ei ole liiketoiminnan vastatuulesta vaan poikkeuksellisen vahvasta vertailukaudesta. Muuten olen samaa mieltä, että H2 tilauskirjoihin ja markkinanäkymiin liittyvät johdon kommentit ovat raportin kiinnostavia osia, ne kertovat enemmän kuin yksittäisen kvartaalin tulosvertailu. Velkaantuneisuutta koskeva Inderesin kommentti jää puolestaan mustavalkoiseksi. Boreon kaltainen sarjayhdistelijä -eivätkä sen verrokit- pyri velattomuuteen, vaan optimaaliseen pääomarakenteeseen, jossa velanhoitokustannukset pysyvät hallinnassa ja rahoituksen saatavuus on turvattu. Siksi Boreon tapauksessa olennaisempia kysymyksiä ovat velan hinnoittelu, kassavirran kehitys ja lähivuosien uudelleenrahoitus kuin velan absoluuttinen määrä. Koska Boreon omistajakunnassa on paljon yksityissijoittajia, otsikoinnilla ja painotuksilla on merkitystä. Siksi näkisin että ennakon pääsisältö on kohdillaan, mutta kehystys korostaa turhan voimakkaasti negatiivisia elementtejä suhteessa yhtiön todelliseen tilanteeseen ja yhtiön kohdemarkkinan kehittymiseen viimeaikoina -ja erityisesti viime kuukausien parantuneisiin kohdemarkkinan näkymiin (vrt. teollisuuden tilaukset EK ja Tilastokeskus).
Yleisemmin analyysin osalta: Jos Boreon johto on sanonut edellisessä kvartaaliraportissa yksiselitteisesti, että keskustelut rahoittajien kanssa etenevät hyvin, analyytiko pitäisi ainakin jossain määrin antaa painoarvoa tälle informaatiolle. Toki johdon kommentteja ei pidä niellä sellaisenaan, mutta vaihtoehto eli käytännössä olettaa markkinoiden hinnoittelevan uudelleenrahoitusriksiä ilman vastanäyttöä on yhtä lailla vahva oletus.
Toinen kiinnostava havainto liittyy verrokkiasetelemaan. Inderesin Boreo analyysi on jo pitkään keskittynyt vahvasti taseen velkaisuuteen, mikä on ollu perusteluta korkeiden korkojen aikana. Samalla voi kuitenkin kysyä, onko markkinan ja analyytikon huomio jäänyt liikaa velkariskiin ja liian vähän liiketoimintaportfolioon ja arvostuseroihin. Boreon ja Aurooran arvostusero on tästä hyvä esimerkki. Jos yhtiöiden liiketoimintamalli on käytännössä sama eli hajautettu sarjayhdistelijärakenne ja omistukset teollisissa tai teknisissä niche-yhtiöissä, pitäisi suuren arvostuseron pohjautua selkeästi osoitettavissa oleviin tekijöihin:
-merkittävästi parempaan kannattavuuteen,
-merkittävästi parempaan kasvuun,
-olennaisesti vahvempaan taseeseen,
-selvästi parempaan pääoman allokointihistoriaan.
Jos taseiden ero on luokkaa 35-40 miljoonaa euroa Aurooran hyväksi, mutta markkina-arvojen ja arvostuskertoimien ero on monikertainen, syntyy luonnollisesti kysymys, selittääkö tase-ero todella koko arvostuseron. Tämä on juuri sellainen kohta, jossa analyytikon pitäisi tehdä syvempää analyysiä. Velka on helposti mitattava tunnusluku, mutta sijoittajan kannalta on kiinnostavampaa arvioida, kuinka paljon arvostuserosta on perusteltua ja kuinka paljon on kyse markkinan narratiivista. Tässä mielessä kritiikkini Inderesiä kohtaan ei perustu niinkään ennustelukuihin vaan siihen, että analyysi saattaa ankkuroida liikaa nykyiseen velkanarratiiviin, eikä riittävästi arvioi, onko markkinoiden hinnoittelema riski enää suhteessa yhtiön todelliseen tilanteeseen ja johdon viestintään. Se on pitkäaikaiselle sijoittajalle paljon olennaisempi kysymys kuin yhden kvartaalin ennustepoikkeama.
Keskeisin kysymys minulle on Q2 yhteydessä, tai lähiaikoina, kuullaanko täydentävää siihen mitä kuultiin Q1 yhteydessä keskustelujen etenemistä uudelleenrahoituksen osalta.
2 tykkäystä
En ole kovinkaan huolissani tuosta uudelleen rahoitusriskistä, mutta vasta tulosparannuksen tullessa läpi niin uskon, että Boreo lähtee jatkamaan kunnolla sarjayhdistelystrategiaa eli ostamaan uusia yrityksiä. Nykutuloskunnolla taseen velkavipu ei meidän arvion mukaan oikein mahdollista merkitävää lisävelkaa.
Kirjoitin Aurooran seurannan aloitukseen Boreon ja Aurooran arvostuserosta seuravaa, kun Justus olet tätä aiemminkin nostanut esiin.
“Tässä kohtaa hyväksymämme kerroinhaarukka Aurooralle on (P/E 14-17x ja EV/EBITDA 9-11x). Haarukka on korkeampi kuin sarjayhdistelijä Boreolle tällä hetkellä hyväksymämme (P/E 12-15x ja EV/EBITDA 8-10x). Keskeinen ero tulee siitä, että Aurooran kohdalla hinnoittelemme myös tulevien yritysostojen arvonluontia, sillä arvioimme yhtiöllä olevan hyvät mahdollisuudet sijoittaa listautumisannissa kerätyt rahat tavoitellulla yli 15 %:n ROCE %:lla. Toisaalta yhtiön historialliset näytöt ovat vielä kohtuullisen lyhyet, joten tämä rajaa hyväksymämme haarukkaa tässä kohtaa tarinaa.”
8 tykkäystä
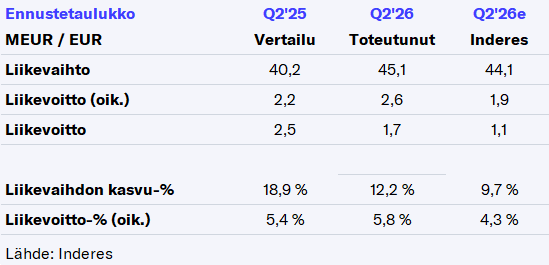
Päivän tulosraportti vahva suoritus toteutuneiden numeroiden valossa:
-Liikevaihto H1: 84,6 M€ (+14%)
-Operatiivinen liikevoitto: 4,3 M€ (+21%)
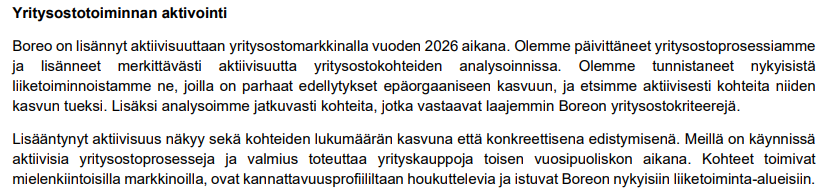
Lisäksi toimitusjohtan katsaus nostaa isosti esiin positiivisia signaaleja näkymistä, mukaan lukien yritysostotoiminnan aktivointi ja edistäminen 2026 sekä taseen vahvistaminen. Tilauskirjat vahvat lähdettäessä H2:ta kohden.
9 tykkäystä
Kieltämättä hieno tulos ja ennen kaikkea piristyvä näkymä. Nyt velkavipu alkaa toimia oikeaan suuntaan ja toivottavasti järkeviä ostoja saadaan putkeen loppuvuodelle/ensi vuoden alkuun.
Päästään pikku hiljaa tekemään sitä, mitä sarjayhdistelijän pitäisikin tehdä…
10 tykkäystä
Q2 yllätti kyllä hyvin positiivisesti. Omassa ennusteessa tuloskasvun piti kiihtyä vasta H2:lla, kun tilauskirjan ohjeistettiin painottuvan sinne, mutta kvartaalin aikana on näköjään saatu hyvin kauppaa aikaa ja hyvällä katteella. Tämä kehitys sulattelee jatkuessaan kyllä sitä velkavipuakin tehokkaasti ja saadaan taas vauhtipyörä käyntiin pääoman allokoinnin osalta.
13 tykkäystä
Upea tulos ja vahva kassavirta.  Toimitusjohtajan kommenteissa oli ilahduttavan paljon asiaa strategisesta ja operatiivisesta kehityksestä.
8 tykkäystä
Aivan unelmaraportti. Luvut toki erittäin vahvat, mutta kaikki sanallinen viestintä raportissa myös lupaa erittäin vahvaa jatkoa!
Poimintoina:
-Yritysostotoiminnan aktivointi ja niitä on tulossa jo suhteellisen pian. Lisää bensaa tulosmoottoriin ja tämähän se on @Olli_Vilppo analyysissä jarrutellut:
-Tilauskannat vahvistuivat jälleen
-Nyt jo vahva tuloksentekokyky ja sen silti odotetaan edelleen painottuvan loppuvuoteen
"Alkuvuoden kasvanut liikevaihto on kyetty toteuttamaan ilman kustannusten merkittävää nousua ja yhtiön
tuloksentekokyvyn odotetaan edelleen paranevan kohti vuoden loppua johtuen Tekninen kauppa -liiketoiminta-alueen
vahvasta tilauskirjasta sekä toteutettujen järjestelmähankkeiden tuomien ensimmäisten kustannushyötyjen realisoituessa."
-ERP-investoinnit onnistuneesti maalissa ja ne tukevat kannattavuutta jo H2
-Delfinissä investoinnit menossa rasittaen kannattavuutta ja kasvu maltillista. Lisää potentiaalia tulevaisuudessa sieltä.
-Varavoimaliiketoiminta liittyneekö myös osittain datakeskuksiin? Joka tapauksessa Boreon yhtiöissä on tämän hetken vetävistä aloista hyötyviä.
Teollisuutta palvelevien yhtiöiden lyhyen aikavälin kysyntänäkymät ovat kohtuulliset ja etenkin puolustusteollisuuden sekä
varavoimaliiketoiminnan vahva kehitys tukee entisestään Milconin ja Machineryn kasvua.
-Hitsausalantoimijat vetää vahvasti (telakat, jäänmurtajat jne)
Tässä nyt nopeita nostoja ja oli kyllä yhtä juhlaa lukea raporttia. Lisäksi Suomen talous on vasta lähtenyt vetämään ja vauhti kiihtyy vaan. Velkavipu toimii jälleen oikeaan suuntaan.
Klo 11 kuuntelemaan webcastia ja varmaan päivän aikana tulee kirjoiteltua vielä lisää huomioita. Hyviä Boreo-kahveja kaikille!
15 tykkäystä
Webcastistä kuultua:
-Yli 25% kasvu tilauskannassa vuodentakaiseen
-Tulevien yritysostojen kannattavuus tulee olemaan parempi kuin konsernissa tähän mennessä
-Pääoman allokoinnissa osinkoja ei nyt suosita (hyvä niin)
Tähän varmistus, että liittyy datakeskuksiin.
14 tykkäystä
Opan haastattelussa oli Boreon toimitusjohtaja Tuomas Kahri Q2-tuloksen tiimoilta
Aiheet:
00:00 Aloitus
00:22 Eri segmenttien kehitys
02:56 Tilauskirjat
04:33 Rakentamisen markkina
05:40 Lackmästarn -myynti
08:00 Yrityskaupat
7 tykkäystä
Ollin tuore päivitys uudella 26 euron th:lla ryyditettynä.
4 tykkäystä
Onhan tuo aika hauska tuo markkinoilla tällä hetkellä oleva arvostusero kahden kotimaisen sarjayhdistelijän välillä:
Boreo Oyj:
-
Price/Sales (ttm)
0.34
-
Price/Book (mrq)
1.06
Auroora Group Oyj:
-
Price/Sales (ttm)
1.09
-
Price/Book (mrq)
4.17
Lähde: Yahoo Finance
edit: Earnings Call (Q2 2026) - Selected Q&A Highlights:
Q: Can you elaborate more on Milcon’s growth plans? How sizable is the growth opportunity and what are the upcoming milestones you are expecting?
A: (Tuomas Kahri, CEO) We are currently looking at Milcon’s growth to ensure there are no bottlenecks in the growth path. They are, for example, moving into new space to ensure we have the ability and capability to continue growing with our customers. We believe that large programs, like the EUR1.1 million deal we closed with a strategic customer, will continue and likely grow. However, I am not in a position to give exact guidance on the growth path of the company.
Q: How many M&A deals are you looking at the moment on a monthly, yearly basis, for example?
A: (Rafael Osmanov, Head of M&A and Financing) We have picked up our M&A activities. We have a fairly active stream of broker deals coming from brokers and investment banks. The second stream is proprietary deals, where we have also picked up activity, meeting with potential targets, management, and owners. Since the beginning of the year, our team has actively reviewed tens of potential targets. We have met with many companies and have had deeper conversations with a handful. The very interesting ones are now going through the funnel towards completion. The amount of activity in the market isn’t a bottleneck for us; it’s just about picking up our pace and getting selective acquisitions executed.
1 tykkäys
Suhteellisen tuore toimari Tuomas Kahri lisäsi osakeomistustaan
13 tykkäystä
Boreon käänne etenee hienosti kohti parempaa! Jos sijoittajana saisin päättää, niin tarkastelisin radikaalimpaa portfolion siivousta.
Näkisin, että kaikki kumipyöriin liittyvät liiketoiminnat voisi myydä ja allokoida vapautuvat pääomat uudelleen. Muun muassa PM Nordic, HM Nordic ja Tornokone kannattaisi myydä, sillä ne ovat alhaisen katteen liiketoimintaa ja ne sitovat samalla pääomia, kun korkean kappalehinnan laitteita seisoo varastoissa.
Tarkastelisin myös logistiikkatoimintoja eli ESKP:ta ja Vesterbackaa. En ihan ymmärrä miksi sarjayhdistelijällä pitää olla kuljetusfirmoja portfoliossa. Saadaanko sillä etulyöntiasemaa mm. tukkutoimintojen tavarakuljetuksissa? Tuskin, koska kumipyöräliikenne on hyvinkin kilpailtu alue Suomessa. Nämäkin kaksi firmaa voisi myydä.
Viimeisenä tulee mieleen muut pidempään heikosti performoineet yhtiöt. Esimerkiksi Noretron Komponentit ja MachineryMT ovat sellaisia, joiden liiketoiminnan laatu on kyseenalaista.
Toivottavasti Tuomas uutena toimarina ottaa asiaan reilua näkemystä, sillä menestyäkseen Boreon on pakko saada irti parempia marginaaleja koneestaan. Voin olla sokaistunut ruotsalaisten sarjayhdistelijä-huippujen toimintaan, mutta Boreon kaltainen 5-6% liikevoitto tuntuu niin matalalta, kun naapurissa marginaalit pyörivät 15-25% välissä.
3 tykkäystä
Ruotsalaisista verrokeista, vertailun vuoksi, esim. Momentum Group:
Q2/2026 liikevoitto-%: 7,9% (revenue 886, net 70 MSEK)
Q2/2025: liikevoitto-% 6,5 % (revenue 824, net 54 MSEK)
Lähde: Momentum Group, report Q2 2026
1 tykkäys
Todella hatunnoston arvoinen asia, että toimitusjohtaja on Top-10 omistajien joukossa ja jakaa yrityksen omistamisen kauniit ja kipeät käänteet yhdessä muiden omistajien kanssa. -My kind of man!
9 tykkäystä