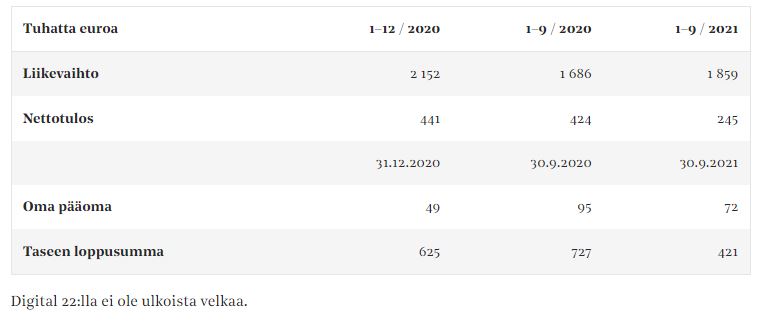
Tak @Antti_Luiro for dit svar af høj kvalitet. Jeg vil gerne stille et opfølgende spørgsmål vedrørende Digital 22’s marginer. Har du fået en fornemmelse af, hvad deres normaliserede indtjeningsniveau kan være?
2 Synes om
Ikke specifikt, men jeg ville i hvert fald ikke umiddelbart forvente det niveau fra 2020 (nettoresultatprocent 20%) fra virksomheden. 1-9/2021 13% er mere realistisk, men er stadig et højt niveau  Formålet er at gennemgå virksomhedsovertagelsen mere generelt i Q4-interviewet, dette er et emne, der skal tages op.
Typisk laver en god IT-servicevirksomhed en nettoresultat på ca. 7-12%, og en fremragende (f.eks. danske Netcompany) kan lave over 15% på sit bedste. Vækstinvesteringer kan selvfølgelig sænke resultatniveauet en smule, men disse niveauer er fuldt opnåelige selv under vækst.
Nogle gange har der i de erhvervede virksomheder også været indgået et kompromis, hvor ejerskab af virksomheden er blevet givet som modydelse for lavere lønninger, hvilket kan medføre et fald i overtagelsesobjektets resultatniveau i forbindelse med virksomhedsovertagelsen, når lønningerne justeres til markedsniveauet.
8 Synes om
https://www.inderes.fi/fi/tiedotteet/kutsu-avidlyn-strategia-aamuun-2512022
Dette er rigtig godt, det er vigtigt at få afklaret det store billede i begyndelsen af året.
8 Synes om
Jeg ejer ikke Avidly, og jeg har næsten ikke fulgt Avidly de seneste år, men jeg tænkte, at jeg ville kigge forbi til strategimødet, hvis jeg havde tid.
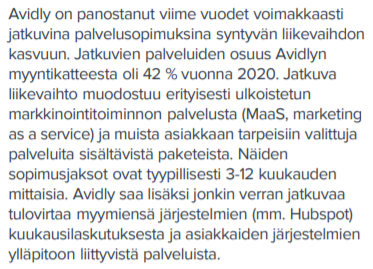
Mens jeg overvejede at deltage, kiggede jeg hurtigt på Avidlys seneste Inderes-rapport og årsrapport 2020. Fra årsrapporten fangede dette mit blik:
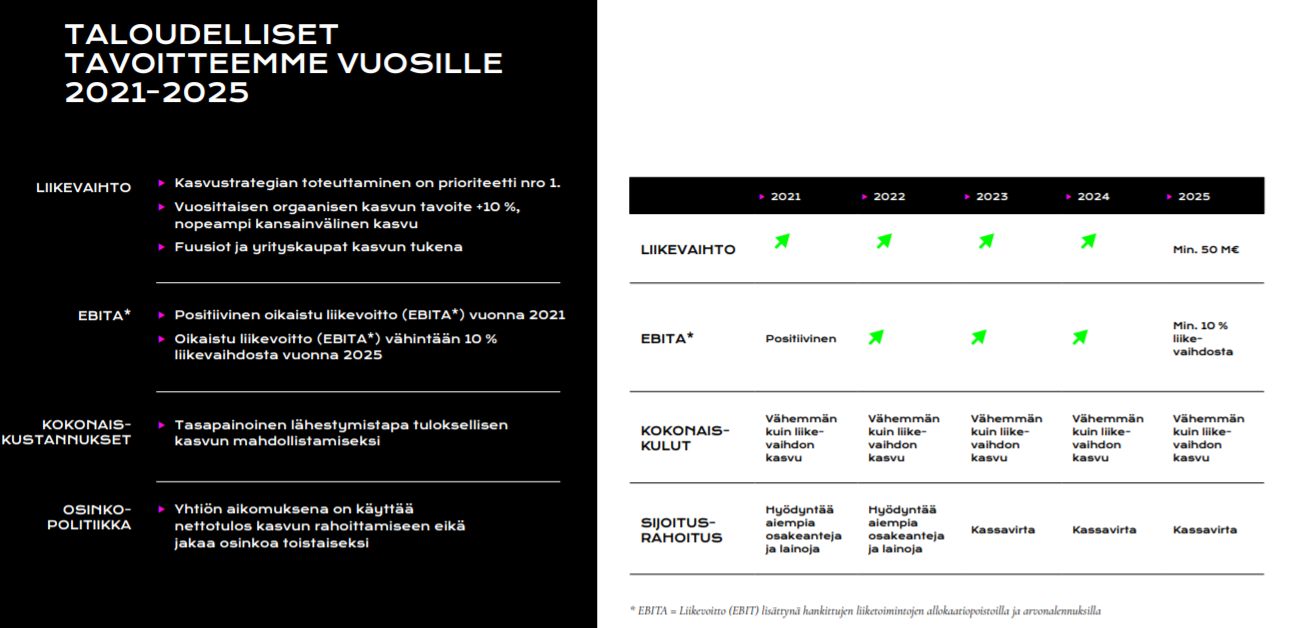
Fra Inderes-rapporten bemærkede jeg, at væksten i H1 i år var 17,5 %, og at H2 forventes at have næsten samme vækst. Driftsresultatet forventes at blive positivt i løbet af 2021-2022.
Ifølge Inderes’ prognoser vil den samlede omsætning i 2025 være lidt over 40 mio. €, mens selskabet selv forventer en omsætning på 50 mio. €. Vækstprocenterne i Inderes’ prognoser stemmer stort set overens med selskabets langsigtede prognoser, så jeg antager, at Avidly har talt om at realisere en del af væksten gennem virksomhedskøb?
Det, der normalt interesserer mig ved investeringsobjekter, er skalerbare elementer. Og i den forbindelse var der en interessant kommentar på Twitter:
https://twitter.com/analyysi88/status/1481932396161290243?s=20
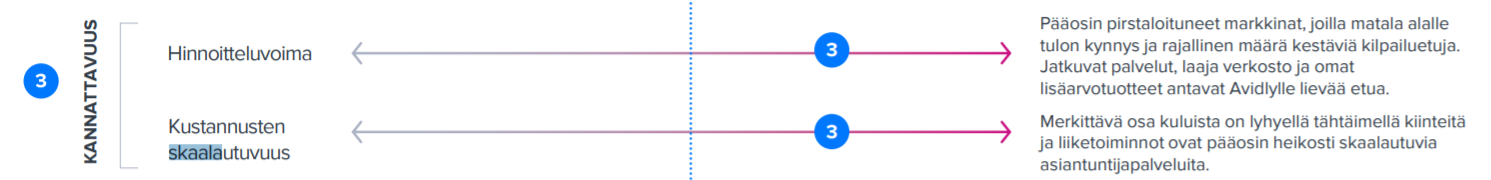
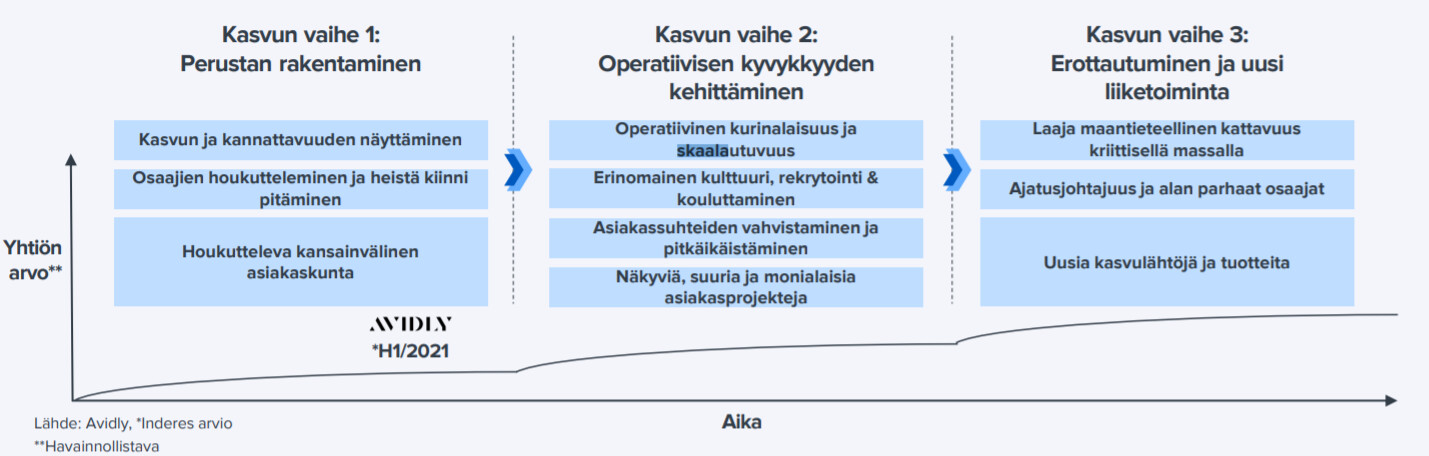
Jeg gennemgik årsrapporten 2020 og fandt intet, da jeg søgte med forskellige søgeord, der beskriver skalerbarhed. Derefter gjorde jeg det samme med Inderes’ omfattende rapport og fandt et par relaterede omtaler (politiet kan fjerne, hvis I mener, at jeg allerede har taget for mange teasere bag betalingsmuren):
-
Er den nuværende situation virkelig den, at der stort set ingen skalerbarhed er (udover effektivisering af specialistarbejde)? Det vil sige, at vækst og resultat næsten nødvendigvis kræver nye hænder?
-
Hvad betyder “operationel skalerbarhed” i det sidste billede? Tænker man her mere på traditionel proceseffektivisering, hvor man skalerer de bedste operationelle driftsmodeller bredere ud i virksomheden?
-
Hvad mener du om Kumlanders stilling, som nævnt i tweetet, og målet om at bygge skalerbare digitale løsninger? Hvad kunne disse være, og hvor realistisk er det at forvente, at Avidly ville lykkes rigtig godt med sådanne tiltag i løbet af denne strategiperiode?
@Yu_Gong, af en eller anden grund vises denne Avidly-tråd ikke på nogen af mine diskussionslister, men jeg skal altid søge efter den separat, hvis jeg vil læse den. Har jeg på en eller anden måde gemt den, eller hvad skyldes det? Jeg kunne ikke finde nogen indstillinger.
12 Synes om
Fra Digital 22’s hjemmeside:
Digital 22 lancerer Collect: En HubSpot-betalingsintegration
Elite HubSpot-bureauet Digital 22 har lanceret en ny HubSpot-betalingsintegration, den første app-udgivelse siden opkøbet af Larmahil.
2 Synes om
Hubspot-økosystemet og monetariseringen af applikationer:
Ifølge et whitepaper fra IDC forventes det globale HubSpot-partnerøkosystem at vokse fra 4,8 milliarder dollars i omsætning i 2020 til 12,5 milliarder dollars i 2024. 34 % af denne omsætning vil komme fra tilføjelsessoftware. I 2024 vil der blive købt tilføjelsessoftware til en værdi af 4,2 milliarder dollars fra HubSpot-økosystemet.
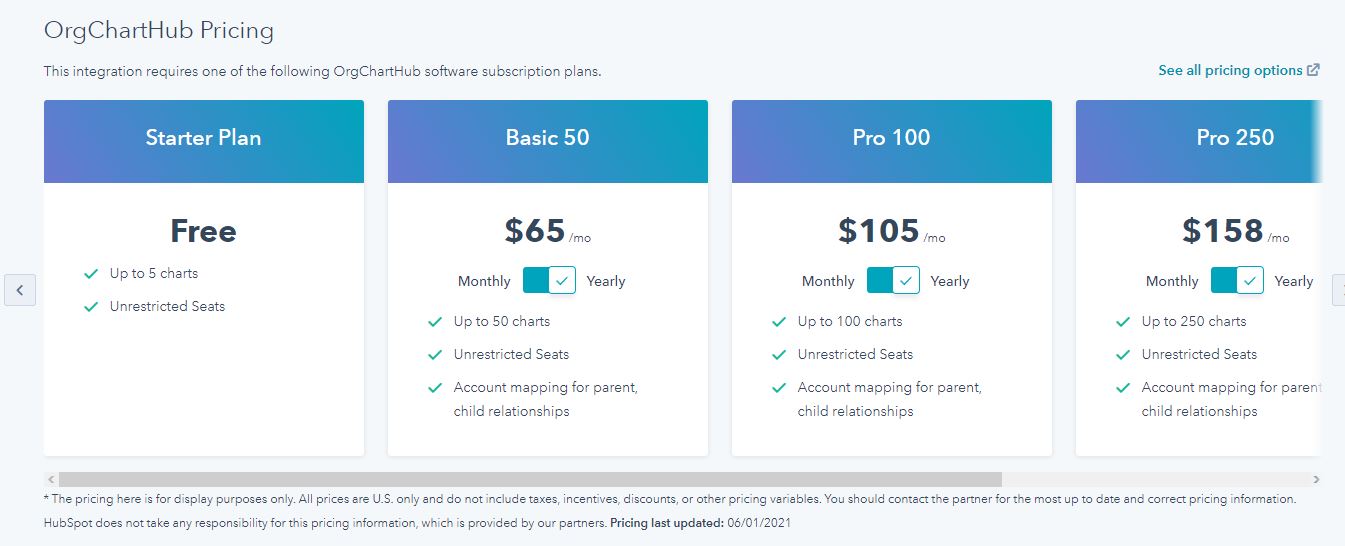
" OrgChartHub er et af mine foretrukne eksempler på en økosystemiværksætter. I slutningen af 2019 sagde Dan og Austin — OrgChartHubs to stiftere — deres daglige job op for udelukkende at fokusere på at bygge apps til HubSpot-kunder. Disse daglige job hjalp dem med at lære om HubSpot — de er superbrugere — og denne erfaring hjalp dem med at forstå innovationsmuligheder.
Dan og Austin behøvede ikke at blive overtalt til HubSpot eller App Partner-muligheden. Faktisk så de et utal af muligheder for at skabe værdi for HubSpot-kunder. Deres anden app, GeoMapper, har allerede opnået over 2.000 installationer. Det er ud over de 3.000 kunder, der allerede har installeret OrgChartHub. Hver app har opnået hovedsageligt 5-stjernede anmeldelser. Hver app har prisplaner og -niveauer, der føles lignende vores. Begge apps har “for evigt gratis” prisplaner."
2 Synes om
Jeg deltog i Avidlys strategimorgen. Jeg nåede ikke at se alle præsentationerne, men der var nogle ret gode ting om strategi og implementering, den økonomiske situation, kundeforhold, markedssituationen og servicetilbuddet. Optagelsen vil blive tilgængelig senere i dag på Avidlys IR-sider, hvis nogen ønsker at se den.
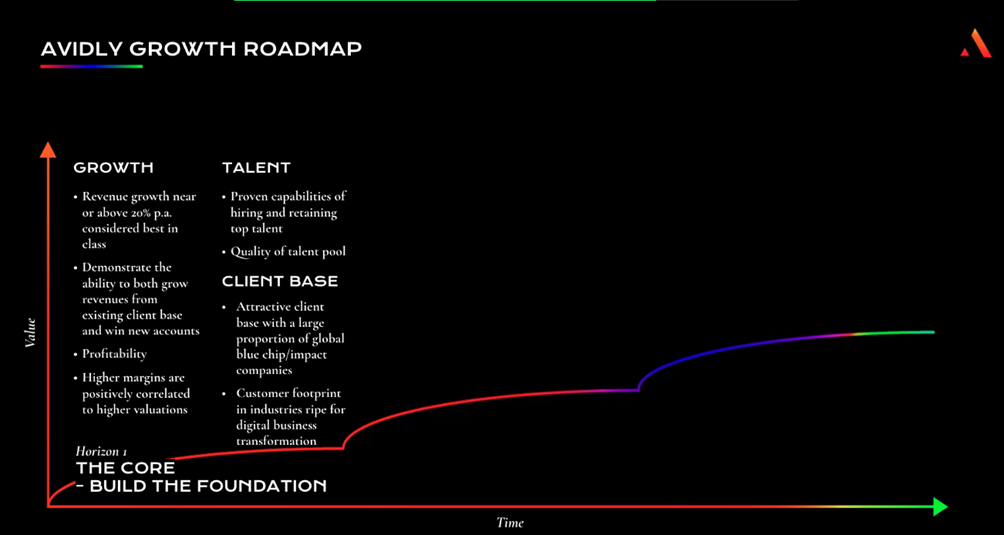
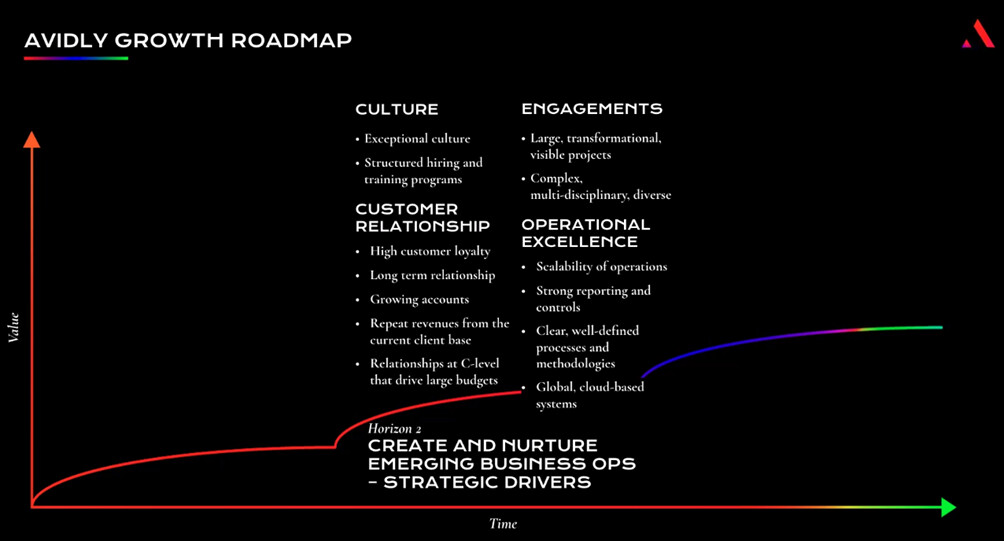
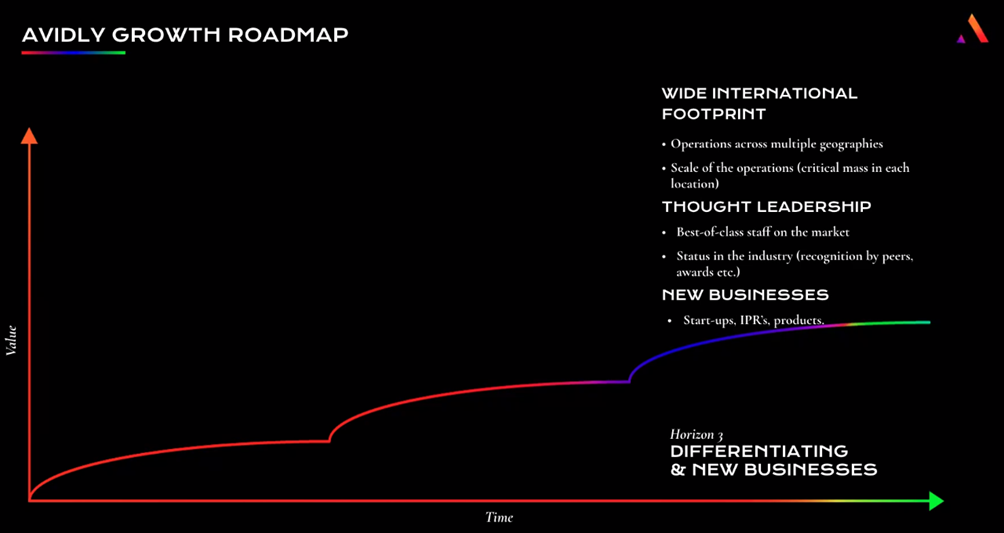
Her er en 3-delt køreplan med indhold:
Nogle af mine egne observationer fra arrangementet og Avidlys situation generelt:
-
Fremragende og overbevisende præsentationer (og hvorfor ikke, når alle er kommunikationsprofessionelle)
-
Klar strategi og køreplan, hvis implementering indtil videre er gået godt
-
Tech-siden og det internationale marked fremhæves (også de fleste rekrutteringer er til internationale tech-stillinger, og virksomhedsopkøb diskuteres fra et internationalt tech-perspektiv)
-
Outsourcing af organisationers markedsføring og salg er stigende, hvilket også giver nye kunder herigennem
-
Prisfastsættelseskraften siges at være todelt; i bulk kan der endda være pres nedad, men høj ekspertise og komplekse sager stiger i pris (det er nok her, Avidly sigter mod den øvre ende af prisintervallet)
-
Hubspot-licenssalg er småt, det meste af Hubspot-forretningen er service/konsultation
-
Licenser sælges også til andre systemer end Hubspot, men deres betydning er også marginal (sandsynligvis i hvert fald BI)
-
Gode “mavefornemmelse”-signaler: ROAST, investormøder, re-branding og forbedret markedsføring, lancering af egen platform og Tomorrowbound-konceptet, selvtillid i ledelsens kommentarer osv.
-
Kontinuerlig fakturering forstås, så hvis et eksisterende kundeforhold varer mindst 3 måneder, tælles det som kontinuerligt. Hvis igangværende projekter også medregnes her, er definitionen efter min mening lidt fattig og kan give et forkert billede af omsætningens reelle kontinuitet (kan @Antti_Luiro uddybe dette bedre)?
-
Avidly har også egne produktpiloter i gang, så i mindre grad kan Avidly i fremtiden være et produkthus ud over en servicevirksomhed?
-
Serviceudvalget er virkelig bredt! Skal de fokusere mere? På den anden side, hvis man går mere i retning af kommunikation, bliver man et bulkkommunikationshus, og hvis man kun satser på tech-siden, er “bare” IT-servicevirksomheder allerede i overflod på Helsinki-børsen. Ledelsen har gentagne gange sagt, at denne martech-kombination er en vinderstrategi.

@Antti_Luiro, var du med til strategimorgen, og hvad var din fornemmelse? Og hvis du har tid på et tidspunkt, vil du så også kommentere lidt på mine tidligere spørgsmål, som jeg stillede her for en uge eller to siden?
23 Synes om
Kommentar kommer i morgen tidlig, og vi har lige afsluttet interviewet med Jesse og Hans  ikke noget særlig nyt i forhold til investeringshistorien: Markedet trækker, og Avidlys styrker er i god stand (+ styrkes yderligere, bl.a. har Digital 22-opkøbet bragt mere ekspertise og geografisk dækning)
Jeg vender tilbage til dine tidligere spørgsmål i morgen, jeg havde glemt, at de var ubesvarede! Tak for tålmodigheden 
14 Synes om
Jeg vil tilføje @Mauri’s besked.
De havde for eksempel lavet en Kahoot CRM-integration, hvor forskellige systemer blev kombineret til ét.

I nogle af præsentationerne var jeg generet af den konstante gentagelse af “super…”. Alt var “super important” eller “super meaningful”. Hele ordet mister sin betydning, når det gentages konstant.
7 Synes om
Jeg nåede ikke at se Avidlys strategimorgen, så jeg spørger her: Kom der svar på, hvordan Avidlys forretning kan skaleres?
1 Synes om
Det gjorde det ikke. I forbindelse med et spørgsmål blev det nævnt, at det ikke er en SaaS-virksomhed. Skalerbarhed er sandsynligvis en udfordring, da forretningsmodellen er ret personlig.
1 Synes om
Kunne Avidly mon blive en aktiv spiller inden for martech M&A (fusioner og opkøb)? Det kunne accelerere væksten ganske pænt, selvom risiciene naturligvis stiger, når nye virksomheder købes op.
Nogle tanker baseret på hvad jeg nåede at høre i morges:
I øjeblikket er vi et meget personbaseret servicefirma, så i udgangspunktet er der ingen betydelig skalerbarhed i sigte. Prissætningen blev også diskuteret, og synet var todelt: bulksalg kan kræve prisnedsættelser, men komplekse kundecases kan naturligvis faktureres til en højere pris. Men man kan ikke forvente nogen operationel skalerbarhed herfra (hvilket Antti måske henviste til i den omfattende rapport). Nogen omkostningskontrol, proceseffektivisering og lignende kan stadig gøres, da virksomheden ifølge ledelsen var ret rodet for et par år siden. Måske er den fulde effektivitet endnu ikke opnået i denne periode.
Avidly havde dog også egne produktprototyper under opbygning. Disse er efter min forståelse meget rå og er kun ved at blive testet med enkelte kunder, men det er måske ikke udelukket, at et softwareprodukt i et mindre omfang en dag kunne blive lanceret. Der var tydeligvis et ønske om dette, men jeg ville ikke tillægge dem nogen værdi i de kommende års vækstprognoser.
Så kunne et element af skalerbarhed være forskellige Hubspot-, BI-, osv. licenser. Licenser sælges sammen med tjenesten, hvilket formodentlig strømmer pænt ned til bundlinjen. Problemet her er blot, at deres rolle i den samlede omsætning er meget lille. Ledelsen sagde i Q&A’en, at Hubspot i høj grad er en serviceforretning for Avidly, hvilket betyder, at selvom Hubspot vokser voldsomt og skalerer flot, adskiller Avidlys forretningsmodel sig fuldstændig herfra (dette blev også uddybet i ROAST af @Verneri_Pulkkinen).
Så som et yderligere punkt vedrørende skalerbarhed vil jeg nævne virksomhedsopkøb. Jesse kommenterede, at D22-købet også er attraktivt ud fra et perspektiv, at arbejdskraften er billigere. Jeg ved ikke, hvordan spørgsmålet om arbejdskraft mellem forskellige lande løses, men hvis man betaler mindre løn et sted og fakturerer mere for arbejdet et andet sted, så kan dette forbedre rentabiliteten noget, hvis skalaen vokser. Jeg ved ikke, om sådan “offshoring” er skalerbarhed, men det er noget, der er værd at holde øje med.
Jeg mener, at det netop er dette, man stræber efter. Der blev sagt, at der er mange opkøbsmål til rådighed, og man ønsker at være aktiv på dette område. Virksomhedsopkøbsstrategien var omhyggeligt gennemtænkt (det mindede mig forresten om Incaps opkøbskriterier). Priserne er angiveligt høje for kvalitetsvirksomheder, men ledelsen mener, at priserne kan være på vej ned nu, samtidig med at børsernes værdiansættelsesniveauer falder. Så hvis man skal tro ledelsen, vil international teknologisk ekspertise blive lagt i indkøbskurven i 2. kvartal 2022.
Og lad mig sige det igen, D22-købet blev rost. Man mente, at det var et godt køb. Avidly er angiveligt en historie, hvor mange martech-firmaer, der drømmer om at komme med på væksttoget, gerne vil være med, så de behøver nok ikke at købe noget dårligt i fremtiden. Jeg tror, at ledelsen spiller en enormt stor rolle i, hvor ivrige folk er efter at sælge deres egne kvalitetsvirksomheder til Avidly. Og på en eller anden måde har jeg en fornemmelse af, at Jesse & Hans er gode til dette spil.
11 Synes om
Var Jesse og Hans ikke med Capman i et firma, hvor de opbyggede noget lignende det, de nu prøver med Avidly, og det firma blev solgt til et stort indisk firma? Husker jeg rigtigt?
På den måde ville der så være erfaring, og det virker som om ledelsen havde en enorm indsats i at vende skibet.
1 Synes om
Du husker rigtigt. Jesse henviste også til dette i et interview, hvor han sagde, at de allerede havde haft succes én gang, og nu forsøger de at skabe en lignende historie med Avidly. Virksomheden var vistnok Idean.
E. en pressemeddelelse blev fundet i denne tråd:
3 Synes om
I dag diskuterede Kauppalehti udviklingen af Avidlys ledelsesmodel:point_down:
4 Synes om
Praktisk talt lige præcis sådan, ekspertarbejdets værktøjskasse er i brug med hensyn til rentabilitet. Og operationel skalerbarhed betyder i mit hoved stort set dette, dvs. at man i praksis leder efter måder at få mere kundeværdi (og dermed indtægter) ud af eksperternes indsats. Samtidig skabes der naturligvis strukturer, der sikrer, at virksomhedens driftsmodel kan modstå vækst i størrelsesordenen (teamstrukturer, ledelsessystem osv.).
Et par veje til effektivitet (= højere margin pr. ekspert):
- Faktureringsgrad: Dette er en central løftestang i servicevirksomheder. Kan forbedres ved at forbedre kapacitetsstyring i forhold til efterspørgsel (eksperter konstant i projekter, reduktion af tomgang f.eks. ved hjælp af ressourcedeling mellem kontorer) eller ved at reducere den tid, der kræves til andet end kundearbejde, f.eks. automatisering af administrative opgaver.
- Pris pr. faktureret time: Eksperternes arbejdspris kan hæves. Det er udfordrende at foretage direkte stigninger, men i servicepakker og prismodeller, der er knyttet til kundens værdi, kan dette indføres f.eks. i en Marketing as a Service-model.
- Arbejdseffektivitet: Udvikling af automatisering, værktøjer og færdige genanvendelige komponenter til at effektivisere selve kundearbejdet (= producere mere pr. ekspert pr. time brugt på kundearbejde).
I nogen grad kan Avidly naturligvis sælge sine egne produktificerede softwarekomponenter til sine kunder, men jeg ville se deres rolle og omfang som så lille, at det næppe ville være en betydelig driver for virksomheden. Desuden er kundens softwarevedligeholdelse og en andel af licenserne nogenlunde skalerbare, men deres rolle i virksomhedens indtægtsstrømme er ubetydelig.
Her mener jeg netop skalerbare digitale løsninger, der bygges til Avidlys kunde. Dvs. at kunden tager f.eks. en webshop i brug, der kan håndtere et voksende kundevolumen, og hertil et marketingapparat, hvortil større reklamebudgetter effektivt kan indføres.
I løbende kundeforhold er der efter min opfattelse som udgangspunkt en fornybar ordre, dvs. et projekt alene uden en indbygget kontinuitet i aftalen er efter min mening ikke tilstrækkeligt til at være løbende.
Dette er mere detaljeret beskrevet i de omfattende rapporter (de omfattende rapporter er åbne for alle, du er velkommen til at kopiere dem til forummet )
6 Synes om
Denne video var tilsyneladende ikke blevet linket her endnu.
2 Synes om
Her er nøgletallene for Avidlys store konkurrent Columbia Road Oy (den finske enhed) fra de sidste fem år. Virksomheden er et datterselskab af Futurice og blev kun grundlagt for omkring 6 år siden, så nøgletallene dækker praktisk talt hele virksomhedens levetid. Ifølge mine oplysninger fortsatte væksten i 2021 med at være meget stærk, men jeg kender endnu ikke de nøjagtige tal. Virksomheden har også opereret i Sverige i et par år og er i øjeblikket ved at starte aktiviteter i Storbritannien og Tyskland. I Sverige tog aktiviteten ikke helt fart fra starten på samme måde som i Finland, men i 2021 var væksten 80 %, og omsætningen nåede 2,1 mio. euro, så de har også fået godt gang i den der. Sidste år var Columbia Roads finske omsætning sandsynligvis mindst omkring 14 mio. euro, hvilket er mindst over 60 % af Avidlys finske omsætning.
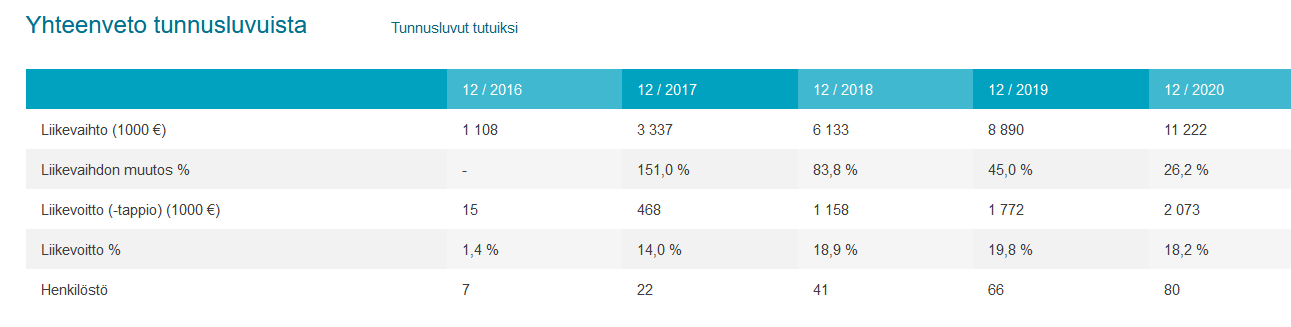
En anden iøjnefaldende ting i tallene er den svimlende rentabilitet (EBIT 18,2 %), selvom væksten har været eksplosiv, og der er ansat nye medarbejdere i et voldsomt tempo. Dette får sandsynligvis et yderligere boost af, at virksomheden er et datterselskab af Futurice, og som en fuldt uafhængig virksomhed ville rentabiliteten have været noget lavere. Forskellen til Avidly er dog enorm. Her afspejles Avidlys baggrund måske mere som et kreativt hus, mens Columbia Roads baggrund er mere ingeniørfokuseret. Dette er dog ikke en tilstrækkelig forklaring, da marketingbureauer også kan være meget rentable (f.eks. havde det stærkt voksende kreative bureau TBWA en EBIT-% på 16,7 % i 2020).
Columbia Road er en mere fokuseret aktør sammenlignet med Avidly, men efter min mening er Avidlys hovedcase fra investorernes synspunkt netop inden for MarTech, hvilket også afspejles i deres egen kommunikation. På dette marked opererer virksomhederne efter min mening på meget lignende områder.
Columbia Roads tjenester:
Hvad skal man tænke om dette ud fra et Avidly-perspektiv?
→ Dette er et tveægget sværd
- Avidly har stadig et klart potentiale til at forbedre den operationelle effektivitet, hvilket der allerede er visse tegn på. Luiro forudser en justeret driftsindtjening på 7,4 % for dette år, hvilket stadig er langt fra Columbia Road. Et målniveau på 10 % virker dog opnåeligt. Med det forventede resultat ville EV/EBIT 22e falde til 10,5. Et ret moderat niveau med Avidlys vækstprofil, men det kræver også beviser for operationel skalering.
- På den anden side har Avidly tydeligvis ikke været i stand til at imødekomme kundernes efterspørgsel lige så godt som Columbia Road. Columbia Road har også tydeligvis haft større prisforhandlingskraft sammenlignet med Avidly, eller også har driften været enormt meget mere effektiv. Den høje rentabilitet er sandsynligvis summen af begge faktorer.
Alt i alt er branchen efter min mening i en virkelig interessant fase, og den nye ledelse hos Avidly ser ud til at have gjort et godt stykke arbejde. Virksomheden har ikke været i stand til fuldt ud at matche sine hovedkonkurrenter i Finland, men en anden interessant vinkel hos Avidly er den internationale vækst (i udlandet er der heller ingen gamle omdømmeskader), som ledelsen også har fremhævet.
Som en yderligere bemærkning om konkurrenterne mener jeg, at Vincit også for alvor presser sig ind på Avidlys markedsområde som følge af deres fornyede strategi. Markedet fremstår altså i øjeblikket meget attraktivt for aktørerne, hvilket også er afspejlet i Avidlys kommunikation.
Edit. her er også tallene for det kreative bureau TBWA, da de blev nævnt:
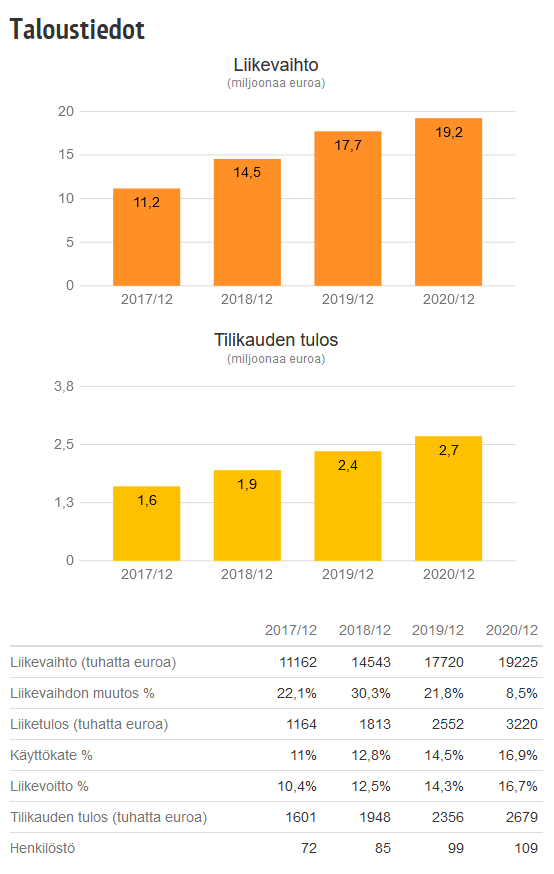
(Tbwa\Helsinki Oy)
9 Synes om
@Mauri Her er der også en konservativ side ved rapportering af den løbende omsætning. Selvom en kontrakt varer længere end 3 måneder (f.eks. 12 eller 24 måneder), bogføres kun de kommende 3 måneder. Dette skyldes, at der altid er en klausul i kontrakterne, hvorefter den kan opsiges efter 3 måneder.
Kilde: Avidly roast fra 38:00 og frem.
Det virker dog som om, at disse kontrakter ikke opsiges ofte. Eller hvis de blev det, ville det være en større bekymring for investoren end spørgsmålet om, hvilken del der er løbende og ikke.
3 Synes om