Pauli on reippaana poikana tehnyt Atriasta laajan raportin. 
Atria on Pohjois-Euroopan johtavia ruoka-alan yrityksiä ja suuri toimija lihateollisuudessa. Yhtiön uusi kasvuhakuinen strategia jatkaa kasvusegmenttien painottamista, mutta lisäksi pyrkii myös vahvistamaan vientiä ja toimintamaiden välistä myyntiä. Strategiaan kuuluva laaja investointiohjelma painottuu vuosille 2026-27, minkä jälkeen näemme merkittävämpää tuloskasvupotentiaalia vuodesta 2028 alkaen. Näemme arvostuksen houkuttelevana (P/E 9x), kun huomioidaan yhtiön tuloksen ennakoitavuus ja kohtuullisen hyvä arvonluontiprofiili toimialan kontekstissa. Toistamme lisää-suosituksen ja 18 euron tavoitehinnan.
Rapsasta lainattua:
Taseessa on riittävästi kapasiteettia kasvuhankkeisiin
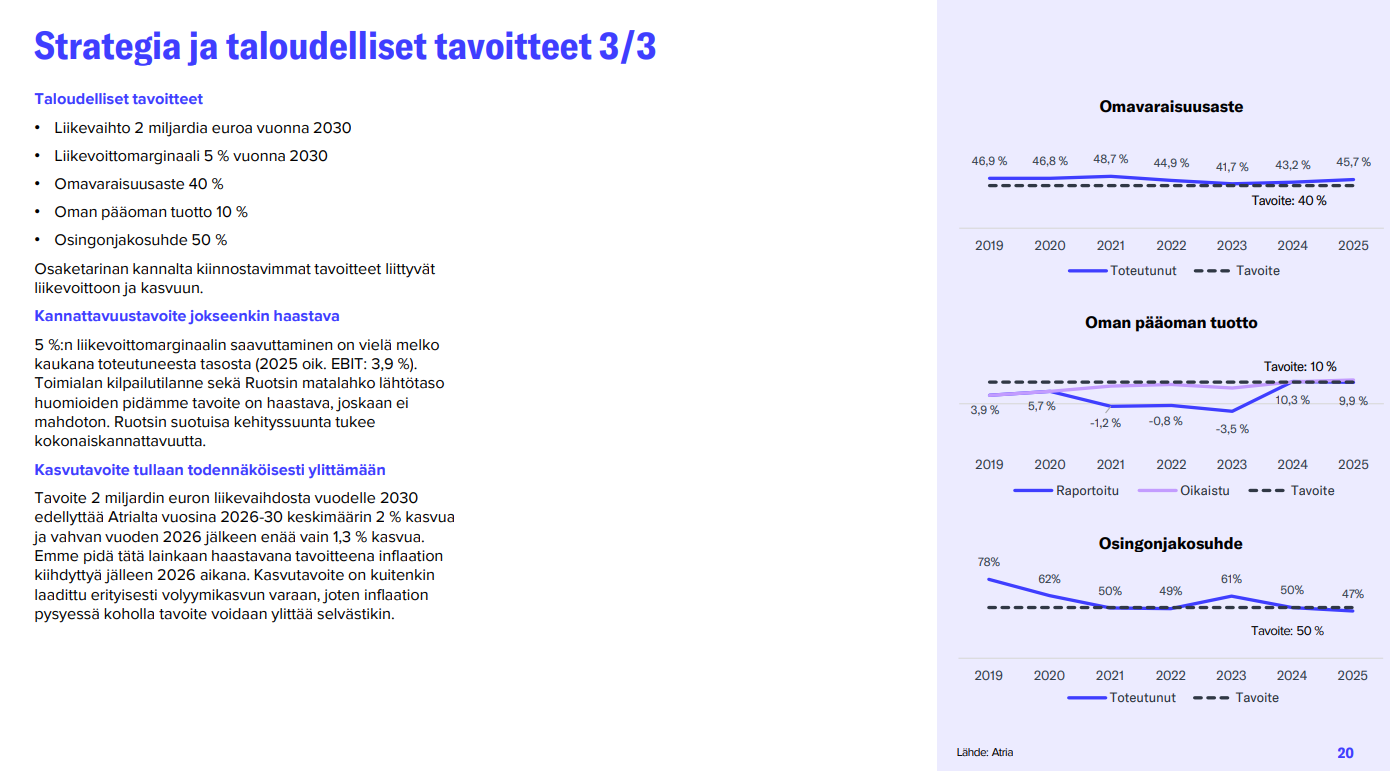
Atrialla on taseessa merkittävästi korollista nettovelkaa (2025: 219 MEUR, Q3’26: 284 MEUR), mutta velkaisuus on tulostasoon nähden kohtuullisella tasolla (Q3’26: 2,0x oik. käyttökate) - etenkin kun huomioidaan yhtiön suhteellisen vakaa tulostaso historiassa. Omavaraisuusaste oli Q3’26 lopussa 44 %, kun yhtiö tavoittelee vähintään 40 %:n tasoa. Tyypillisesti yhtiön liiketoiminta ei sido valtavasti käyttöpääomaa, sillä saamisia ja vaihto-omaisuutta voidaan rahoittaa ostoveloilla ja factoringilla (arviolta 100 MEUR). Kiihtyvä inflaatio voi usein vaikuttaa hetkellisesti käyttöpääoman sitoutumiseen, mikä nähtiin mm. vuonna 2022 (yleinen inflaatio) sekä pienemmässä määrin 2026 (naudanlihan hinnan noustua). Arvioimme taseen mahdollistavan pienten tai keskisuurten yritysostojen tekemisen sekä ilmoitettujen merkittävien teollisten investointien läpi viemisen.