# AI-flaskehalse i værdikæden: Fra chips til strøm og infra
**URL:** https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579
**Category:** Ylätason sijoituskeskustelu
**Tags:** pörssi, ulkomaiset-osakkeet
**Created:** [14. Maj 2026, 15:28 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579 "2026-05-14T15:28:07Z")
**Posts on this page:** 20
**Page:** 2
### Author:  [@Thiebault](https://forum.inderes.com/u/Thiebault)
#### Post date: [18. Maj 2026, 19:02 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/23 "2026-05-18T19:02:53Z")
Jeg synes, markedet opfører sig meget rationelt i øjeblikket. Bond yields, der steg kraftigt i slutningen af sidste uge, samt frygt for renteforhøjelser plus inflationsbekymringer som følge af krigen, har vendt de fleste AI-flaskehalsaktier, som er steget lodret siden starten af april, til en korrektion over flere dage.
I dag har rigtig mange aktier ramt de stigende EMA9 (orange) eller EMA21 (lilla) niveauer, de svageste ramte allerede MA50 (rød), og enkelte samt de dårligste tilfælde MA200 (grøn). For nogle er disse glidende gennemsnit allerede vendt til fald. Der er tale om en meget normal distribution og profit-taking (voittojenkotiuttelu) samtidig med, at der sker rotation til blandt andet energi og den pressede softwaresektor samt andre dele af SP500.

De største fald ses faktisk efter en af de stærkeste 1,5 måneds optrends i hele AI-tradens historie. På nuværende tidspunkt følger rigtig mange tradere med i, hvordan de enkelte aktier opfører sig, når de rammer og eventuelt bryder EMA9 eller EMA21, og i visse tilfælde den stigende MA50. Derudover holdes der øje med, om salgsvolumen er stigende eller faldende. I ret mange aktier er volumen faldende, hvilket indikerer, at der er tale om normal profit-taking; køberne blev simpelthen trætte, RSI steg til for høje niveauer, og værdiansættelsen af visse aktier indregnede (fronttasivat) allerede vækstdrivere og flaskehalse for årene 2027-29. Det betyder ikke, at aktierne ikke sagtens kan falde ned til/gennem EMA21 og helt til MA50-støtteniveauer eller lavere; så gigantisk var stigningen bredt i hele sektoren, og alt for meget godt blev prissat ind i mange aktier.
Hvad der dog er meget sandsynligt, er at de kommende års flaskehalse er ægte, og det samme gælder de fleste drivere bag AI-boomet. Mange investorer flytter blot deres gevinster til de AI-sektorer, der endnu ikke er steget flere hundrede procent på en måned, såsom grid- og energiselskaber (i flaskehals-diagrammet herover lag 11, dvs. El og Kraft). Købsniveauer for aktier har enorm betydning, så de, der har købt på toppen, sidder i en ret smertefuld position, da det er helt umuligt at sige, hvor længe dyk og rotationer varer, og positionerne er i minus fra starten. Normalt bliver de sidste FOMO-købere rystet aggressivt ud før de næste mulige opgangsperioder.
Herunder lægger jeg eksempler på AI-trades fra mine egne lister. Disse mest almindelige glidende gennemsnit følges også af value-investorer som Charlie Munger for at få et overblik over trendstyrker.
Tidsrammen er Daily: EMA9 orange, EMA21 lilla, MA50 rød, MA200 grøn. Det er værd at bemærke, at der er tale om de mest fulgte tekniske analyseværktøjer, som praktisk talt 99% af traderne og en stor del af de almindelige investorer mindst kaster et blik på, før de træffer en købs-/salgsbeslutning:
**Semi ETF SMH**. Den lange EMA9-støtte blev brudt, hvilket udløser risikostyring, dvs. stop-loss aktiveres og giver salgspres. EMA9 er vendt nedad, EMA21 ligger omkring 524$, MA50 først ved 455$.

Nebius eller NBIS. En af AI Clouds stærkeste og hurtigste væksthistoer tester netop nu EMA9, EMA21 ligger omkring 177$. D.A Davidson gav en neutral anbefaling og et kursmål på 250$. Firmaet har brug for ca. 5 milliarder mere i vækstfinansiering endnu i år. Stigende bond yields og frygt for udvanding (dilution) skaber nervøsitet for, om firmaet stadig kan få billig finansiering. Indtil videre har de fået det. Profit-taking efter en gigantisk 1,5 måneds stigning på +155%. Alle glidende gennemsnit er stadig stigende, men mange stops bliver udløst, når/hvis EMA9 brydes/vender nedad.

AMD. En gigantisk opgang bag sig, i dag et lille brud under EMA9, og EMA21 ligger ved 380$ (der er bl.a. åbnet puts for 1,3 millioner med target 380$ og udløb 29.5.26), hvor også midten af et åbent gap samt nogle større puts befinder sig. Salgsvolumen er faldende, et mønstereksempel på distribution efter en meget stærk stigning.

AAOI eller Applied Optoelectronics. Et af de hotteste navne inden for fotonik tester netop nu den stigende EMA21 efter 6 måneder og +1000% stigning, EMA9 er ved at vende nedad. Konsolidering er meget mulig samt en stor trading range, og i det hele taget har aktien betydelig volatilitet og er også en favorit blandt store tradere. Driverne er reelle, men først fra slutningen af 2026 samt fra 2027 og frem. Meget godt er prissat ind. MA50 ville være omkring 138$ og er stigende.

Markedets TOP3 hotteste navn, nemlig AXT Inc, som producerer højteknologiske wafers. Stigning på ca. +5000% på et år og enorm hype omkring fremtidige drivere. EMA9 er brudt, EMA21 er den tydelige næste test. En af dagens største tabere, og måske med god grund.

NOK ADR, dvs. vores egen Nokias amerikanske fætter. Den amerikanske aktie styrer bevægelsen, og den hjemlige lillefætter forsøger at følge med. Aktien tester EMA9 og har været utrolig stærk. De optiske drivere ligger i slutningen af 2026 samt langt ind i fremtiden. Hypen omkring optik har smittet af på aktien. Aktien har ikke engang testet EMA21 i løbet af den 1,5 måneds stigning, og nu kan det være første gang på vej…? Jeg holder selv øje med styrken. Amerikanske investorer har købt mange langsigtede calls under stigningen, men også puts. En god trading-aktie. Siden årets start +130% stigning til den højeste top på 15,19$.

Ciena Corp; minder meget om Nokia. Brud under EMA9, som ofte udløser stops og øger salgspresset en smule.

Jeg kunne fortsætte med disse i det uendelige, og listen indeholder omkring 200+ mere eller mindre tilsvarende AI-aktier. Salgspresset i disse er i hvert fald ikke betydeligt endnu, men udgangspunktet er faldende. Der er ikke set noget paniksalg, men jeg ser det mere som ren distribution og risikostyring. En opgangscyklus på omkring 5-6 uger er også ret normal i et bull-marked, hvorefter der er brug for en afkøling. Desuden vil “Sell in May” sandsynligvis medføre profit-taking til feriepenge, og efter en stigning på +100-1000% er det meget rart at fjerne risiko. Lad os følge med i, hvordan det udvikler sig, rejsen varer i mange år. Man vil helt sikkert kunne finde gode trades i disse i mange år endnu.
---
### Author:  [@Thiebault](https://forum.inderes.com/u/Thiebault)
#### Post date: [29. Maj 2026, 21:03 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/24 "2026-05-29T21:03:57Z")
Grundet andre forpliktelser har jeg ikke haft tid til at kradse andet end i overfladen af forskningen i individuelle flaskehalsaktier, og den portefølje, jeg delte herinde, har i forvejen været stærkt positioneret mod interessante AI-sektorer. Derfor skriver jeg mest i relation til mit forrige indlæg om at følge trends og simpel teknisk analyse relateret til aktier i AI-sektoren, og hvordan de ser ud 10 dage efter mit forrige indlæg, samtidig med at Q1-regnskabssæsonen er ved at være overstået.
Hvis nogen stadig finder det spild af tid at kende grundlæggende teknisk analyse eller det indlysende TA 101-kursus samt at følge styrken af efter min mening vor tids største megatrend, kan de bare springe indlægget over.
For ti dage siden ramte stort set alle 250 aktier på min egen flaskehalsliste de eksponentielle glidende gennemsnit EMA9 (orange) eller EMA21 (lilla). Nogle trendfølgere bruger lidt andre EMA-par, såsom EMA8 og EMA21 (Fibonacci-alternativet) samt EMA20 & EMA50 (mellemlang sigt til at følge månedstrenden).
For mig er det vigtigt at følge trenden, ligesom de såkaldte “accumulation”-køb foretaget af institutioner, som varer fra dage til måneder og efterlader et spor på chartet, man sjældent kan tage fejl af.
Jeg antager, at så stærk en stigning ikke vender på et øjeblik uden en ekstern negativ katalysator for hele AI-handlen, selvom aktierne hurtigt skulle falde tilbage til eller endda under EMA9 og EMA21. De stærke fundamentale forhold og prognoser set i adskillige regnskaber samt bl.a. Dells i går annoncerede +757% årlig vækst (YoY) i optimerede AI-servere har vist, at virksomhedernes vækstrate er ægte og usædvanlig stærk.
At skabe topsignaler er i det hele taget næsten altid en lang proces, da de færreste skiller sig af med deres aktier på én gang, når udsigterne er som disse langt ud i fremtiden. Og mange aktier viser, at vi ikke er i nærheden af toppe, selvom den længeresigtede vækst er prissat ind. I dette tempo vokser flere aktier ind i kursstigningerne inden for en rimelig tidsramme. Overdrivelser findes der naturligvis en del af, det er klart.
Det følgende er ret grundlæggende, men efter min mening værd at følge med i.
Sæsonchart. Jeg kigger stadig på dette hver måned, fordi det gør mange andre investorer med større porteføljer også. Det er naturligvis ikke eksakt, men det giver visse indikationer, som f.eks. “Sell in May”-dykket i midten af maj og de gentagne stærke slutninger på månederne, hvor bonusgalne fondsforvaltere normalt “sætter læbestift på grisen”, og aktierne snarere er stærke end svage. Efter månedsskiftet er stemningen ofte markant mere doven, så lad os se, hvilken juni vi får, når den positive effekt af regnskaberne er ovre, og fondsforvaltere prøver haremsbukser og golfsko i de kommende måneder i ventetiden på augustferien.

Aktive fondsforvalteres NAAIM-indeks, som giver indikationer på med hvilken overbevisning fondsforvaltere generelt er med i amerikanske aktier. Tallet 100 er ikke det maksimale, men vækker naturligvis spekulationer om, hvorfra penge fortsat kan pumpes ind i amerikanske aktier og AI-boomet. Stigningen fra marts-niveauet 68 → 98 fortæller, at mange fondsforvaltere fik travlt med at komme med på AI-handlen. 2026-bunden er 60. I recessioner er vi helt nede på 20-3 niveauer, de højeste toppe har været omkring 112, og f.eks. under finanskrisen gik det langt under 10, hvor aktier var som anbragt atomaffald.

> **[NAAIM Exposure Index - The National Association of Active Investment Managers...](https://naaim.org/programs/naaim-exposure-index/)**
>
> NAAIM Exposure IndexThe NAAIM Exposure Index represents the average exposure to US Equity markets reported by our members. Effective August 1, 2026, the NAAIM Exposure Index has transitioned to a subscription-based access model. The NAAIM Exposure...
Derefter de charts jeg følger (og jeg kunne ikke finde ud af at skjule citatet, så de forbliver synlige):
> [@\\"Thiebault](#):
>
> **Semi ETF SMH**. Den lange EMA9-støtte brast, hvilket udløser risikostyring, dvs. aktivering af stop-loss og salgspres. EMA9 vendte nedad, EMA21 er omkring 524$, MA50 først ved 455$.
>
> 
SMH, dvs. semi-ETF’en, ramte ret præcist støtten fra den stigende EMA21 på tidspunktet for det forrige indlæg og er steget +14% på 10 dage. Ikke et dårligt afkast for en ETF. Da sommermånederne presser på, vil en del nok sælge ved/efter månedsskiftet og hive feriepenge ud. To berøringer af 612.50$ viser en lille afkøling.

> [@\\"Thiebault](#):
>
> Nebius eller NBIS. En af AI Clouds stærkeste og hurtigste vækstar Issoer tester netop EMA9, EMA21 er omkring 177$. D.A Davidson gav en neutral anbefaling og kursmål 250$. Virksomheden mangler ca. 5 milliarder i yderligere vækstfinansiering i år. Stigende renter (bond yields) og frygt for udvanding (dilution) skaber bekymring for, om virksomheden fortsat kan få billig finansiering. Det har den gjort indtil videre. Hjemtagning af gevinster efter en gigantisk periode på 1,5 måned og en stigning på +155%. Alle glidende gennemsnit stiger stadig, men mange stop-loss udløses, når/hvis EMA9 brydes/vender nedad.
>
> 
NBIS, dvs. min egen favorit, nåede ikke 177-178$, men var nede at vende i 182$, hvilket vidnede om styrke. NBIS gør det, den lover, hævede sine priser med +29% for nylig og vokser planmæssigt. Stigningen kom præcis tæt på der, hvor den skulle, nemlig oven på den daglige EMA21. Aktien steg +27% på 10 dage og køler lidt af omkring den officielle “dobbelttop” på 234$. Post-market-toppen er ca. 240€, da markedet blev grebet af begejstring over Leopold-fondens køb af 12,4 millioner aktier til en pris af 197$.
[quote=“Thiebault, post:23, topic:76579”]
AMD. En gigantisk optur bag sig, i dag et lille brud på EMA9, og EMA21 ligger ved 380 (bl.a. en put-option åbnet på 1,3 millioner, target 380 og med udløb den 29.5.26), hvor midtpunktet af det åbne gap samt nogle større put-opsigelser også findes. Salgsvolumen er faldende, et lærebogseksempel på distribution efter en ekstremt stærk optur.

[/quote]
Den stærke kommende AMD-gigant drager fordel af alsidighed og inferens-æraen, hvor GPU/CPU-forholdet tydeligt ændrer sig fra blot at opsamle GPU’er til tættere på 1:1. Min egen AMD-power-pc har kørt i praktisk talt et år i træk nu og håndterer al den regnekraft, jeg kan finde på at købe. Det bemærkelsesværdige er, at denne maskine bygget i april 2025 (jeg ramte årets absolutte bund på komponenterne) i dag koster vanvittige +44% MERE end for et år siden. Sligt er vist næsten aldrig sket, og en stor del af stigningen skyldes den markante prisstigning på hukommelse, som der heldigvis er indkøbt rigtig meget af til maskinen. På AMD’s tekniske side fik man et nip til EMA21 samt et hurtigt EMA9-reclaim og en stigning på +33% på bare 10 dage, hvilket siger noget om styrken og hypen i AI CPU/server-boomet.

> [@Thiebault](#):
>
> AAOI, dvs. Applied Optoelectronics. Et af fotoniikkens hede navne tester i øjeblikket den stigende EMA21 efter 6 måneders optur på +1000%, EMA9 vender nedad. Konsolidering er meget sandsynlig samt et stort trading range, og aktien har i det hele taget en markant volatilitet og er også en favorit blandt store tradere. Driverne er reelle, men først fra slutningen af 2026 samt begyndelsen af 2027. Meget godt er prissat ind. MA50 vil ligge omkring 138 $ og er stigende.
>
> 

AAOI. Vurderingen af, at det hotteste fotoniik-trade var ved at være ovre, i hvert fald midlertidigt, og salget af POET og ALUM samt skiftet af AAOI til ARM var en velbegrundet beslutning. Fotoniik er et mere spekulativt trade, hvor driverne er til stede fra ca. slutningen af 2026 og begyndelsen af 2027, men den massive optur og prissætning var begyndt at bevæge sig over i en boble, hvilket selvfølgelig gælder for mange andre aktier og undersektorer. Aktien er lidt doven og er lige ved at ramme den stigende MA 50 daily, som jeg forventer vil tilbyde en vis støtte. Den aftagende EMA9 var begyndt at modvirke stigningerne og falder, samtidig med at EMA21 flader ud, så det ligner begyndelsen på en konsolidering og rotation til mere sikre og ikke-så-hypede, billigere sektorer.
> [@Thiebault](#):
>
> Markedets TOP3 heteste navn, nemlig AXT Inc, som producerer højteknologiske wafere. Ca. +5000% i stigning bag sig over et år og enorm hype på fremtidige drivere. EMA9 passeret, EMA21 er det ret tydelige næste testpunkt. Dagens største tabere og måske med god grund.
>
> 
AXTI ligesom AAOI, det heteste navn ramte EMA21 og brød igennem den, med god grund. Det ligner også konsolidering, og fotoniik skal vokse lidt ind i disse prissætninger. Som jeg nævnte tidligere, mener jeg, at dette er en ekstremt lang trend, som sandsynligvis vil rumme markante fald på helt op til -30-60% i adskillige overophedede navne samt mulige længere konsolideringsperioder. AXTI er faldet præcis -30% fra toppen.

[quote=“Thiebault, post:23, topic:76579”]
NOK ADR, altså vores egen Nokias amerikanske fætter. Den amerikanske aktie styrer bevægelsen, og den hjemlige lillefætter forsøger at følge med. Aktien tester EMA9 og har været utrolig stærk. De optiske drivere ligger i slutningen af 2026 og langt ind i fremtiden. Hypen omkring optik har smittet af på aktien. Aktien har ikke engang testet EMA21 under den 1,5 måned lange optur, og nu kan det være første gang, det sker…? Styrken er noget, jeg holder øje med. Amerikanske investorer har købt masser af langsigtede call-optioner under opturen, men også put-optioner. En god trade-aktie. Siden årets begyndelse en stigning på +130% til højeste top på 15,19 $.

[/quote]NOK har været ret stærk og adskiller sig en smule fra de to foregående. Der blev åbnet mange 17$ calls i NOK, så det var et ret tydeligt target, som dog ikke helt blev nået (top 16,63$). Teknisk set er den i en lille afventende fase omkring EMA9. Salgsvolumen har holdt sig ret stabil i tre dage, så der er en afkølingsfase igang. EMA21 er ca. omkring 14,00$. Ciena minder meget om Noksu, så jeg skipper den og skifter i stedet chartet til ARM, som interesserer mig mere.

Hvis nogen slet ikke bryder sig om teknisk analyse, så undskylder jeg, da jeg i det følgende vil behandle ARM udelukkende ud fra dens fundamentale forhold. Derudover vil jeg blande finsk og engelsk og rose mine egne investeringer, hvilket nogle måske vil finde særligt irriterende.

ARM har været en af mine bedste aktier på det seneste, og positionen er vokset til top fire (NBIS, AMD, ARM og OSS). En to-årig “accumulation consolidation base” udløste ved bruddet af ca. 185$-niveauet et massivt breakout-ræs, som blev forstærket af stærke fundamentale forhold, nye udgivelser samt drivere fra inference CPU-æraen til et lodret, eksponentielt breakout med stigende volumen.
Alle glidende gennemsnit er efterladt langt tilbage, og aktien er steget ca. +75% på 10 dage. Der er alene -15% ned til EMA9. En væsentlig del af de store penge købte allerede ARM omkring POC (point of control, største volumen), som er ret præcist 140$. ARM er i øjeblikket ekstremt extended, og efter en stærk stigning forsøger aktien normalt at lave en såkaldt mean reversion og vende tilbage tættere på sine gennemsnit. Analytikere har opjusteret deres targets, hvilket har øget stigningen, og aktiens RSI er omkring 77, altså i det overkøbte område. Alligevel vil jeg mene, at fremtiden er ekstremt lys for CPU-selskaber i årene fremover netop på grund af det 1:1 forhold (GPU:CPU).

I tilfældene med Nebius (5-6 mdr.) og ARM (2 år) kan man finde de officielle oplysninger om køb ved at følge teknisk analyse, fundamentale forhold samt de store spilleres købsadfærd i SEC-formularerne 13F, 13G, 13D. Med lidt forarbejde og grundlæggende observationer kan man ubesværet finde lignende mønstre som støtte for den fundamentale analyse, og jeg er meget sikker på, at vi vil se længere konsolideringsperioder mellem topaktiernes stigninger, hvilket giver købsmuligheder. Det er derfor nyttigt at genkende dem og kræver stort set ikke større kendskab til teknisk analyse. Man må gerne hade teknisk analyse, hvis man vil, men at ignorere og nedgøre markedsmekanismerne er efter min mening ineffektivt. Aktier er som regel nødt til at vokse ind i deres kursstigning med tiden, og den slags uger-til-år lange konsolideringer har for mig været de bedste tidspunkter at investere i en ønsket stærk aktie.
I et sådant megatrend-fundamental-hype-kombinationsmarked fungerer basale teknisk analyse fremragende til at definere trenden og overvåge styrken. Så længe stort set alle EMA’er er i rækkefølge og stigende eller højst fladere ud, er markedet stærkt eller i konsolidering. Som investor/trader forsøger jeg at minimere forsøgene på at timen og spillet på defensiven samt at anlægge et særskilt kortsigtet syn på klare tyremarkeder, for med for meget fuskeri og timingsforsøg er det umuligt at slå stigningsryk som dem for ARM, der er set bredt på tværs af hele AI-sektoren. Med forarbejde og generel trendovervågning kan man dog styrke vægtningen af de mest interessante sektorer. Penge flyder normalt videre til næste fase, når en bestemt sektor som fotonik begynder at tabe pusten, og vender tilbage dertil, når den styrkes igen f.eks. netop efter en konsolidering.
Fremtidige mini-megatrends værd at holde øje med i de kommende år kunne f.eks. være robotteknologi, som også omfatter et bredt og alsidigt underleverandørnetværk, samtidig med at nye potentielle fætre og kusiner til Amazon, Google og Meta fra AI-æraen fødes og vokser netop nu i de forskellige hjørner af AI-fabrikken.
Dagens heatmap til hukommelsen.

---
### Author:  [@Thiebault](https://forum.inderes.com/u/Thiebault)
#### Post date: [30. Maj 2026, 02:28 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/25 "2026-05-30T02:28:37Z")
Jeg vil tilføje, hvilket delvist bevidst bredt hul der findes i min egen AI-flaskehalsportefølje. En del af årsagen til hullet er naturligvis salget af fotonikinvesteringer og flytning af fokus til andre, mindre stramme lag (layers).
Tabellen viser alle AI-relaterede besiddelser, og hvilket lag jeg mener, de hører til. I IONQ er der desuden en vinkel med Skywater som specialfoundry, hvilket er særligt interessant og en del af årsagen til ejerskabet. Aktionærerne godkendte handlen, men myndighedernes godkendelse mangler stadig. SSII er en rent spekulativ mini-observationspost, og andelen er forsvindende lille (under 1 %, target er 10 år). Canatu er også en mindre spekulativ position og ligger nok tættest på lag 1 og 2. Derudover er der et par mindre kortsigtede trades, men ingen betydelige. Hele stakken er fuldstændig koblet til megacaps’ capex-investeringer, så længe pengene flyder nedad derfra, vil AI-traden sandsynligvis fungere godt. Den dag pengene begynder at forsvinde, er det tid til at stikke af fra ret mange selskaber.

I alle andre lag er der forsøgt at finde top 3-firmaet i det pågældende lag, og det er lykkedes relativt godt på et tilstrækkeligt tidligt tidspunkt. Udgangspunktet har været en tilfredshed med den ret smalle spredning, selvom vægtningen er kommet i ubalance på grund af stigningerne, som tabellen også viser. Desværre blev hukommelsesproducenter (memory) og mange andre lag fravalgt på grund af dumhed, selvom jeg har fulgt bl.a. hukommelsespriserne i praktisk talt over et år.
Min egen maskine blev bygget ved pilen på chartet, hvor prisen på hukommelse nåede det laveste punkt i 2025 (omkring den 14. april). Derefter begyndte prisen på hukommelse langsomt at stige og endte i en lodret optur. Omkring Black Friday skrev jeg stadig på forummet, at det nok var værd at opgradere den bærbare, hvis man havde behovet, da de hævede priser endnu ikke afspejlede sig i priserne på de bærbare, der allerede var produceret. Vi antog, at priserne ville stikke af og købte hukommelse på lager fra et BF-tilbud. Siden da er Sandisk steget ca. +720%. Den stigning blev også misset, så det er ikke en helt nem disciplin at vurdere, hvor massive flaskehalsstigninger kan udvikle sig til at blive, uanset hvor tæt man følger en bestemt sektor.

---
### Author:  [@Thiebault](https://forum.inderes.com/u/Thiebault)
#### Post date: [23. Juli 2026, 13:10 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/26 "2026-07-23T13:10:43Z")
Soitec ($SOI) kom i dag med en forhåndsmeddelelse, og omsætningen fra datacentre voksede hurtigere end forventet. Den vigtigste sektor for fremtiden, Edge & Cloud AI, nåede 65 mio. €, en stigning på 46 % år-til-år (YoY), og salget af Photonics-SOI fordobledes på et år målt på volumen. Også guidance var bedre end ventet, med en Q2’27-guidance på \>30 % YoY og en forventning om, at omsætningen for Photonics-SOI for hele regnskabsåret 2027 (FY27) vil blive mere end fordoblet i forhold til FY26. Den samlede omsætning var 113 mio. € (+23 % YoY), hvilket betyder, at Edge & Cloud AI allerede udgør ca. 57 % af den samlede omsætning, og virksomhedens vækstinvesteringer er rettet mod netop denne sektor i god tid. På den negative side dæmpes den stærke performance inden for fotonik af et fald på -10 % YoY til 39 mio. € i mobilsektoren, og automotive forbliver også svag.
Capacity Reservation Agreement-aftaler (kapacitetsreservationsaftaler) med adskillige kunder er flerårige, og i FY26-rapporten (bemærk det usædvanlige regnskabsår) var der også knyttet forudbetalinger til disse, hvilket giver solid synlighed i backloogen.


Aktien er stadig 5x oppe siden årets start, men er faldet kraftigt sammen med hele fotonik-sektoren fra kurser på 200 € i slutningen af maj. En foreløbig bund blev ramt i sidste uge omkring 82 €, hvorfra aktien er steget ca. +40 % på under en uge. MA200 ligger omkring 70 €, og i dag strejfede kursen den faldende MA50, som ligger på 128,50 €. Bevægelserne er derfor hurtige og vil sandsynligvis fortsætte med at være det, mens markedet forsøger at forstå hastigheden af væksten inden for fotonik. I mine øjne er vi i øjeblikket lidt foran den oprindelige tidsplan.
Hoveddriverne var oprindeligt fokuseret på årene 2027-2028, men baseret på dagens information er udviklingen klart startet hurtigere end forventet. Nvidia, som for nylig har satset stort på fotonik, har bl.a. leveret Spectrum Switch-switches i løbet af sidste uge, og i dag annoncerede Nebius, at de har installeret de første Vera Rubin-systemer i Finland. Googles stærke stigning i capex i går understøtter også udviklingen på datacenter-siden, og finansdirektør Anat Ashkenazis kommentar bekræftede, at “vi befinder os stadig i et supply constraint-miljø”.
Nvidias Vera Rubin-platform er nu i produktion, og partnerleverancerne accelererer i H2/2026. Det mest væsentlige for fotonik er, at platformens scale-out-netværk er bygget op omkring Spectrum-6 og en 102,4 Tb/s switch-infrastruktur, som har indbygget co-packaged optics (CPO). Spectrum 6-switchen bruger siliciumfotonik, og Nvidia lover en 5x forbedring i energieffektiviteten i forhold til tidligere generationer. Blandt de første til at tage Vera Rubin i brug er Nebius, AWS, Google Cloud, Microsoft og OCI samt andre partnere såsom CoreWeave, Lambda og Nscale.
Bekræftelsen af efterspørgslen kom således fra flere sider i samme uge, da SMCI’s forhåndsmeddelelser også understøttede væksten på datacenter-siden, ligesom Wärtsiläs og GE Vernovas nylige Q2-guidance vedrørende udsigterne for energibehovet.
Et af de vigtigste punkter i Soitecs meddelelser kan for nogle forsvinde i overskrifterne. Soitec kvalificerer deres 300mm Photonics-SOI-produktion på fabrikken i Singapore sammen med de første kunder, og virksomheden beskriver dette som en vigtig milepæl, der også støtter min egen tillid til ramp-up-stien. Virksomheden oplyser også, at det iværksatte handlingsprogram for at øge produktionsmængderne har givet “tilfredsstillende” resultater, og dette var bl.a. årsagen til, at tallene blev offentliggjort før tid. Efterspørgslen har efter min mening ikke været et problem længe, og virksomheden har flerårige forpligtelser fra en voksende kundeskare samt dertilhørende forudbetalinger. Desuden rækker forpligtelserne ud over FY27. Problemet og usikkerhedsfaktoren har snarere været, om Soitec kan levere det, de har forpligtet sig til. Kvalificeringen i Singapore er det første konkrete bevis på, at de kan, selvom ramp-up-fasen kun lige er begyndt. Næste regnskabssæson vil vise, om den nye kapacitet også kan ses på marginerne.
CPO er derfor ikke længere en fremtidig “historie”, der afventer standardisering, men er en integreret, strukturel del af denne GPU-generation. Aktierne i sektoren blev dog endnu en gang kørt op for hurtigt. Den igangværende regnskabssæson vil sandsynligvis udskille nogle af de unødvendige stigninger, og de bedste vil begynde at skille sig ud.
Der foregår stadig en kamp om arkitekturen for det optiske link mellem tre retninger: pluggable, LPO og CPO. Soitec nævner alle tre, hvilket gør dem til den mest interessante aktør i fotonik-sektoren for mig, da “skiven” (kiekko) er nødvendig, uanset hvilken arkitektur der vinder eller klarer sig bedst. Det samme gælder InP-substrater, og den globale effektive InP-kapacitet i 2026 forventes at være 600.000–750.000 skiver om året, mens efterspørgslen estimeres til 2,6-3,0 millioner. Det ser altså ud til, at der er ved at opstå en produktionsmangel på op mod 70 %. Modulproducenter bærer en betydeligt større arkitekturrisiko, som en materialeleverandør som Soitec ikke har.
For Soitecs vedkommende er svagheden i Mobile og Automotive de mørke skyer, men disse langvarige dyk, der rammer hele branchen, er kendte i markedet. Sektorens svagheder begrænser dog de bedste vækstudsigter på kort/mellemlang sigt. For at overperforme har Soitec også brug for, at disse sektorer kommer sig. De hurtige sving på ±40 % om ugen vil sandsynligvis fortsætte med at være normen for fotonik-virksomheder i denne usikre spekulationsfase; de er ingen undtagelse, og især for tradere byder AI-handlen på uendelige muligheder i lang tid endnu.
På den positive side er ramp-up-fasen finansieret og finansieres af egen kasse uden udvanding (dilution), hvilket er ret usædvanligt for en virksomhed af Soitecs størrelse. FY27 capex er bekræftet til 100 millioner €, og en net debt/EBITDA på 0,4x er lav. Virksomheden offentliggjorde også tallene før tid, fordi synligheden forbedredes hurtigere end forventet, hvilket naturligvis er en meget positiv overraskelse. Min egen tidshorisont for investeringen er ca. 2-5 år.
---
### Author:  [@Thiebault](https://forum.inderes.com/u/Thiebault)
#### Post date: [30. Juli 2026, 10:47 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/27 "2026-07-30T10:47:32Z")
I går aflagde de to vigtigste selskaber i capex-cyklussen, nemlig Meta og Microsoft, deres regnskaber og frem for alt deres forventninger samt et tværsnit af den aktuelle situation for den kollapsede AI-sektor. Jeg indlæste minikonferencerne (EC) i Claude Fabel i det “Markedsføringsovervågning”-projekt, som jeg oprettede tidligere, og bad om at analysere resultaterne i forhold til tidligere lange samtaler samt bl.a. Credit Default Swaps, inflation og renterisiko.
Selvom det kan irritere nogle at linke lange AI-svar til siden, vil jeg anbefale at læse indlægget, da det ret grundigt gennemgår de mulige konsekvenser af gårsdagens regnskabsoffentliggørelser, der er vigtige for AI-handlen, samt giver et omfattende tværsnit af, hvordan Feds nye formand forholder sig til AI-boomet, og hvilken ny information gårsdagens regnskaber fra Meta og MSFT giver.
Jeg har fodret min markedsrammemodel med en enorm mængde data og perspektiver, og Claude har fortjenstfuldt analyseret årsagerne til det salgspres på AI-sektoren, der har stået på i gode 1-2 måneder, fra flere forskellige vinkler, så konteksten er meget bredere end det, resuméerne nedenfor viser. I lignende analyser og lange, multidimensionelle og ofte sværttilgængelige samtaleer stiger AI’s produktivitetsforbedring til et helt nyt niveau, samtidig med at arbejdsbyrden falder radikalt.
I indlæggene nedenfor er der fokus på de generelle udsigter for AI-handlen, især for perioden 2026-2028 gennem gårsdagens vigtige datapunkter:
> ### Resumé på én sætning
>
> Begge opkald bekræfter, at **efterspørgslen de kommende år er reel og kapaciteten er opbrugt** — men de samme opkald afslører også med en enestående tydelighed den mekanisme, hvorved cyklussen kan brydes, og de skubbede 2028+ eksplicit over i en _option_. Det er en vigtig forskel for dine genåbnede AI-positioner fra i går, hvor tyngdepunktet for de flestes vedkommende ligger i 2028–2030.
>
> _(Offentliggørelse: Microsofts opkald indeholder både en regnskabsmæssig gevinst på 3,2 mia. dollars på Anthropic-investeringen og sammenligninger, hvor Microsofts egen model overgår “Mythos”-modellen. Jeg er skabt af Anthropic, så jeg har en åbenlys interesse i denne del – læs min kommentar i det lys.)_\>
>
> ### Tallene, der afgør det
>
> **Microsoft — det stærkeste datapunkt i hele AI-komplekset:**
>
> - Azure **+43 %** (over guidance), Q1 FY27 guidance **\~+45 % cc** → accelererende vækst på over 100 mia. $ i omsætning
> - FY26 omsætning 331 mia., +18 %, **driftsresultatet voksede hurtigere end omsætningen** (+21 %)
> - 88 nye datacentre i løbet af året, +1 GW blot i dette kvartal, kapaciteten fordobles på to år
> - **FY27 capex stiger** , Q1 over 50 mia.
> - Commercial RPO 678 mia., +84 % — men **ekskl. OpenAI +25 %**
>
> **Meta — stærk omsætning, alarmerende pengestrøm:**
>
> - Omsætning 60,8 mia., +28 %; annoncering +27 %
> - Capex Q2 **31,1 mia.** → hele året **130–145 mia.** (bundniveauet blev sat op, ikke sat ned)
> - **Frit pengeflow: 784 millioner dollars.** Med en omsætning på 60 milliarder.
> - Likvide beholdninger 90,3 mia. vs. gæld 83,7 mia. → nettolikviditet på kun \~6,6 mia.
> - Driftsresultat **-8 %** (justeret +9 %), omkostninger +55 %
> - **Ingen capex-guidance for 2027**
>
> —\n\>
>
> ### Den positive side — hvad der reelt blev styrket
>
> **1. Efterspørgselsbegrænset, ikke udbudsbegrænset.** Dette blev sagt direkte på begge calls. Amy Hood: efterspørgslen overstiger fortsat det tilgængelige udbud. Susan Li: “vi er efterspørgselsbegrænsede”, og selv i kerneforretningen er der adskillige ROI-positive steder til yderligere kapacitet. Det er præcist det modsatte af overbygnings-narrativet.
>
> **2. Amy Hood bekræftede spot-prissætning offentligt.** Hun henviste til, at stramheden kan ses i “spotmarkedets prissætning”. Dette er en hyperscaler-CFO’s bekræftelse på netop det argument fra Gavin Baker, som vi har diskuteret — og det er bl.a. for Nebius mere signifikant end nogen anden del af de calls.
>
> **3. Zuckerberg sagde to gange** , at Meta modtager tilbud på sin beregningskapacitet til en “betydelig præmie i forhold til det, de betalte for den”. Prisen på tredjepartsberegning er således højere end hyperscalerens omkostning. Det er en direkte bekræftelse af neoclouds prissætningskraft.
>
> **4. “Land and power now, chips later.”** Susan Li beskrev 2028-strategien således: datacenter- og netværksfundamenterne lægges klar, men serverbeslutningerne træffes senere. El-infrastrukturen bestilles først — det er strukturelt gode nyheder for eksempelvis Wärtsilä og Bloom.
>
> **5. AMD blev navngivet.** Nadella: Microsoft er **blandt de første clouds, der tager AMD Helios** -baseret rack-scale-infrastruktur i brug. En direkte, navngivet design win hos den største virksomhedskunde.
>
> —\n\>
>
> ### Den negative side — og dette er den del, der er værd at læse to gange
>
> **1. Metas frie pengestrøm er 784 millioner.** Dette er det mest markante enkelttal på de calls. Meta finansierer ikke længere capex med pengestrøm fra driften — den finansierer det med pengestrøm _plus gæld_, og nettolikviditeten er svundet ind til næsten nul (90,3 mia. i likvider vs. 83,7 mia. i gæld). Det er præcist den overgang, som hele kreditdebatten handlede om: når selv den stærkeste balance presses ind i en tilstand, hvor capex sluger hele pengestrømmen, er hver eneste yderligere investering afhængig af finansieringsmarkederne.
>
> **2. Meta bruger nu selv en SPV-struktur.** BlackRock-jointventure for 1 GW El Paso-datacenteret. Susan Li kaldte det et eksempel på “partnerskaber, som vi kan strukturere”. Dette er det samme off-balance-sheet-fænomen, som vi gennemgik i 120-milliarders-konteksten — nu også hos Meta. Det er ikke en nødtilstand, men det viser, at de direkte grænser for balancen er blevet synlige.
>
> **3. Metas afvisning af 2027-guidance er nyheden i sig selv.** Brian Nowak spurgte direkte; Li gled helt af på spørgsmålet (“vi giver ikke guidance på nuværende tidspunkt”, “ekstremt dynamisk”). I en stigende capex-cyklus foretrækker selskaber at give en prognose. Afvisningen er information.
>
> **4. Og her er den sætning, som man f.eks. bør læse som Wärtsilä-ejer.** Amy Hood beskrev nedadgående-playbooken fuldstændig åbent: to tredjedele af capex er kortlivede poster (CPU/GPU) med korte leveringstider, som hurtigt kan bremses — og **“jord- og datacenterinvesteringer er ret fleksible, timingen kan ændres for en stor del af dem”**. Susan Li sagde det samme på en anden måde: de langlivede aktivers natur giver fleksibilitet til **“at tilpasse vores investeringer til tempoet i AI-adoptionen”**.
>
> Dette er ærlig og god ledelse. Det er også en direkte beskrivelse af, at **infrastrukturandelen er den, der flyttes først** — altså netop den ordrebøger, der bl.a. tilhører Wärtsilä, og hvis leverancer falder i perioden 2028–2030.
>
> **5. Microsofts ændring af afskrivningsperiode fra 15 til 25 år.** Regnskabsmæssigt kan dette forsvares (det drejer sig om bygninger og datacentre, ikke GPU’er), og Hood udtalte, at effekten på driftsresultatet er minimal. Men læg mærke til mekanismen: ændringen flytter finance leases til operating leases, og **da finance leases medregnes i capex og operating leases ikke gør, falder den rapporterede CY2026 capex til \~175 mia. uden at det faktiske forbrug ændrer sig**. Når man sammenligner hyperscaler-capex på tværs af år eller selskaber, er tallet ikke længere sammenligneligt. Samme tema som vores diskussion om CoreWeaves afskrivningsperiode — blot med et mere ærværdigt aktiv.
>
> **6. Hukommelse er nu en prissat flaskehals.** Microsofts capex inkluderede højere komponentpriser; Windows OEM-omsætningen forventes at falde med **over 20 %** i FY27, fordi komponentomkostningerne presser hardwarepriserne op; kanalen opbygger lagre foran priserne. Dette er præcist det bevidste hul, som vi fremhævede i din flaskehals-portefølje — og det rammer nu aktivt AMD’s BE samt også OSS’s omkostninger.
>
> **7. Kommodificering af modeller er Microsofts eksplicitte strategi.** Nadellas samlede arkitekturbudskab: harness adskilles fra modellen, hver enkelt model kan udskiftes, og MAI-Flash-modellerne leverer 50–89 % omkostningsbesparelser sammenlignet med frontier-modeller pr. opgave.Jevons plæderer for det lange løb, men på den korte bane er dette ægte deflation i token-prissætningen — og dermed en marginrisiko for Nebius Token Factory, den samme observation som vi gjorde tidligere.
>
> **8. Metas ROI-spørgsmål er fortsat ubesvaret.** Driftsresultatet faldt med 8 %, omkostninger +55 %. Family of Apps “other”-omsætning nåede 1 milliard for første gang — det er 1,6 % af omsætningen. Virksomheds-, API- og compute-salgshistorien er stadig en historie, ikke en linje i resultatopgørelsen.
>
> —\n\>
>
> ### Hvad dette betyder for krakkede AI-aktier
>
> Callene svarer direkte på det spørgsmål, vi efterlod åbent: **var to måneders salg et krak i efterspørgslen eller en reevaluering af multiplikatoren?**
>
> Svaret er ret klart: **en reevaluering af multiplikatoren.** Azure accelererer, Metas capex-bundlinje steg, begge er efterspørgselsbegrænsede, og spot-prissætningen er stram. Intet af dette er foreneligt med, at capex-cyklussen er knækket. **Det er væsentlig støtte til en bundsøgende tese.**
>
> **Men callene ændrede formen på risikoen, de fjernede den ikke.** Risikoen flyttede sig:
>
> - _før:_ “skærer de i capex i 2026–2027?” → svaret er **nej**
> - _nu:_ “er 2028–2029 en forpligtelse eller en option?” → svaret er **option, og det sagde de højt**
>
> Dette er stik modsat strukturen i din portefølje, som blev opdateret i går. Afkastforventningen for dine seks selskaber er vægtet mod 2028–2030. Callene bekræftede de år, du har mindst eksponering mod, og efterlod dem åbne, som du har mest imod.
Claude analyserede også på baggrund af vores tidligere samtaler Feds møde i går, og jeg tilføjer det vigtigste fra FOMC-transkripterne nedenfor med hensyn til det længere AI-trade, da det vil påvirke hele AI-tradet langt ud i fremtiden. Dette er et yderligere perspektiv relateret til gårsdagens resumé i tråden om markedets retning om Warshs FOMC-tale:
> Dette er det punkt, som jeg mener er denne mødes vigtigste enkeltinfo. Fed-formand Warsh oprammede fire spørgsmål, som komitéen diskuterede. Det tredje var:
>
> > “ **The business capex boom, for example, is driving up prices of memory and logic chips and associated A.I. infrastructure. Do those changes indicate a broader inflationary dynamic** , or do we just focus on them just because they are under the bright streetlight?”
>
> FOMC diskuterer således eksplicit, hvorvidt AI-capex er en kilde til inflation. Og i det andet spørgsmål blev AI-investeringsboomet opført blandt **chok** — på linje med pandemiens forsyningskæder, krige, energiforstyrrelser og tariffer:
>
> > “ **…substantial increases in tariff rates, and yes, the surge in A.I.-related investment.** ”
>
> Sammenlign dette med tonen fra juni, hvor AI var “shorthand for American ingenuity” og “stærk produktivitetstdrevet vækst er ikke noget, vi frygter, men noget vi omfavner”. I juli: _“the surge in high-tech capex has been remarkable. **But that does not necessarily make the Fed’s role any easier.** ”_
>
> Det retoriske træk er over seks uger gået fra “AI er en udbudssidens løsning” → “AI er et chok, hvis prisvirkninger undersøges”.
>
> **Og her opstår en mekanisme, som ikke fandtes i 2023–2025-fasen af dette trade.**
>
> Microsofts og Metas calls sagde i går: efterspørgslen overstiger udbuddet, komponentpriserne stiger, capex fortsætter. Microsoft vejledte, at Windows OEM-omsætningen vil falde med **over 20 %** , fordi komponentomkostningerne presser hardwarepriserne op — dvs. AI-capex skaber synlig forbrugerprisinflation i en genkendelig kategori. Warsh navngav netop det fænomen.
>
> Løkken er derfor denne: **stærk AI-capex → prisinflation på hukommelse og logik → Feds tredje spørgsmål besvares med “ja, bredere dynamik” → politikken forbliver stram i længere tid → diskonteringsrenten stiger for netop de pengestrømme, som capex er beregnet til at generere.**
>
> Dette gør AI-tradet selvbegrænsende på en måde, der slet ikke afhænger af, om hyperscalers bremser op. Det er en ny ting, og den fortjener en plads i din brede analysekramme for AI-tradet.
> ### Reaktionsfunktion: AI-rally straffes nu direkte
>
> I juni sagde Warsh, at de finansielle markeders priser er “sandsynligvis den vigtigste enkelte informationskilde for centralbankfolk”. I juli roste han rentestigningerne og sagde, at han var “kun lige begyndt”.
>
> Kombiner disse, og du får en asymmetrisk reaktionsfunktion:
>
> - **Hvis AI-komplekset raller** → de finansielle forhold lempes → sandsynligheden for en rentestigning stiger
> - **Hvis AI-komplekset sælges af** → Fed får stramningen gratis → ingen rentestigning er nødvendig
>
> Da AI-navne udgør ca. 40 % af indekset, er **AI-tradet nu sin egen stramningsmekanisme**. Det sætter et praktisk loft over multippeludvidelsen, så længe inflationen er over 3 %. Det forhindrer ikke dannelsen af en bund baseret på fundamentale forhold, men det begrænser et hurtigt comeback af multiplikatorerne til forårets niveauer.
>
> En påmindelse om det, der ikke er prissat: **afstemningen var 9–3, og tre dissenterende ønskede EN RENTESTIGNING.** I junis SEP forventede ni medlemmer en rentestigning inden årets udgang, medianen på 3,8 % (dvs. én rentestigning), og 2 %-målet nås ikke før 2028. Risikoskewet peger opad, ikke mod lempninger. Der er ingen lempninger på vej til at redde durationen\> ### Kurvens form er dårligere, end niveauets fald antyder
>
> Ifølge din tabel: 2Y klart ned (\~-10 bp, sandsynlighed for september-stigning \~63 %), 10Y tæt på uændret eller let op, **30Y først ned, derefter op** , dollaren svækkedes, guld steg, og til sidst faldt futures fra SPY 742-modstanden til bunden af rangen (toppen i chartet 743,63 → 731).
>
> Dette er en **bear steepener trukket af den lange ende** — og det er præcis den konfiguration, som vi tidligere betegnede som giftig. Hvorfor:
>
> - **Faldet i 2Y hjælper ikke durationen.** Den prissætter kun det næste møde.
> - **Stigningen i 30Y + dollarens svaghed + guldets stigning** er en stigning i term premium / den finanspolitiske risikopræmie, ikke vækstoptimisme. Det er netop den komponent, der bestemmer nutidsværdien af pengestrømmene for 2028–2030.
> - Og faldet fra modstanden til sidst er præcis den adfærd, som et “ingen forward guidance”-regime producerer: rallies sælges, fordi der ikke er et sikkerhedsnet omkring den næste datadato.
> ### De positive ting — og der er oprigtigt nogen
>
> **1. Warsh afviste eksplicit “cruel choice”-rammen.** I juni: han deler ikke opfattelsen af, at centralbankchefens opgave er at fortælle offentligheden, at der skal vælges mellem inflation og beskæftigelse — _”hvis vi gør vores arbejde, er stærk vækst, lave priser og stærk beskæftigelse forenelige med hinanden.”_ Dette er ikke Volcker, som ønsker en recession. Det er en væsentlig forskel.
>
> **2. Produktivitet er en mulighed for ham, ikke en trussel.** _”Stærk produktivitetsdrevet vækst er ikke noget, vi frygter, men noget, vi omfavner.”_ Og: AI er måske den mest betydningsfulde forandring i hans voksenliv, og USA er vinderen i det spil. Produktivitetsarbejdsgruppen forventes at være klar ved udgangen af året — **det er din porteføljes bedste potentielle makrokatalysator for 2027** , da den kan give et intellektuelt grundlag for lavere renter i et regime med højere produktivitet.
>
> **3. Økonomien holder stand.** “Impressive resilience”, “solid growth”, stabil beskæftigelse. Intet recessionssignal — og en recession er det eneste, der _sikkert_ ville afbryde capex-cyklussen.
>
> **4. Ingen stigning, og sandsynligheden for stigninger faldt.** På den korte bane er dette en lettelse, og det forklarer det initialt stød i faldne navne.
>
> **5. Capex-rammesætningen var positiv:** “capex is preparing the ground for future growth.” Han kalder det ikke en boble.
> ### Hvad man skal holde øje med fremover
>
> 1. **Svaret på Warshs tredje spørgsmål.** Det kommer i taler, referater og inflationsrammearbejdsgruppens output. Hvis AI-capex indrammes som en bredere inflationsdynamik, er det et paradigmeskift for AI-handlens værdiansættelse — gode resultater ophører med udelukkende at være gode nyheder.
> 2. **30Y vs 2Y, ikke det absolutte niveau.** Bear steepener = skidt. Bull flattener som følge af revner i væksten = også skidt (spreads udvides hurtigere). Den eneste gode konfiguration er, at den lange ende driver ned, mens spreads forbliver stabile.
> 3. **Balancens arbejdsgruppe.** Warshs fjerde spørgsmål var, “hvor meget akkommodation får vi fra balancen”. Her er der mulighed for en hawkish overraskelse, som overhovedet ikke ses i rentebeslutningen — og stramningen af likviditeten vil ramme AI-komplekset før alt andet.
> 4. **September-mødet (\~7–8 uger).** Sandsynligheden for en stigning på \~63 % er stadig over halvdelen, og efter min mening er den ikke fuldt indregnet i durationsfølsomme navne.
> 5. **Produktivitetsarbejdsgruppens rapport ved udgangen af året.** Den eneste klare makropositive katalysator i horisonten.
> 6. **EUR/USD** — resultatindflydelsen for to euronominerede positioner (Wärtsilä, Soitec).
>
> Sammenfattende: i går kom der tre beskeder samme dag. Microsoft og Meta bekræftede efterspørgslen. Warsh bekræftede diskonteringsrenten. **De første to er årsagen til, at dette ikke er en boble; den tredje er årsagen til, at AI-handlen sandsynligvis alligevel ikke stiger tilbage til forårsmultiplerne.** Med en eksponering mod AI-positioner på 30–40 % og en horisont for 2029–2030 er det foreneligt hermed — men det forudsætter, at investoren er i stand til at sidde igennem volatiliteten i et regime, hvor Fed med vilje er holdt op med at fortælle på forhånd, hvad den vil gøre.
---
### Author:  [@KohtiVapautta](https://forum.inderes.com/u/KohtiVapautta)
#### Post date: [30. Juli 2026, 11:55 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/28 "2026-07-30T11:55:37Z")
Jeg fandt først tråden nu, men tusind tak @Thiebault for alle de indlæg, du har skrevet i denne tråd. Dette er et yderst relevant emne for en investor, selv hvis man ikke investerer direkte i disse flaskehals-virksomheder.
Jeg læste dette seneste indlæg, og især nedenstående punkt undrede mig lidt:
> [@\\"Thiebault](#):
>
> **Og her er den sætning, som man bør læse, hvis man f.eks. er Wärtsilä-ejer.** Amy Hood beskrev ”nedadgående-playbooken” helt åbent: to tredjedele af capex er kortlivede aktiver (CPU/GPU) med korte leveringstider, som hurtigt kan bremses — og **“investeringer i land og datacentre er ret fleksible, og timingen kan ændres for en stor del”**. Susan Li sagde det samme på en anden måde: arten af langlivede aktiver giver fleksibilitet til at **“tilpasse vores investeringer til tempoet for AI-adoption”**.
>
> Dette er ærlig og god virksomhedsledelse. Det er også en direkte beskrivelse af, at **infrastruktur-delen er den, man flytter først** — altså netop den ordrebog, som bl.a. Wärtsilä har, og hvor leverancerne ligger i 2028–2030.
Jeg forstår, at 2/3 af Capex er CPU/GPU, men er der virkelig tale om korte leveringstider i disse?? Jeg har forstået det stik modsat (eller er der tale om relative forskelle i forhold til hukommelse eller f.eks. infrastrukturelt isenkram, altså varmevekslere, diesel- og gasturbiner)?
Hvis man nu tænker på f.eks. Wärre (jeg ejer ikke aktier) eller RR/GEV, så har de jo ret lange leveringstider. Problemet med disse kan desuden være, at deres underkomponenter også har lange leveringstider og desuden en meget begrænset leveringskapacitet (f.eks. krumtapaksler i store 4-takts dieselmotorer - så vidt jeg forstår, er der også komponenter i gasturbiner, hvis produktion ikke er triviel at opskalere; jeg har historisk haft eksponering mod disse fænomener, især hvad angår diesel før finanskrisen). Desuden er jeg ret sikker på, at disse virksomheder (f.eks. Wärre) delvist finansierer produktionen med kundens penge (forudbetalinger og rater efter færdiggørelse). Så jeg har svært ved at se, at der skulle være en stor risiko for Wärres ordrebog i denne sammenhæng.
Jeg forstår det altså sådan, at den 1/3, der vedrører infrastruktur, skal bestilles i god tid, og leverandørerne ved udmærket, hvordan de sikrer deres betaling. Så selvom Amy forsøger at sælge idéen om, at de kan være fleksible i forhold til eventuelle fremtidige udsving i efterspørgslen, så tror jeg, at visse leverandører stadig har en betydelig sikret position, især på infrastruktursiden.
Nå, indtil videre virker efterspørgslen ret stærk, og der er endnu ikke tegn på klart mislykkede datacenter-byggerier (relateret til AI-historien). Men betyder især dette problem på el-siden, at hele opbygningen af AI-datacentre vil strække sig over meget længere tid, end dem, der advarer om emnet, forventer? Men kunne dette samtidig betyde problemer, især for historien om chip-siden og til en vis grad hukommelse?
Eller handler det i sidste ende – i forbindelse med den rotation mellem sektorer relateret til AI-historien, som du beskrev i dit tidligere indlæg – om en allokering af kapital, så datacentrene kan bygges så hurtigt som muligt? Altså at kurserne svinger, så pengestrømmene kan dirigeres hen, hvor flaskehalsen er. I processer kan flaskehalsen flytte sig til et andet punkt, når situationen ændrer sig (når en flaskehals er løst, flytter begrænsningen sig andre steder hen, eller det kan endda ske, at flaskehalsen med tiden ændrer sig af sig selv).
Og i forbindelse med ovenstående kan jeg ikke lade være med at tænke på hele den geopolitiske konkurrence. Altså i hvor høj grad handler det om USA’s ønske om at bevare sin position som global hegemon? Jeg er i hvert fald som udgangspunkt ikke klar til at spille mod USA’s succes (af mange årsager).
Det virker til, at jeg også selv har lidt modstridende tanker om alt dette. Måske er kernen i sagen, at det er et meget komplekst emne og derfor meget svært at forudsige? Og på den anden side virker historien om f.eks. Meta klart til at stå på et noget mere usikkert grundlag end visse andre. Men også den del kan ændre sig hurtigt, hvis de kan bevise deres investeringers rationalitet med tal.
---
### Author:  [@Thiebault](https://forum.inderes.com/u/Thiebault)
#### Post date: [30. Juli 2026, 13:47 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/29 "2026-07-30T13:47:16Z")
> [@KohtiVapautta](#):
>
> Jeg forstår, at 2/3 af CAPEX er CPU/GPU, men er leveringstiden på disse virkelig kort?? Jeg har forstået det stik modsat (eller er der tale om relative forskelle i forhold til hukommelse eller f.eks. infrastrukturelt hardware, såsom varmevekslere, dieselgeneratorer og gasturbiner)?
Rigtig godt indlæg og flere meget gode pointer. Formuleringen var også efter min egen mening for upræcis/forvirrende, da jeg læste den igen. Hoods (MSFT CFO) ordrette citat var, at CAPEX har drejet sig mod “short-lived assets, which really, right, that’s CPUs and GPUs that have **relatively** shorter lead times”. Han sammenlignede altså de forskellige dele af kæden relativt set.
Der var en bredere kontekst for dette i mine egne samtaler, men de er næsten hundrede sider lange, så opsummeringen var stedvist misvisende. Hood talte altså om “short-lived” ≠ “short lead time”, altså blandede han begge dele lidt sammen og refererede f.eks. til GPU-afskrivningsperioder, som i dag er 4-6 år, mens selve datacentrenes levetid er 15-25 år.
Jeg er enig i, at GPU-leveringstider ikke er korte (normalt over et år), men i forhold til det, sammenligningen var ment som – altså leveringstider for energikilder til datacentre fra GEV, RR og Wärtsilä – er de relativt kortere. GEV’s ordrebøger rækker helt op til slutningen af årtiet, mens Wärtsilä nu sælger produktion for slutningen af 2028 eller 2029. Bloom Energy har efter min forståelse været i stand til at levere hurtigere, altså på måneder, og firmaet har allerede overtaget et tidligere forbrændingsmotorprojekt, der var givet til et andet firma (NBIS’ og Blooms nye samarbejdsaftale). Det tager også år at sikre nettilslutninger.
Hood antydede faktisk også, at ordrer ikke nødvendigvis annulleres direkte, men at deres timing kan ændres eller forskydes i henhold til efterspørgslen. Sridhar (Bloom CEO) formulerede det mest tydeligt, nemlig at det handler om netop forskydning og prioritering alt efter situationen, altså: “Chips without power are inventory, not intelligence.” Da strømforsyningen skal sikres først, ser jeg også det som en faktor, der strukturelt beskytter Wärtsilä. Wärtsiläs webcast var bullish omkring fremtiden, og forudbetalingsbetingelserne er gode. Ligeledes siges det, at takster kan lægges oven i priserne, så de er ikke et problem. Der er altså efter min mening ikke nogen stor risiko i disse, eller også er risikoen meget velkontrolleret.
Det største problem er synligheden, fordi de ordrer, der sælges nu, placeres omkring 2028-2031, og Wärtsilä foretager, ligesom andre, udvidelser potentielt “mod cyklussens top”, dvs. de står færdige omkring 2029. Men vi får desværre først svaret på spørgsmålene om timingen af kapacitetsudvidelserne, som for Wärtsiläs vedkommende er 2,2 gange større, med eftervirkningerne. Problemet kan være, som både MSFT og META antydede, at tidspunktet efter 2028 er det vindue, begge firmaer ser som fleksibelt, så synligheden er delvist et hasardspil; hvor i cyklussen er vi på det tidspunkt, og hvad bliver der sparet væk først? Et andet problem er, at bortset fra Bloom, er der flere firmaer i branchen, der ikke kan tage imod hurtige ordrer, da ordrebøgerne er fulde 2-4 år frem, mens Bloom kan levere på “måneder”.
Jeg er altså i høj grad enig i alt, hvad du skrev, og risikoen ligger principielt ikke i de nævnte firmaers ordrebøger. Med andre ord er alle nuværende ordrer formentlig på en måde beskyttede, mens ordrer efter 2029 ikke er det, men investoren er allerede nødt til at vurdere den pågældende periode. Det bedste ved dette er, at en investor, der har fingeren på pulsen, normalt får fire kontrolpunkter årligt, hvor man kan tjekke ordreindgangen, og det giver samtidig et ret klart svar på, om f.eks. den 2,2x kapacitetsudvidelse, som Wärtsilä har iværksat, var en god eller dårlig investering rent timingsmæssigt. Hvis ordrebøgerne vokser og holder H2/26 og H1/27, så har 2,2x udvidelsen været det helt rigtige træk.
De fleste eksperter, herunder også Sridhar, vurderer, at væsentlige forsinkelser skyldes strømforsyning, og jeg er enig i, at vækstraten næsten pr. definition må flade ud, hvilket er meget logisk. På den anden side er dette meget godt for cyklussens varighed, men markedet har sværere ved at prissætte denne faktor, og det var derfor, jeg bl.a. startede denne tråd om flaskehalse, da jeg i sidste ende ser hele cyklussen som meget lang, samtidig med at den tilbyder massive overdrivelser i aktierne i begge retninger. Dette kan naturligvis være dårligt for visse virksomheder, såsom chips og hukommelse, hvis aktier blev prissat til hurtig vækst. Som tidligere nævnt er chips, der ligger på lager, bare dødt kapital, så bestillingen af dem skæres ned, hvor det er muligt, men man forsøger under alle omstændigheder at sikre strømforsyningen på forhånd.
Inden for geopolitikken kæmpes der, og USA satser tydeligvis på kapløbet. For et par dage siden investerede Department of Commerce i firmaer relateret til fotonik-sektoren, såsom Global Foundries og Aeluma. Det er helt sikkert i amerikanernes interesse at vinde AI-kapløbet, og Trump-administrationen har også investeret kraftigt i det, bl.a. gennem Intel, og jeg tror, at den tendens fortsætter.
Konklusionen er, at tilgængeligheden på energisiden samt også kreditgivning og vanskeligheder ved billig finansiering kan fungere som gode ventiler, der til sidst regulerer byggeriet effektivt af nød, og holder cyklussen mere jævn i længere tid, hvilket jeg endda ser som en sund ting. Det handler i høj grad om, at markedet forsøger at danne sig et overblik over denne enorme helhed og beregne, hvad der er en passende pris for vækstudsigter, tidsplaner og værdiansættelsesmultipler for hver AI-aktie til enhver tid. Markedet er en form for trykmåler i rørsystemet for det frigivne tryk fra de forskellige “flaskehals-aktier”, og den måler er formentlig oftere korrekt end timingen i den virkelige verden (f.eks. fotonik-handlen tidligere på foråret). AI-efterspørgslen er reel, og den vokser, men aktiekurserne kan momentant være ret løsrevne fra virkeligheden, indtil de prissætter de ændrede forhold igen. Under nedgangstider bliver den prissætning gentagne gange mere korreleret, hvilket jeg mener øger både risikoen for fejlprissætning af enkelte aktier samt mulighederne i sektorens bedste aktier.
Som en sidebemærkning; det er vilde bevægelser:

---
### Author:  [@Kelmeela](https://forum.inderes.com/u/Kelmeela)
#### Post date: [31. Juli 2026, 06:52 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/30 "2026-07-31T06:52:13Z")
Den langsigtede prisprognose for elektricitet på det nordiske marked er fortsat fuldstændig uændret.
Datacenter-investor: “der er rigelig efterspørgsel”
Chip- og hukommelsesproducenter: “der er rigelig efterspørgsel”
El-sælgere: “afdæk de terawatt-timer energi, som centre på over 100 MW forbruger årligt”
_dyb stilhed_
Hvad har jeg misforstået?
---
### Author:  [@Thiebault](https://forum.inderes.com/u/Thiebault)
#### Post date: [31. Juli 2026, 11:36 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/31 "2026-07-31T11:36:59Z")
> [@Kelmeela](#):
>
> Langtidsprisprognosen for elektricitet er stadig fuldstændig uændret på de nordiske markeder.
>
> Datacenterinvestor: “efterspørgslen er rigelig”
>
> Chip- og hukommelsesproducenter: “efterspørgslen er rigelig”
>
> Elsælgere: “afdæk de terawatt-timer energi, som centre på over 100 MW forbruger årligt”
>
> _dyb tavshed_
>
> Hvad har jeg forstået forkert?
Jeg er ikke ekspert på elektricitet, så jeg svarer baseret på det, jeg har stødt på generelt, når jeg har undersøgt datacentre.
Spørgsmålet drejer sig sandsynligvis om skala, forskelle i markedsmechanismer mellem de nordiske lande og det globale marked, samt de lange processer i opførelsen af datacentre. Den nordiske skala er ca. 400 TWh om året, mens ét 100 MW datacenter forbruger ca. 0,8-1,0 TWh/år, hvilket betyder, at dette forbrug nærmest forsvinder som en afrundingsfejl, hvis tallene er nogenlunde korrekte.
Med andre ord, så vidt jeg forstår, svinger vandkraftbalancen efter en kraftig regnperiode om foråret med mængder svarende til flere datacentre, og Finland er desuden fyldt med (hundredvis af) søer, der regulerer elproduktionen, såsom Kemijärvi, Saimaa, Oulujärvi og Päijänne.
Da jeg tidligere undersøgte Fortum og læste tråden, forstod jeg det også sådan, at de nordiske lande generelt er mere vejrafhængige end efterspørgselsafhængige. Omkring halvdelen af produktionen er vandkraft. I USA er auktioner over elpriser og markedsmechanismer helt anderledes, og desuden er transmissionsnettet til dels elendigt. Der kan elprisen eksplodere regionalt, og det er bl.a. derfor, at modstanden mod datacentre er markant stærkere derovre, da man frygter, at forbrugerpriserne stiger, når forbruget øges.
El-futures opfører sig i øvrigt heller ikke på samme måde som indeksfutures på det almindelige aktiemarked, og ifølge tidligere kommentarer kan el-futures-priserne dårligt nok engang bruges som en prognose; de er frem for alt et afdækningsinstrument, og futures reagerer stort set ikke på efterspørgsel, medmindre der er tale om et helt gigantisk projekt, langvarige ekstreme vejrforhold eller et markedschok.
Herhjemme er udbuddet vokset meget hurtigere end efterspørgslen, som for eksempel opførelsen af Olkiluoto 3, der tilførte ca. 13 TWh ekstra kapacitet. Desuden er vindkraften blevet øget markant. Når futures-kurverne forbliver flade, fortæller det desuden snarere, at der allerede forventes ny efterspørgsel, for ellers burde elprisen sandsynligvis være faldet som følge af den relativt hurtige stigning i udbuddet.
Desuden indgår datacenter-ejere direkte lange kontrakter udenom elbørsen, hvilket betyder, at de allerede afdækker deres elbehov, uden at forbrugeren ser det nogen steder. Et datacenter kører også døgnet rundt, hvilket betyder, at det kan bruge og endda udligne energi, når den er billigst, og Neoclouds har allerede lavet tests vedrørende udligning af transmissionsnettet, f.eks. i London.
Hvad angår flaskehals-temaet, så ligger manglen bl.a. i transmissionsnettets tilslutningskapacitet på de helt rigtige steder, i transformatorer og afbrydere, samt i flaskehalse i tilladelsesprocesserne.
---
### Author:  [@Esaesa](https://forum.inderes.com/u/Esaesa)
#### Post date: [31. Juli 2026, 16:24 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/32 "2026-07-31T16:24:23Z")
Sidste gang jeg så på antallet af megawatt i byggede datacentre pr. europæisk land og dividerede dette resultat med indbyggertallet.
Set på den måde, så har Finland ikke nogen overvældende mængde datacentre.
Jeg blev lidt overrasket, da jeg troede, at Finlands kolde klima havde været en fordel ved opførelsen af disse.
---
### Author:  [@Kelmeela](https://forum.inderes.com/u/Kelmeela)
#### Post date: [2. August 2026, 06:13 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/34 "2026-08-02T06:13:36Z")
> **[Suomi täyttyy datakeskussuunnitelmista – Supolta tyly varoitus](https://www.is.fi/politiikka/art-2000012168800.html)**
>
> Asiantuntijat kertovat IS:lle, miten datakeskusten vyöry vaikuttaa sähkön hintaan. Suojelupoliisi näkee joissakin keskuksissa turvallisuusuhkia.
Selvom det er en sensationel overskrift og IS (Ilta-Sanomat), nævner administrerende direktør for transmissionsnetvirksomheden Fingrid dog, at det er realistisk at forvente en efterspørgsel på tre gigawatt i Finland inden slutningen af årtiet. Når der ikke er nogen vejrbestandig produktion under opførelse, burde sådan cirka 26 TWh vel kunne rykke ved el-futures med i det mindste et par decimaler, når vi alene taler om Finland.
En million elbiler, der kører 20.000 km om året, ville i øvrigt forbruge 4 TWh.
e. Jeg talte med ChatGPT, og vi vurderede, at cirka 1-2 GW er efterspørgslen i Finland som følge af fortsættelsen af det nuværende CAPEX-volumen, og cirka 5 GW (omkring 44 TWh) for hele det nordiske elnet. Når hele markedet er på 400 TWh, er det allerede en stigning på 10 %, så når der ikke er basisenergi på vej, skulle man tro, at det ville kunne ses et eller andet sted.
---
### Author:  [@Thiebault](https://forum.inderes.com/u/Thiebault)
#### Post date: [7. August 2026, 11:59 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/37 "2026-08-07T11:59:42Z")
De seneste par uger har været usædvanligt informative. I løbet af de sidste uger har nedenstående virksomheder givet betydelig klarhed over flaskehalsene i AI- og især fotonikhandlen. Nedenstående tekst omhandler især regnskaberne fra SanDisk, Corning, Viavi, AAOI, Veeco, MKS samt nLight, hvilket efter min mening giver et tilstrækkeligt tværsnit af handelens forskellige aspekter, som ikke ville kunne sammensættes ud fra et enkelt regnskab. Derudover lyttede jeg bl.a. til earnings calls for AMD, AMKR, OSS, ARM, BE, Wärtsilä og mange andre.
### 1. Hukommelsen har nået sit højdepunkt, men bestemt ikke på den måde, man skulle tro
**SanDisk** rapporterede ufattelige tal: omsætning på 8,97 mia. $ (+372 % YoY), bruttomargin på 84,6 %, og alligevel faldt aktien med -10 % efter offentliggørelsen af resultatet, hvilket den dog rettede op på i løbet af gårsdagen.
Årsagen var ikke efterspørgsel. Bit er allokeret ind i 2027, så udsigten er langsigtet, og efterspørgslen vokser meget hurtigere end udbuddet. Årsagen til faldet var sandsynligvis, at selskabet har låst **halvdelen af sine 2027-bit og to tredjedele af sine 2028-bit** fast i flerårige aftaler med otte store kunder til en samlet minimumsværdi i form af gulvpriser på 93,9 mia. $.
Det er en væsentlig detalje, som ikke var fremtrædende i meddelelserne, nemlig at aftalerne indeholder **både gulv- og loftpriser**. SanDisk sikrede sig derfor ikke kun mod nedgang i det kommende år, men solgte reelt afkastet for de kommende år. De, der ejede/ejer selskabet med en option på, at NAND-priserne stiger uendeligt, ejer nu reelt en form for sikker AI-obligation i øjeblikket, hvor situationen er mere forudsigelig, men hvor afkastforventningen samtidig delvist er afskåret i topniveauet.
I regnskabskalene har der været mærkværdige huller i spørgsmålene systematisk gennem hele 2-ugers regnskabssæsonen, dvs. en ting, som ikke en eneste analytiker bragte op, er, at kunderne har stillet **16,5 mia. i finansieringssikkerhed** gennem tredjeparter for at sikre fremtidige leverancer. Dette punkt er i sidste ende et bedre efterspørgselssignal end en hvilken som helst individuel capex-kommentar.
Hukommelsens prissætningskraft er i øjeblikket på sit højdepunkt og er nu også kontraktligt forankret. Det betyder altså ikke, at efterspørgslen begynder at falde, men tværtimod. Det betyder nærmest bare, at måden at måle på har ændret sig.
### 2. Fotonikhandlen er på et helt andet stadie, og de seneste dages resultater gav bred synlighed samt bragte flere emner frem til overvejelse
**SanDisk** trak i går kortvarigt hele AI-handlen ned ved åbningen, hvilket dog hurtigt blev rettet op på i flere aktier, og det dyk var efter min mening primært en algoritmeorkestreret hurtig korrektion.
Når man ser på det større billede gennem regnskabskalene, kommer udstyrsordrerne først, derefter testkapaciteten, så modulproduktionen og først til sidst volumen. De seneste dages regnskaber gav et tilstrækkeligt bredt tværsnit af dette samlede billede:
**Veeco** (udstyr): Q2 bød på 200 mio. $ i ordrer på advanced packaging, som primært skal leveres i 2027. En væsentlig del af omsætningen i 2027 er allerede i ordrebogen. Kapaciteten vil blive mere end fordoblet inden for advanced packaging og siliziumfotonik (understøtter også Amkor, men flaskehalsen er på et andet område af handlen). Kunderne deler i øjeblikket deres prognoser væsentligt længere ud i fremtiden end normalt.
**MKS** (udstyr og kemikalier): Efterspørgslen efter kemikalieudstyr er stærkere end nogensinde før. Der er god synlighed gennem hele 2027. Kapaciteten i Guangzhou fordobles, og fabrikken i Tyskland er blevet genstartet i mellemtiden.
**Viavi** (test): Datacentersektoren udgør nu 50 % af NSE-omsætningen og fordobles mere end årligt. CPO-indtægter vil komme allerede i dette kvartal, hvilket er meget hurtigere end tidligere prognoser, og ledrelsen rykkede sit kvartalsmål på 500 millioner $ frem med omkring et år. Dette var et af de bedste regnskabssignaler om, at fotonikhandlen er rykket mærkbart frem i tiden. På samme måde gav Soitecs tidligere forhåndsresultat det samme signal for et par uger siden.
**AAOI** (moduler): Kapaciteten stiger fra 200k enheder om måneden til 650k ved udgangen af året. De første 1.6T-leverancer starter allerede nu.
Regnskaberne gav klare retningslinjer gennem de fire forskellige lag af fotonik, hvilket vil sige, at alle de selskaber, der har aflagt regnskab, har nogenlunde samme tidsplan, hvilket er en klar bekræftelse. Det er vigtigt at bemærke, at dette ikke er den samme måling fire gange, og f.eks. har udstyrsordrer en betalt forpligtelse med en leveringstid på 6-9 måneder. Samlingen af regnskabsrapporter er et klart bevis på, at kapaciteten reelt bliver opbygget.
### 3. Cornings regnskab afslørede, hvorfor den store fase for fotonik endelig ikke er startet endnu
**Cornings** CEO Wendell Weeks holdt reelt en lektion for markedet, hvor det kan betale sig at bide mærke i to ting.
Virksomhedens enterprise-salg voksede med 65 % på et år, og **dette er udelukkende skala**. Større skalering opad og fotonik ses slet ikke i tallene endnu.
Det andet punkt er den matematiske side, dvs. den nuværende skaleringsfase er 16 fibre pr. GPU. I fuld optisk skalering ser regnestykket således ud: 14,4 Tbps divideret med 200G SerDes = 72 lanes = 144 fibre, plus 16 til skalering. Resultatet er i **alt 160 fibre pr. GPU, hvilket er 10x i forhold til nu, dvs. en væsentlig yderligere skalering.**
Det reelle udfald ligger måske et sted imellem, da de første systemer er hybride, og cyklussen er lang. Dette viser dog størrelsesordenen af, hvorfor Corning taler om en fotonikforretning på 10 milliarder inden 2030, og hvorfor virksomhedens aktie er steget kraftigt. Virksomheden er en af de store, hvis gøren og laden det kan betale sig at følge i relation til fotonik sammen med Coherent og Lumentum.
Dette viser også forskellen til hukommelseshandlen, hvor vi efter min mening er på “højdepunktet”, mens det største driver for indhold i fotonik endnu ikke er begyndt at vise sig i resultatet for bl.a. GLW.
### 4. Laser er en klar og nu bekræftet flaskehals
**AAOI** s CEO Thompson Lin gav måske den mest konkrete beskrivelse af en flaskehals i hele regnskabssæsonen.Laser-effektniveauer: En 800G-transceiver kræver en 70mW laser, 1,6T kræver 100mW, **og CPO kræver allerede 300mW**. Den fysiske størrelse er ca. 6x, og næste generation vil gå over til DWDM (Dense Wavelength Division Multiplexing), hvor udbyttetabet er ca. 40–50 % højere.
Lins konklusion var, at for at dække CPO-markedet bør laserkapaciteten være **8–10x større end nu** , og det tager mindst 21-24 måneder fra bestilling af udstyret til volumenproduktion.
Der er reelt kun fire troværdige leverandører. Derudover er der mindre spillere som Sivers Semiconductors, men disse er delvist spekulative og måske mulige opkøbsmål, hvis lasermanglen eskalerer. Ifølge Lins vurdering er kineserne 2–3 år væk fra et ordentligt udbytte i 300mW-klassen. Udtalelsen skal tages med et gran salt, da han har en personlig interesse i sagen, selvom det fysiske argument lyder helt fornuftigt.
Lasere er ikke mit eget ekspertområde, og jeg har ikke sat mig ind i dem ud over gennem regnskabsmeddelelser (earnings calls), men det er vigtigt at bemærke, at **70mW og 300mW DWDM ikke er forskellige versioner af det samme produkt.** De har et helt andet udbytte og dermed også et helt andet konkurrencefelt. Når man kigger på laserselskaber, er det derfor værd at holde øje med, hvilket produkt selskabet udvikler/producerer, og **300mW er den mulige flaskehals**.
### 5. Regnskabssæsonen bød også på et par advarsler, som skal tages op til nærmere eftersyn
**Mangel på hukommelse kan stoppe mere end blot memory-handlen, og flaskehalse begynder at overlappe inden for AI-handlen.** AAOI oplyste, at de mister 20–25 millioner $ i omsætning i Q3, fordi en kunde ikke kan skaffe tilstrækkeligt med 100G-switches, hvilket igen skyldes mangel på hukommelse. Uden denne flaskehals ville væksten have været over +50 % og ikke ”kun” 35–45 %.
Med andre ord er flaskehalsene ikke parallelle, men i serie, og situationen vil ret sikkert fortsætte på denne måde gennem hele AI-ramppuppet. En stram mangel på hukommelse begrænser derfor også de komponenter, der ikke er hukommelse.
**Kina begrænser optikkomponenter, og det er sandsynligvis en modforanstaltning i det accelererende AI-kapløb, samtidig med at USA meddelte, at de overvejer importbegrænsninger på datacenterkomponenter.** **nLIGHT** , som offentliggjorde deres regnskab i går, fjernede 17 millioner $ i produktsalg fra Q3-guiden, fordi dele fra kinesiske leverandører er forsinkede. Det drejer sig om optiske materialer og ikke specialkomponenter, dvs. de flaskehalse, hvor Kina har opbygget en uproportionalt stor del af kæden. EBITDA falder fra 10,7 millioner til et interval på 1-7 millioner, mens efterspørgslen forbliver uændret.
Corso formulerede det godt ud fra flaskehals-temaet, dvs. det drejer sig ikke om en stor andel af materialelomkostningerne, men blot et par komponenter er nok til at forhindre produktionen af hele produktet.
Denne meddelelse kom således i samme uge som spekulationerne om USA’s mulige forbud mod kinesiske transceivere vedrørende den amerikanske fotonikhandel, og samtidig gav Trump et skub til markedet og lavede sin 30. ”fredsaftale” med Iran. Jeg antager, at disse ting hænger stærkt sammen, dvs. der var igen tale om formodet insidertransaktion, dvs. dybdeopkøb og markedsstyring. Hvis situationen eskalerer med Kina, kan den udvides til at omfatte hele den vestlige fotonikkæde og dermed også det bredere AI-ramp-up-fase.
### 6. Markant observation om forudbetalinger, dvs. virksomheder er nødt til at forpligte sig for at sikre leverancer og tilgængelighed
Dette er måske sæsonens mest betydningsfulde strukturelle ændring, som kom frem i hvert eneste earnings call i de sidste et par uger.
SanDisk har 16,5 milliarder i sikkerhedsstillelse, og kunder betaler i vid udstrækning forudbetalinger. MKS modtager forudbetalinger for kemiudstyr. Corning sikrede, at langsigtede kontrakter vil udgøre størstedelen af optikforretningen, fordi enhver kapacitetsudvidelse igangsættes med dem. Hos Veeco fordobledes kundeindskuddene på et kvartal, hvilket er en markant ændring over et par måneder.
**I øjeblikket udvider stort set ingen længere kapaciteten uden kundens finansielle tilsagn, hvilket på den anden side giver en klar og ensartet et billede af markedets nuværende situation for dem, der læser regnskaberne.**
Forudbetalinger har to helt klare konsekvenser: På den positive side bliver kapaciteten bygget, og risikoen for overkapacitet ved cyussussets afslutning falder markant. På den negative side favoriserer det strukturelt købere, der har en balance til at binde sig over flere år, hvilket betyder, at mindre aktører kan blive slemt skruet i gang, og deres situation potentielt bliver sværere. Hyperscalers får faste kontraktpriser, mens andre køber til høje markedspriser af overskuddet, hvis det overhovedet er til stede.
Dette forhold er en af de klareste ting at holde øje med, som det kan betale sig at huske på, når man vurderer mindre neoclouds, laserproducenter eller komponentleverandører, der ikke får faste tilsagn og derfor muligvis ikke engang kan finansiere kapaciteten. Dette kan igen øge risikoen for at blive opkøbt for dem, der har potentielt teknologi/produkt, men som i finansieringskæden er underdogs.
### Hvor står vi i øjeblikket kort fortalt
Kort fortalt er top-priserne på hukommelse her, og de er låst fast indtil 2028 med en sigtbarhed på ca. 4 år. Optik/fotonik er i starten af produktions-ramp-up-fasen og er delvist kapacitetsbegrænset, samtidig med at sigtbarheden er klar til udgangen af 2027. Inden for udstyr og materialer er ordrebøgerne fulde, og sigtbarheden er god frem til udgangen af 2027. Det bredere fotonik-skaleringsboom kan endnu ikke rigtig ses i omsætningen, og den længere sigtbarhed er efter min mening udefineret indtil videre.
### Hvad jeg vil holde øje med i resten af året og de kommende kvartaler **Q4 er stort set en afgørende periode for fotonik.** Veeco sagde, at ramp-up’en vil begynde i slutningen af Q4, gå rigtig i gang i Q1 og nå sin sande topskabelse i Q2 2027. AAOI guidede for en omsætning på over 500 millioner for Q4, hvoraf 70-80 millioner er for 1.6T. Hvis disse begynder at gå i opfyldelse, kan tidsplanen siges at være bekræftet. De bedste aktier er sandsynligvis steget kraftigt på det tidspunkt, da fotonik er en af de mest spekulative og volatile tradere, hvor man også falder hurtigt ned igen. Hvis 1.6T-salget omimod lander klart under, er komponentflaskehalsen (DSP, TIA osv.) værre, end branchen i øjeblikket kan vurdere.
**Endepunktet for udbudsbegrænsningen på hukommelse.** MKS nævnte, at NAND greenfield-fabrikkerne vil komme på linje i slutningen af 2027 eller begyndelsen af 2028. Det er den første konkrete tidsplan og synlighed for, hvornår denne trade potentielt kan lette.
**Kina + komponentsituationen.** nLIGHT sagde, at dette kun er en udvikling, der er et par uger gammel, hvilket antyder, at den er forbundet med USAs datacenterforbud mod Kina. De næste rapporter samt politiske beslutninger vil vise, om dette eskalerer, om det er midlertidigt, eller om det bliver til en strukturel flaskehals.
**Smartphone-volumener.** Både Corning og Viavi forventer, at enhederne falder med “mid teens” i år på grund af hukommelsespriserne. AI-byggeboomet opsluger nu tydeligt anden elektronik, så dette begynder at være relevant for alle, der har en eller anden form for forbrugerelektronikeksponering i porteføljen. Nøjagtig det samme budskab er dukket op i ca. 10-12 forskellige sektorsamtaler, som jeg har lyttet til inden for de sidste et par uger.
**Der blev ikke givet et klart svar på én ting.** SanDisk anslog, at NAND-markedet vil vokse fra 300 milliarder til næsten 500 milliarder i 2027, selvom industriens bitvækst ikke accelererer markant, hvilket igen ville indikere, at priserne vil fortsætte med at stige. Under regnskabsaflæggelsen blev dette spurgt direkte uden at få nogen svar. Det rejser spørgsmålet om, hvorfor de fremtidige loftpriser er blevet solgt for ca. 66% af produktionen, hvis ledelsen selv tror på deres vækstrate, det vil sige, at det ville være en mærkelig beslutning allerede at sælge 2028-bit. Det kan naturligvis handle om hedging eller ren markedsføring.
Den igangværende regnskabssæson har hidtil klart bekræftet, at AI-udrulningen er ægte og endda meget og fornuftigt finansieret, men samtidig har den også vist, at de forskellige lag er på meget forskellige stadier og i uligevægtige positioner selv inden for delsektoren, hvor størrelsen spiller en væsentlig rolle. Hukommelseshistorien begynder at være moden, og mine egne øjne har været rettet andre steder i længere tid. Fotonikhistorien er først lige begyndt, der er usikkerheder, og dens største del, den optiske skaleringsfase, kan endnu ikke ses i nogens tal. Efter den store korrektion i juli foretager markedet en re-pricing af dette, og der findes mindst interessante tradere i den pågældende sektor samt de mest betydningsfulde fremtidige flaskehals-overraskelser baseret på hidtidige regnskabssæson.
> [@Pandakarhu](#):
>
> efter min egen mening har Veeco faktisk ikke engang noget realistisk at tilbyde inden for AP-feltet. Veeco reklamerede allerede for ca. 10 år siden for deres AP-portefølje, men efter min mening havde det intet at gøre med AP at gøre. Hver gang der bliver fundet en fin markedsføringsterm i halvlederindustrien, udnytter alle den, uanset om det har noget med sagen at gøre eller ej.
REDIGERING: Veeco var det for mig mest mærkelige selskab af hele denne gruppe, og jeg kendte overhovedet ikke selskabet ud over navnet. Formålet med oversigten var at få et tilstrækkeligt tværsnit af fotoniktidsplanerne fra de selskaber, der offentliggjorde deres resultater i sidste uge. Veeco endte dog med at blive et af de mest interessante selskaber blandt dem, hvis regnskabssamtaler jeg lyttede til, og hensigten er at sætte sig grundigere ind i det. Investeringerne er i hvert fald massive, og selskabet forventer, at AP er en væsentlig vækstmotor i de kommende år. Hvis nogen har mere præcisk information om nogen af de nævnte og/eller bredere branchekendskab, modtages mere specifik information meget gerne.
---
### Author:  [@Verneri\_Pulkkinen](https://forum.inderes.com/u/Verneri_Pulkkinen)
#### Post date: [7. August 2026, 12:07 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/38 "2026-08-07T12:07:31Z")
> [@Thiebault](#):
>
> ### Hvor står vi lige nu – kort fortalt
>
> Kort fortalt er topnoteringerne for hukommelse (memory) her, og de er fastlåst frem til 2028 med en sigtbarhed på ca. 4 år. Optik/fotonik er i den tidlige fase af en produktions-ramp-up og er delvist begrænset af kapacitet, samtidig med at der er en klar sigtbarhed frem til slutningen af 2027. Inden for udstyr og materialer er ordrebøgerne fyldte, og sigtbarheden er god frem til slutningen af 2027. Det bredere fotonik-skaleringsboom afspejler sig endnu ikke rigtigt i omsætningstallene, og den længere sigtbarhed er efter min mening udefineret indtil videre.
Tak for de fremragende overblik!
Selvom der er sigtbarhed for de næste par år (måske), er det afgørende for aktieinvestorer, hvordan branchens økonomi ser ud om 10 år. Aktier handles jo ikke til en P/E på 3x, men til meget højere multipler, som skal indfries gennem pengestrømme mange år ude i fremtiden.
Og er der nogen, der med sikkerhed kan sige, hvordan hyperscalernes indtjening ser ud om 10 år? Eller slutkunderne, der bruger AI-modeller? Og hvad med yderligere kapacitet i de nuværende flaskehalse i forhold til et “normalt” efterspørgselsniveau? Hvad med kinesisk konkurrence og strategiske satsninger på området?
Mange uafklarede spørgsmål.
Til sammenligning vil jeg vove at påstå, at Coca-Colas forretning ser relativt ens ud om 10 år i forhold til i dag, og at branchens dynamik vil være som den nuværende.
---
### Author:  [@Pandakarhu](https://forum.inderes.com/u/Pandakarhu)
#### Post date: [7. August 2026, 17:47 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/39 "2026-08-07T17:47:08Z")
> [@Thiebault](#):
>
> **Veeco** (udstyr): Der var 200 mio. i ordrer på advanced packaging i Q2, som hovedsageligt skal leveres i 2027. En betydelig del af omsætningen for 2027 ligger allerede i ordrebogen. Kapaciteten bliver mere end fordoblet inden for advanced packaging og siliciumfotonik (støtter også Amkor, men er en flaskehals i en anden del af handlen). Kunderne deler i øjeblikket deres prognoser langt længere ud i fremtiden, end de normalt gør.
Jeg lyder måske lidt som en lyseslukker, men efter min mening har Veeco reelt ikke noget realistisk at byde på inden for AP-feltet. Veeco reklamerede allerede for ca. 10 år siden med deres AP-portefølje, men i mine øjne havde det intet med AP at gøre. Hver gang halvlederindustrien finder på en smart marketingterm, udnytter alle den, uanset om det har noget med sagen at gøre eller ej. Hvis man virkelig ønsker at sætte sig ind i AP, ville jeg starte med virksomheder som ASML, Besi, EV Group, Lam, TEL osv.
---
### Author:  [@Thiebault](https://forum.inderes.com/u/Thiebault)
#### Post date: [12. August 2026, 10:38 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/40 "2026-08-12T10:38:03Z")
Lumentum aflagde deres regnskab i går, og det viste, at lasere og komponenter bl.a. ser ud til at blive den mest betydningsfulde flaskehals i de kommende år. I dag offentliggør bl.a. Coherent deres regnskab, og i forhold til AI-handlen holder jeg bl.a. øje med, om de har været i stand til at fremstille 6-tommer wafers pålideligt, og hvad deres yield er. Når wafer-størrelsen vokser fra 3 til 6 tommer, firdobles overfladearealet, så kvalitet og yield betyder meget. En bedre yield og en vellykket forøgelse af overfladearealet ville bringe den nødvendige ekstra kapacitet til markedet.
Da jeg har lidt travlt, og Nebius’ regnskab er lige på trapperne, opregner jeg herunder de virksomheder (relateret til AI-datacentre), som er knyttet til lasere, baseret på min egen flaskehalsmodellering, som kan være interessante at undersøge. Kursbevægelserne, der er angivet bagved, er fra i går for de amerikanske virksomheders vedkommende.

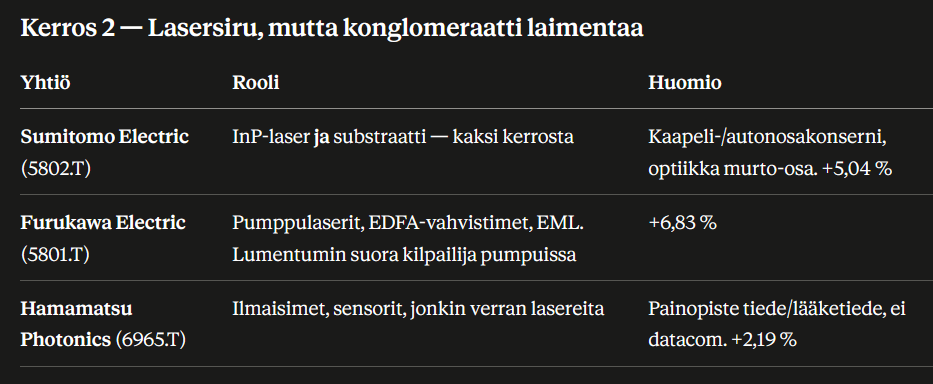
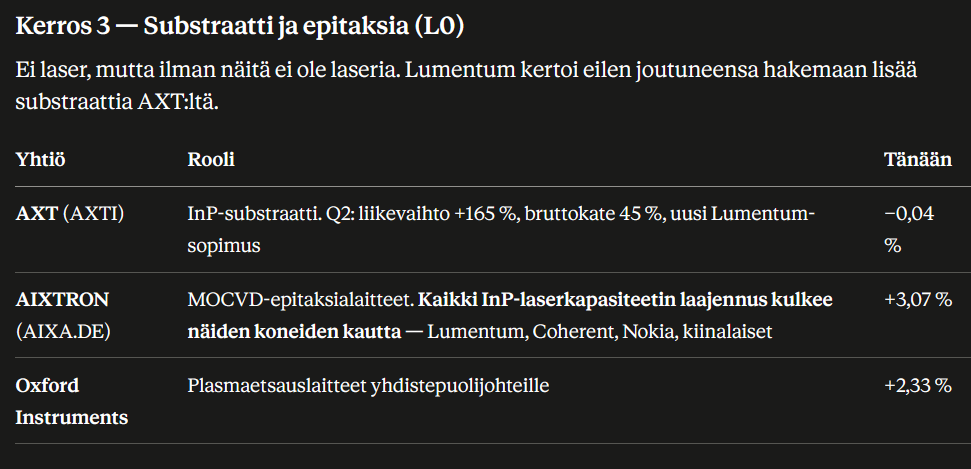
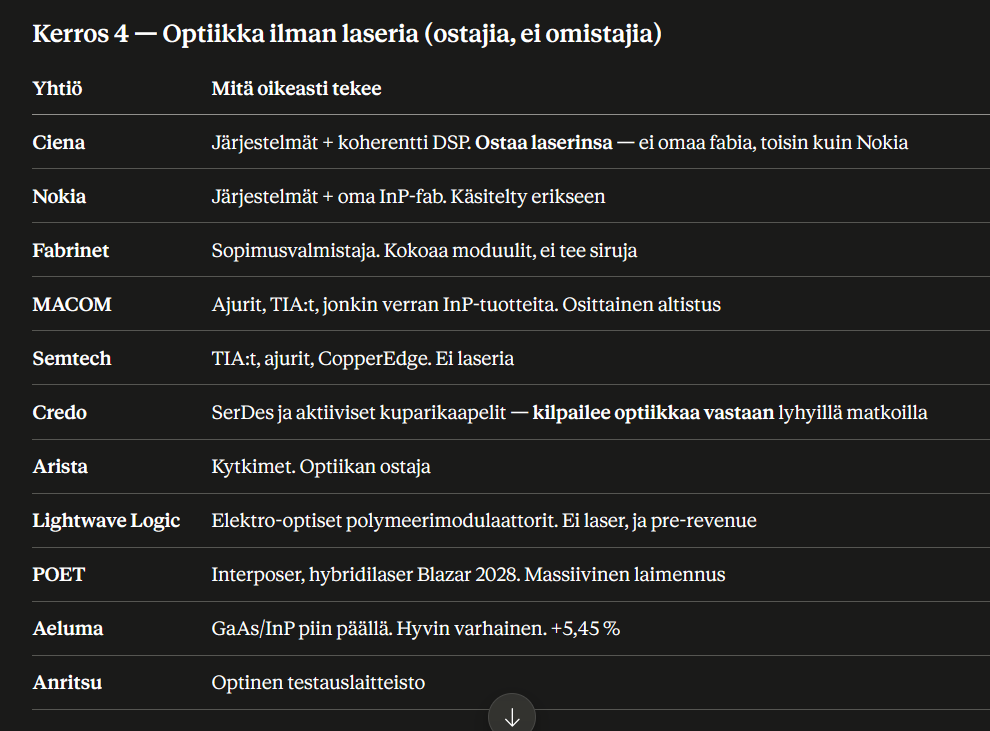
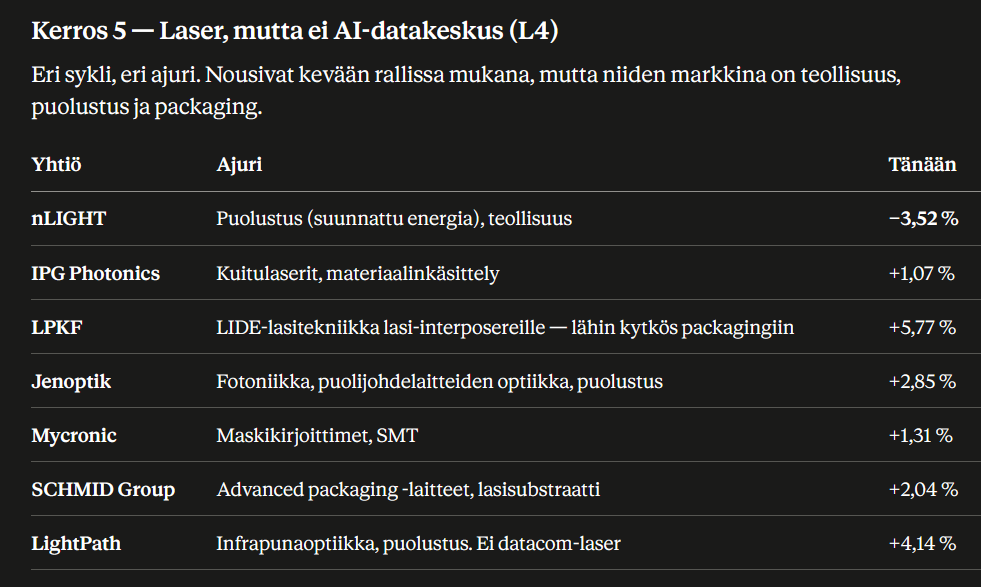
Andre kritiske faktorer:
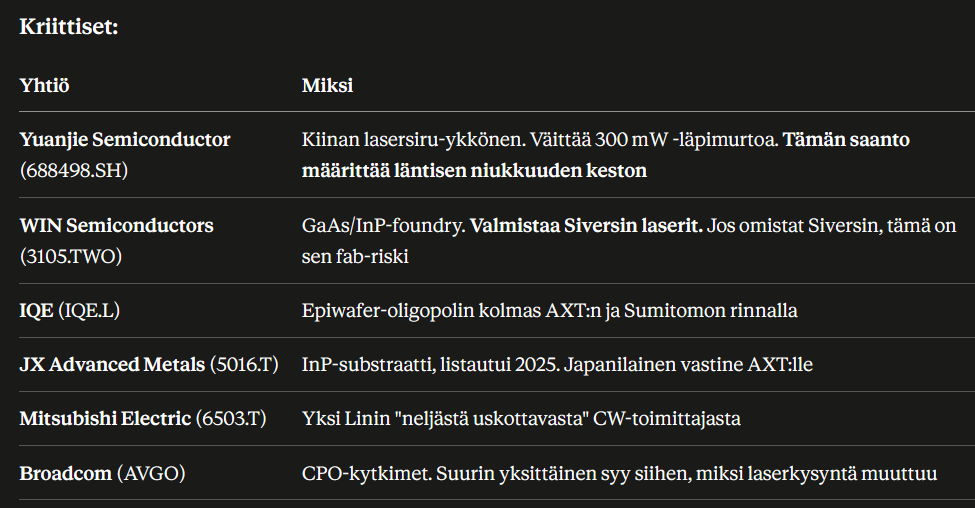
---
### Author:  [@Thiebault](https://forum.inderes.com/u/Thiebault)
#### Post date: [31. August 2026, 14:01 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/41 "2026-08-31T14:01:29Z")
Soitec låser sine kunder fast på ret gode vilkår. Nedenfor er mit eget referat og lidt anden analyse baseret bl.a. på artiklen.
\u003e ## **Soitec låser kunder fast i Flerårige Aftaler, mens efterspørgslen efter AI-wafere stiger**
\u003e
\u003e 31. aug. 2026, 08.00 GMT+3Refinitiv2 min. læsning
\u003e
\u003e **[SOI](https://www.tradingview.com/symbols/EURONEXT-SOI/)**[+9,03 %](https://www.tradingview.com/symbols/EURONEXT-SOI/)
\u003e
\u003e **Nøglevinkler:**
\u003e
\u003e \* **80 % af udbudskontrakterne underskrevet inden for en uge eller to**
\u003e \* **Volumen over det aftalte niveau genåbner prisen**
\u003e \* **Gebyrer betales i rater, efterhånden som kunderne skalerer op**
\u003e \* **Den nuværende kapacitet dækker dette og næste år**
\u003e
\u003e Af Nathan Vifflin
\u003e
\u003e Den franske producent af chipmaterialer Soitec **[SOI](https://www.tradingview.com/symbols/EURONEXT-SOI/)** låser kunder fast i flerårige leveringsaftaler med depositum og faste priser, i takt med at efterspørgslen stiger på de wafere, der bruges i optik til AI-datacentre, fortalte den administrerende direktør til Reuters.
\u003e
\u003e “Vi bruger den nuværende situation til at finde den rette balance mellem den værdi, vi tilfører, og den pris, vi kan forlange,” sagde Laurent Remont.
\u003e
\u003e Soitec oplyste til investorer i sidste måned, at indtægterne fra photonics-SOI ville blive mere end fordoblet dette regnskabsår fra lidt over 100 millioner dollars, uden at sige om det var et basisscenarie eller et loft. Det indebærer mere end 200 millioner dollars, hvilket Remont nu kalder “helt klart et gulv.”
\u003e
\u003e Efterspørgslen efter siliciumfotonik (silicon photonics) er steget, efterhånden som hyperscalere i stigende grad bruger optiske forbindelser til at flytte data inde i AI-infrastruktur, hvor kobberforbindelser bliver mindre attraktive på grund af strøm- og ydeevnebegrænsninger.
\u003e
\u003e Soitec leverer det substrat, der ligger til grund for næsten alle siliciumfotonik-chips. UBS anslår, at selskabet sidder på 95 % af markedet. Aktien er næsten firedoblet i år, efterhånden som efterspørgslen efter AI-relateret optisk netværk er accelereret.
\u003e
\u003e DEPOSITER OG KONTRAKTER
\u003e
\u003e Omkring 80 % af Soitecs kapacitetsreservationsaftaler med fotonikkunder, mere end 10 i alt, forventes underskrevet inden for en uge eller to, og resten forventes inden for en måned, sagde Remont. Kontantdeponeringerne er endnu ikke betalt og vil ankomme i rater, efterhånden som kunderne øger produktionen.
\u003e
\u003e Kontrakterne fastsætter en pris og kræver et depositum knyttet til den forpligtede efterspørgsel. Kunder, der tager den aftalte volumen, får depositummet tilbage; dem, der falder igennem, mister det. Volumener over det aftalte niveau udløser nye prisforhandlinger.
\u003e
\u003e “Det er en måde for os at få vores kunde til at have “skin in the game”,” sagde Remont.
\u003e
\u003e Kunderne skal også dele lagerdata, et krav der har til formål at forhindre virksomheder i at overbestille kapacitet for at holde wafere væk fra konkurrenter, tilføjede han.
\u003e
\u003e TRE HÅNDTAG FØR EN NY FABRIK (FAB)
\u003e
\u003e Soitec forventer ikke at få brug for et nyt anlæg før omkring 2029, sagde Remont.
\u003e
\u003e Selskabet forfølger allerede to ekspansionshåndtag: at flytte produktionen mellem forretninger ved hjælp af delte, underudnyttede faciliteter og at installere yderligere værktøjer i eksisterende renrumsplads.
\u003e
\u003e “Med det vil vi nemt dække dette og næste år,” sagde han.
\u003e
\u003e Renrumskapaciteten omfatter en del af et fransk anlæg, der oprindeligt blev bygget til produktion af siliciumcarbid (silicon carbide), som blev nedskrevet med 41 millioner euro (47,7 millioner dollars) sidste år.
\u003e
\u003e Soitec producerede kun photonics-SOI i Frankrig indtil for fem måneder siden. Siden da har selskabet kvalificeret kunder på et anlæg i Singapore.
\u003e
\u003e Et tredje håndtag, en udrustet bygning i Singapore, kunne blive udrustet i stedet for at bygge en ny fabrik, hvor en beslutning om hvorvidt man skal gøre det forventes inden for seks til 12 måneder.
\u003e
\u003e “Vi kan øge hurtigt uden at bygge en helt ny fabrik, bare ved at udruste en bygning,” sagde Remont.
\u003e
\u003e Han ser intet behov for et amerikansk anlæg “på dette tidspunkt.”
\u003e
\u003e Kunderne er, sagde han, “mere desperate efter at få wafere end at være for kræsne med hensyn til, hvor produktionen er placeret.”
\u003e
\u003e ($1 = 0,8590 euro)
\u003e
\u003e [Soitec locks customers into multi-year deals as AI wafer demand surges — TradingView News](https://www.tradingview.com/news/reuters.com,2026:newsml_L8N44O1F0:0-soitec-locks-customers-into-multi-year-deals-as-ai-wafer-demand-surges/)
Singapore er nu bekræftet og i produktion, hvilket betyder, at tingene er skredet ret hurtigt frem i løbet af sommeren. Artiklerne fortæller, at Soitec producerede photonics-SOI udelukkende i Frankrig i de første fem måneder og derefter kvalificerede kunder i Singapore. Dette er den enkeltstående vigtigste forsyningsside-udvikling (supply-side development), som jeg selv har fulgt og berørt i den forrige Soitec-nyhed.
Fotonik SOI-omsætningen på over 200 millioner dollars er “helt klart et gulv”, hvor den tidligere udmelding lød på, at produktionen ville “mere end fordoble” fra 100 millioner. Remonts ordvalg er således stærkere end blot en opjustering af udmeldingen, og selskabet sigter efter at overgå de konsensustal, som markedet tidligere har indregnet.
Strukturen for aftalerne om kapacitetsreservation (Capacity Reservation Agreement) bliver præciseret ud fra meddelelsen, og dette relaterer sig direkte til det ASP-loft (Average Selling Price), som jeg tidligere har modelleret for CRA-aftalerne. Strukturen er bedre end blot et pristag, dvs. Soitec fastlåser en pris, men modtager et depositum mod volumen. Hvis volumen opfyldes, betales kundens depositum tilbage, men hvis kunden sakker bagud i forhold til CRP’en, mistes depositummet. Hvis det aftalte volumen overskrides, åbnes der for nye forhandlinger, så dette er ikke blot et ASP-loft, men snarere et gulv med opadrettet optionalitet.
Væksten er primært volumenbåren, men denne model giver Soitec prisdannelse (pricing power) oven i den marginale volumen. Ifølge administrerende direktør søger man med dette at skabe balance i forholdet mellem opside og pris, hvilket gør modellen mindre risikabel sammenlignet med en ren volumenaftale.
Soitec ønsker også lagerdata fra sine kunder, hvilket har til formål at forhindre hamstring, som igen kunne forstyrre konkurrencen ved at forhindre en konkurrent i at få den nødvendige kapacitet. Denne betingelse fjerner risikoen for, at Soitecs ordrebøger bliver fordrejede, og at ordrerne ser større ud end den faktiske slutetterspørgsel. Dette er gennemsigtigt og gør det lettere at følge den reelle efterspørgsel, bl.a. fra en investors synspunkt. Efter min mening er dette en fremragende mekanisme, hvor efterspørgselssignalet er meget mere pålideligt, og hvor der ikke opstår såkaldt “pull forward”-forvrængning.
Modellen er nu desuden ret capex-let, fordi Soitec kan øge sin kapacitet uden en ny fabriksinvestering, som det ville tage år at få op at køre. Soitec har nu flere produktlinjer, så hvis f.eks. de pressede sektorer inden for mobile RF-SOI eller bilfotonik fortsat oplever tomgang, kan produktionen blive omfordelt med en passende tidsplan. Derudover har Soitec ledig renrumsplads samt udstyr til disse faciliteter, og disse er finansierede. Efter at opskaleringen af SmartSiC slog fejl, nedskrev Soitec allerede 41 millioner euro sidste år, hvorved den allerede “tabte” investering potentielt kan tages tilbage i produktiv brug. I Singapore har Soitec en tom, færdigbygget bygning, hvor Soitec overvejer, om det kan betale sig at udstyre den inden for 6-12 måneder.
Soitec overvejer ikke en amerikansk fabrik på dette stadie, hvilket betyder, at Soitec forbliver en europæisk-asiatisk aktør, og ifølge den administrerende direktør er kunderne ikke kræsne med hensyn til, hvor fabrikken ligger, da wafer-flaskehalsen er global.
Med andre ord kan Soitec øge sin fotonikkapacitet markant uden store investeringer. Artiklen er således positiv og giver et ret klart billede af Soitecs nuværende situation og fremtidsudsigter.
---
### Author:  [@Roope\_K](https://forum.inderes.com/u/Roope_K)
#### Post date: [31. August 2026, 17:23 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/42 "2026-08-31T17:23:20Z")
Dette kunne i og for sig høre til i meme-trådene, men efterhånden som man graver dybt nok, kan ansigts- og toiletkumme-producent (WC-istuinvalmistaja) vist også vise sig at være en AI-flaskehalsvirksomhed:
> **[The AI Bubble Has Become So Surreal That It's Now Propping Up the Toilet...](https://futurism.com/future-society/ai-bubble-surreal-toilet-industry-toto)**
>
> The hype has gotten so out of hand that shares in the Japanese toilet company Toto is surging after announcing a major investment in AI.
Og selvom jeg selv rider på flaskehalsenes bølger med en ret stor vægtning af halvledere, er dette da mindst af alt en god lektie i, at man med en meget let analyse næppe længere skaber kæmpeafkast på flaskehalse. Og markedets opmærksomhed ser også ud til i stigende grad at begynde at koncentrere sig om, hvem der på sigt – selv når efterspørgselsboomet måske aftager – har drivkræfter for en holdbar konkurrenceevne.
---
### Author:  [@Ilkka6](https://forum.inderes.com/u/Ilkka6)
#### Post date: [31. August 2026, 23:53 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/43 "2026-08-31T23:53:59Z")
[quote="Roope\_K, post:42, topic:76579"]\nDette kunne i og for sig høre til i meme-trådene, men i dag kan man, hvis man graver dybt nok, øjensynlig opdage, at selv en toiletproducent kan være en flaskehals-virksomhed inden for AI:\n[/quote]\n\nDet er jo rygende anerkendt, at e-chuck-branchen for Toto er en helt ægte forretning, som de har drevet siden 1988, og hverken et meme eller et midlertidigt indfald.\n\n
\n\nDisse bruges altså i fabber til at holde siliciumskiver på plads elektrostatisk (Johnsen-Rahbek-effekten) uden behov for mekaniske klemmer, der ville dække en del af skiven. Sugekopper ville heller ikke virke, da hele arbejdsområdet i forvejen er et vakuum.\n\nTotos produkter bruges især i fremstillingen af 3D NAND Flash-chips – disse findes bl.a. i SSD’er, mobilenheder, hukommelseskort osv. Et særligt eksempel er Lam Researchs kryogene ætseteknologi, som bruger Totos e-chucks.\n\nSidste år – Totos FY26 sluttede i marts i år – voksede det operative resultat for dette segment med 42 % til 28,9 milliarder yen (156 mio. € med den aktuelle valutakurs), hvilket svarer til lidt over halvdelen af selskabets resultat.
---
### Author:  [@Thiebault](https://forum.inderes.com/u/Thiebault)
#### Post date: [2. September 2026, 21:21 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/44 "2026-09-02T21:21:07Z")
> [@\\"Thiebault](#):
>
> Soitec låser sine kunder fast på ret gode vilkår. Nedenfor er mit eget resumé og lidt anden analyse bl.a. baseret på artiklen.
Soitec opdaterer sin guidance og lover god vækst. Opdateringen er ikke en del af den normale rapporteringskalender, så det er en positiv ting og et stærkt signal.
> **[Soitec Trading Update](https://uk.finance.yahoo.com/news/soitec-trading-160800078.html)**
>
> Soitec Trading Update Bernin (Grenoble), France, September 2nd, 2026 - Soitec (Euronext Paris), a world leader in the design and manufacturing of innovative semiconductor materials, today updated its Q2’27 revenue guidance and its outlook for...
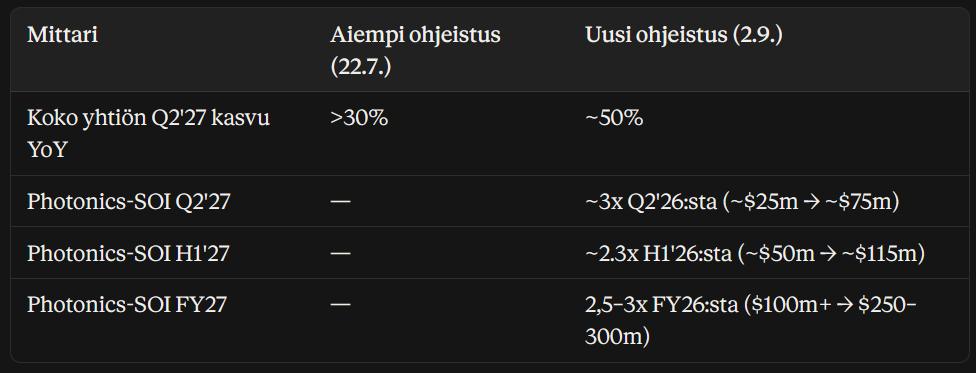
Af disse tal og regnskabsrapporter kan man udlede, at Soitec voksede med ca. 60 % YoY i Q1/27 (bemærk det afvigende regnskabsår), og væksten for Q2/2027 er guidet til +200 % YoY, dvs. væksten accelererer.
H1/27 er ca. $115 millioner og FY27 $250–300 millioner, hvilket betyder, at H2/27 vil være ca. $135–185 millioner, dvs. det gennemsnitlige kvartalsniveau for H2 (ca. $67–92 millioner) er på niveau med eller lidt højere end Q2 (dvs. i gennemsnit ca. $75-80 millioner). Guidance for H2 er således en flad udjævning på et højt niveau eller endda en acceleration af væksten.
En artikel fra Reuters for et par dage siden blev bekræftet om, at der er indgået/under udarbejdelse en Photonics-SOI CRA-aftale med ca. 8/10 større kunder. Guidance for det nye FY27-gulv er $250 millioner, hvilket overstiger det “absolute gulv” fra for et par dage siden.
Det, der ikke fremgår af meddelelsen, er marginerne, så rentabiliteten er stadig et usikkerhedsmoment. Derudover er den øvrige forretning “uændret”, dvs. væksten kommer fra Photonics-SOI-sektoren, hvilket dog er af særlig interesse for investorer. Tallene er desuden opgivet i dollars, hvilket skaber en smule forvirring og nu kræver alt for stor anstrengelse her aftenen før til at omregne det hele til euro.
---
### Author:  [@Thiebault](https://forum.inderes.com/u/Thiebault)
#### Post date: [28. Oktober 2026, 14:30 UTC](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579/45 "2026-10-28T14:30:42Z")
Q3-regnskabssæsonen er skudt i gang, og ud fra analyserne af de første earnings call transcripts kunne næste års “flaskehals” i AI-traden være relateret til opførelsen af datacentre i nedenstående selskaber/sektorer. Det har været ganske sjovt for en trader at forudse op- og nedturene i disse forskellige lag.
Med andre ord kan investorernes interesse i løbet af denne regnskabssæson i stigende grad vende tilbage mod følgende selskaber og deres peers: elnet, tilladelser og dertilhørende processer, lokale byggestop samt forsinkelser, kabler og faglært arbejdskraft osv.
Et tilbagevendende budskab vedrørende denne “flaskehals” er kommet direkte fra ledelsen i selskaber på tværs af de forskellige AI-lag, som f.eks. lige for nylig fra Vertiv samt tidligere fra Amkor og i forbifarten også fra andre. De nedenstående selskaber er primært listet som reference og udgangspunkt for diskussion. Jeg har ejet flere af dem siden starten af ugen i mit eget mini-indeks. Jeg har begrænset viden om de enkelte selskaber, så alle input modtages med kyshånd, og nævn endelig også andre favoritter. En vinder eller to vil næsten helt sikkert findes i disse sektorer i løbet af de kommende år.
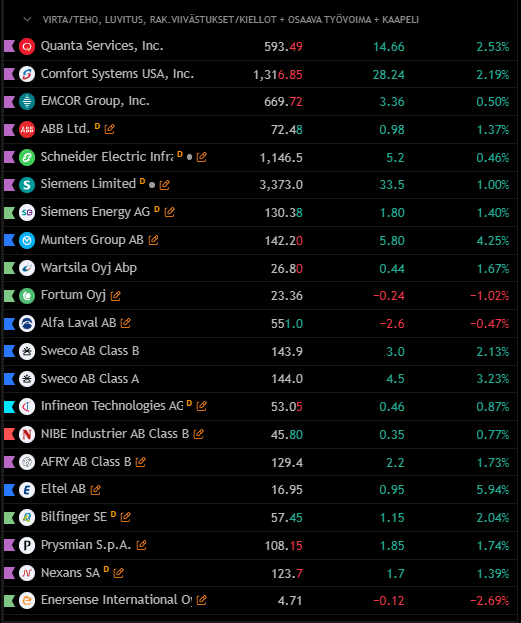
[Forrige side](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579.md?page=1)
[Næste side](https://forum.inderes.com/t/ai-pullonkaulat-arvoketjussa-siruista-sahkoon-ja-infraan/76579.md?page=3)