En seuraa yritystä, mutta pisti silmään halvan muuttuneen vieläkin halvemmaksi. Näinhän käänneyhtiöille usein tuppaa käymään.
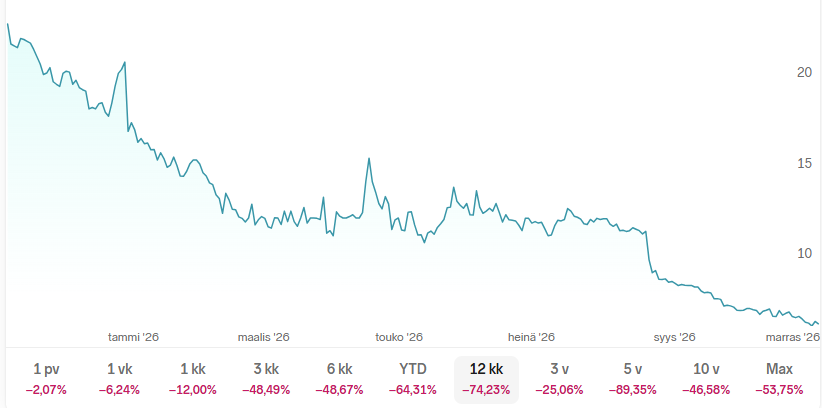
Kolmessa kuukaudessa osakkeen arvo on puolittunut ja Q3-osari ei vahvistanut käännettä parempaan tapahtuneen. Halloween meni, mutta onhan Acuvin 12 kk:n käyrä silkkaa First North -larppausta:
Q3:n kassavirta on varaston purun myötä voimakkaasti plussalla, mutta varsinainen liiketoiminta ei tuota samalla tavalla rahaa. Yllättäen CEO ei tätä pientä detaljia mainitse. P/B-mittarilla 0,51 yritys näyttää tosi halvalta, mutta koska omaisuudesta iso osa on yritysostoissa maksettua liikearvoa, ei siinä kannata liiketoiminnan ruopiessa paikallaan paljoa maksaakaan.
Lisäksi varastoa on perattu läpi arvonalentumisten näkökulmasta ja on mielestäni todennäköistä, että yritys joutuu tekemään alaskirjauksia varastoista ja liikearvosta, jos tilintarkastaja on muutakin kuin hyvää kaffepöytäseuraa.
Yritys kertoo hakevansa sekä kasvua että korostavansa kulukontrollia. Vaikea yhdistelmä. Liiketoiminnan pitäisi tuottaa kassavirtaa merkittävästi enemmän, jotta yritys voi jatkaa lainojen lyhentämistä ja tehdä korvausinvestointeja laitteistoihin. En sulkisi pois joko yritysmyyntiä tai uutta antia ensi vuoden lopulla, jolla paikata kassaa. Varastoja ei voi myydä loputtomiin.
Summattuna: jos uskoo johtoon ja käänteeseen, saa tästä suht’ edullisesti käänneyhtiön, joka hyötyy paitsi tuloksen niin myös kertoimien “twin enginestä” osakekurssiinsa. Jos meininki jatkuu tasaisen “acuvimaisena”, dilutoidaan osaketta ja sitten jännätään taas lisää löytääkö länsinaapurin Aku Ankka joskus onnenlantin sijoittajien iloksi.
(Q3-rapsa on vain ruotsiksi, pahoittelut)