Käytiin Aten kanssa läpi Aallon Grouppia kans videolla. En nyt liian pahoja kysellyt mutta muutaman kysymysmerkin heitin ilmaan.
https://www.inderes.fi/fi/videot/aallon-group-houkutteleva-arvostus-kompensoi-riskeja
Käytiin Aten kanssa läpi Aallon Grouppia kans videolla. En nyt liian pahoja kysellyt mutta muutaman kysymysmerkin heitin ilmaan.
https://www.inderes.fi/fi/videot/aallon-group-houkutteleva-arvostus-kompensoi-riskeja
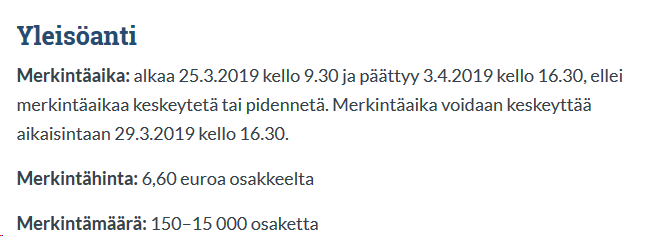
Miten tuo arvonmääritys menee, kun Inders on laskenut käyväksi arvoksi 21 me. Tarjotaan nyt 17 me:lla, jossa osakken hinta on 6,60 euroa.
Nyt omistavat osakkeita 2,6 m kpl, eivät myy.
Uusia yleisöannissa 140 k kpl. hekilökunnale 200 ke kpl ja institutionaaliisille 460 k kpl, uusia 800.000 kpl.
Osakkeita 3.400.000 kpl yhteensä.
17 me auron valuaatiolla hinta / osake on 5 euroa/kpl.
21 me euron indereksen arvioimalla valuaatiolla se on 6,18 e/osake.
Antihintahan on siis 6,60 e/osake.
Onko nuo oikein laskettu ja relevanttia tietoa ja olisiko ne sitten syytä paremmin avata ja kertoa, miksi 6,60 on järkevä hinta ostaa? Lähtöhintaan 6,60 on leivottu odotuksia 42 senttiä eli 6,8%.
Meidän arvonmäärityksen käypä arvo 21 MEUR on arvio yhtiön arvosta ennen osakeannin toteutumista. Tällä hetkellä yhtiöllä on 2,6 miljoonaan osaketta eli yhtiön markkina-arvo ennen osakeantia on 6,6 euron osakehinnalla 17,16 MEUR.
Otamme annista kerättävät varat ja kasvavan osakemäärän huomioon vasta siinä vaiheessa, jos ja kun anti toteutuu. Eli, jos haluat jo laskea yhtiön markkina-arvoa listautumisannin jälkeen, niin meidän arvioimaan osakekannan 21 MEUR:n arvoon tulee lisätä annista kerättävät nettovarat (noin 4,3-5,3 MEUR) riippuen tarjotaanko annissa myös annin ehdoissa mainittu 150k kpl:een lisäosake-erä.
Näin ollen Indereksen arvonmääritys käyvillä arvolla ennen osakeantia on 21 me/2,6 m osakkeella eli 8,08 euroa/osake.
Annin jälkeen markkina-arvo liukenee 21+4,3 eli 25,3 me:oon/3,4 m osaketta eli arvoon 7,44 e/osake. Syy: 800.000 osaketta tuo lisäarvoa 4,3 me eli 5,375 e/osake.
Kysymys edelleen kuuluu: olisiko analyyseissä näytettävä selkeämmin (osakekohtainen) markkina-arvo annin päätyttyä ja nimenomaan uudella suunnitellulla osakemäärällä?
Osaako joku sanoa miksei tuo Aten linkin ”lataa raportti”-namiska ainakaan omassa puhelimessa toimi. Nettiyhteys on kunnossa eikä vissiin mikään Premium-julkaisu ole kuitenkaan?
Inderesin arvio käyvästä arvosta on 21 (20-23,7) meur ja Aallon listautumishinta on 17,2 meur (markkina-arvo). Yhtiöllä on uuden organisaatiorakenteen ansiosta parhaillaan 2 600 000 osaketta. Annissa Yhtiö saa kassaan rahaa osakkeita vastaan, joten omistus ei liukene, (jos ei sitten katso yrityksen olevan arvokkaampi kuin tuo 6,60 e \ osake).  <–Koskee vanhoja osakkaita, ei meitä. Yleisö-, instituutio- ja henkilöstöannissa tarjotaan enintään 800 000 uutta osaketta.
mulla ainakin toimi ja @lullaby
Lisäosake-erä: Jos listautumisanti ylimerkitään, Yhtiön hallituksella on oikeus lisätä tarjottavien osakkeiden määrää enintään 150 000 Yhtiön uudella osakkeella.
Juu`u 950 000 osaketta, siis tuon kanssa, jolloin yhtiö saa 5,3 miljoonan euron nettovarat ja pääse shoppailemaan muita puljuja. Näillä markkinoilla tosin ostajia jo riittää…
Googlen kautta kun meni sivulle niin toimi, ketjuun postatun linkin kautta ei vaikka kymmenisen kertaa koitin. Mystistä…no pääasia että jotain kautta pääsee lukemaan
Aallonilla oli 210 työntekijää 2018 lopussa. Liikevaihto oli (pro forma) 15,4 milj. euroa. 15 400 000\210=73,333 euroa. Tilintarkastetullakaan ei tule päälle 80 000 euroa…
Miksi rapsassa liikevaihto per henkilö on päälle 80 000 euroa?
Luvut löytyy myös esitteestä ja laskettu tilikauden keskimääräisellä henkilöstön lukumäärällä.
Sillähän se kannattaakin laskea, jos haluaa fiksuimman luvun…
En tosin löytänyt sitä, voisitko antaa sivun? Talenomin kvartseista se löytyy aika iisisti aina, mutta ei millään fiksulla hakusanalla löytynyt teidän, taikka yhtiön esitteestä.
“Kasvun mahdollistamiseksi yhtiö on vahvistanut konsernijohtoa ja -organisaatiota vuoden 2018 loppupuolella ja vuoden 2019 alussa, eivätkä tästä syntyneet kustannukset vielä täysimääräisesti heijastu vuoden 2018 tulokseen.”
Paljonko sinne on palkattu kovapalkkaisia kavereita lisää ja minkä näette olevan näiden vaikutuksen 2019 tulokseen? Paljonko on rekrytty kirjanpitäjiä ja paljonko noita kalliita kavereita?
Diagrammista on tosi vaikea erottaa noiden kulujen kokonaismäärää, suunta näyttäisi olevan ylös päin.
Henkilöstökulut ovat 60 pinnaa ja risat menoista, niin kiinnostaisi vähän tietää.
Keskimääräistä henkilömäärää ei ole esitteessä avattu, mutta jos sen tuosta lv/henkilö-luvusta laskee auki niin pyöristettynä keskimääräinen henkilöstö tilikaudella on kehittynyt seuraavalla tavalla:

Peilatessa keskimääräistä lukua vuoden 2018 lopun lukemaan (210) huomaa, että loppuvuodesta on rekrytty suhteellisen monta uutta työntekijää.
Vuoden 2018 henkilöstökulut olivat n. 9,6 MEUR. Tämä sisältää 0,3 MEUR kertaluonteiseen projektiin liittyviä henkilöstökuluja, jotka näkyivät liiketoiminnan muissa tuotoissa saman verran plussana. Ennustemallissamme henkilöstökulut kasvavat tänä vuonna n. 10,2 MEUR:oon. Eli oikaistuna tuosta kertaluonteisesta projektista odotamme operatiivisten henkilöstökulujen nousevan tänä vuonna n. 0,9 MEUR. Mielestäni siinä on jo puskuria johtoryhmän kasvulle ja uusien kirjanpitäjien rekrytointeihin.
Tämä ketju on saanut paljon osallistujia, niin laitetaanpa viikonlopun galluppi.
0 voters
Äänestän vaihtoehtoa ”en tiedä vielä”. Ehkä oon viisaampi yleisötilaisuuden jälkeen. Itseäni arveluttaa Indereksen analyysissäkin esiinnostettu uusi konsernirakenne. Tähän kiinnostaisi kuulla johdolta, minkälainen visio on tulevasta konsernitason toiminnasta? Mitä asioita aiotaan tehdä konsernitasolla, mitä jätetään alueellisesti tehtäväksi jne. Miten yhdistetään kuuden erilaisen ja perinteikkään yrityksen toimintatavat ja päätöksenteko. Iso savotta, jota luulis kuitenkin olevan jo mietitty. Toinen on se, että jos strategia jatkossa pohjautuu paljon yritysostoihin, näistä ja integraatioiden osaamisesta ei taida olla näyttöjä. Epäilen, että onnistuminen näissä vaatii muutakin kuin rahaa ja listatun osakkeen vaihdantavälineiksi.
Tavallaan oon kriittinen, mutta toisaalta haluaisin tykätä kuitenkin.
Nimim. päättämätön
Itseä kiinnostaisi muiden mahdollisten tilitoimistoalan listautujien arviointi. Mikä on potentiaalisiin ryhmästä Aallon, azets tms.
Noita pääomasijoittajien omistamia puljuja voi olla vaikea verrata tähän, kun niiden luvut nyt on, mitä on.
Olisin kuitenkin toivonut hieman parempaa verokkiryhmää, sillä nythän ainut relevantti verrokki tuolla on Talenom ja ne muut voi skipata. Välillä olette hakeneet vertaistukea ulkomailta, mutta ei tällä kertaa?
Mielellään oltais hyvä verrokkiryhmä Aallolle kasattu, mutta relevantteja verrokkeja ei oikein tahdo löytyä ulkomailtakaan. Juha on Talenomin laajassa raportissa kirjoittanut samasta aiheesta. Ruotsista löytyy Fortnox, mutta se profiloituu enemmän ohjelmistoyhtiöksi ja arvostuskertoimet ovat tämän myötä aika eri sfääreissä.
Aallon tapauksessa arvostuskertoimet ovat listautumishinnalla absoluuttisesti matalia, joten mielestäni positiivista, ettei arvostuksessa sinänsä tarvitse edes nojata verrokkiyhtiöiden kertoimiin.
Totta, että pystyyhän tätä ilman verrokkiryhmääkin arvioimaan. Jotenkin vain alkoi tehdä mieli iskeä face palmia, kun verrokeista löytyy IT-konsultointia, mainostoimisto sun muuta…