Tässä on Atelta laaja raportti Aallon Groupista 
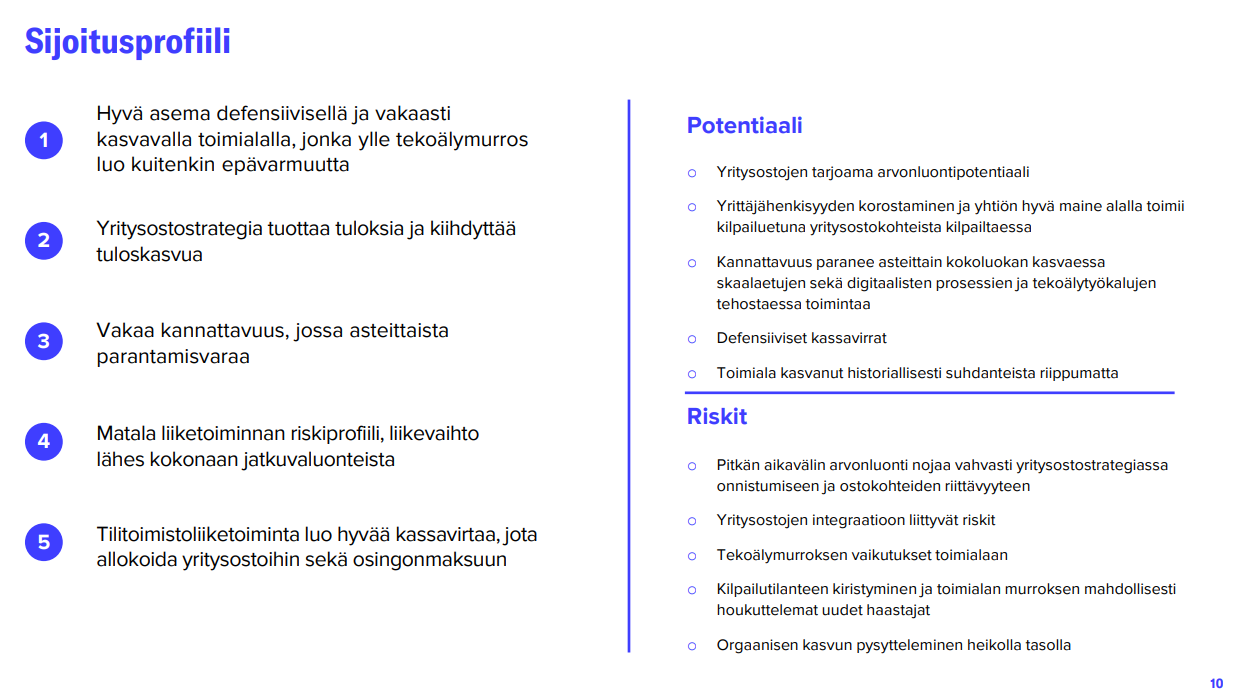
Toistamme Aallon Groupin lisää-suosituksen ja 10,5 euron tavoitehinnan. H1’26:lla nähty kannattavuusparannus kertoo yhtiön läpiviedyn organisaatiouudistuksen alkavan kantaa hedelmää, ja lisää tehoja haetaan käynnistetyllä lean-kehitysohjelmalla. Viime vuosien hidas orgaaninen kasvu ja tekoälymurrokseen liittyvä epävarmuus ovat painaneet osakkeen arvostuksen hyvin matalaksi (2026e-2027e EV/EBIT 9x-7x) ja odotukset tulevan kehityksen suhteen ovat hyvin vaatimattomia. Tämä tekee riski-tuottosuhteesta mielestämme houkuttelevan, sillä uskomme yhtiön jatkavan aktiviteettia yritysostorintamalla ja Suomen talouden orastava piristyminen voi alkaa myös asteittain tukea kehitystä ensi vuodesta alkaen.
Rapsasta lainattua:
Käypä arvo
Mielestämme olettamallamme hitaalla orgaanisen kasvun näkymällä Aallon Groupin käypä P/E-kerroin voisi olla noin 10x-13x. Vuoden 2027 ennusteemme toteutuessa osakkeessa voisi siten olla jo selkeää (23-40 %) nousuvaraa. Tekoälymurroksen jatkuessa näemme haarukan ylälaidan saavuttamisen arvostustason suhteen kuitenkin lyhyellä tähtäimellä epävarmana. Yhtiön jatkuvaluonteinen liiketoiminta sekä vahva kassavirta tukevat arvostusta. Vastapainona yhtiön pieni kokoluokka ja osakkeen heikko likviditeetti painavat hyväksyttävää arvostusta. Tavoitehinnallamme osaketta hinnoiteltaisiin tälle vuodelle noin 11x P/E-kertoimella ja vuodelle 2027 vastaava kerroin olisi noin 10x.